Как работают деньги для семей с детьми с особыми потребностями
© 2026 TheMoneyBooks. Все права защищены.


[Перед тем как заговорить, дайте слушателям немного времени, чтобы осмыслить этот слайд.]
Прочитайте первые строки книги, не торопясь: «Если вы воспитываете, любите или помогаете ухаживать за человеком с особыми потребностями, позвольте мне сначала сказать следующее: вдохните. У вас всё получится».
Затем представьтесь одним-двумя предложениями: назовите своё имя и объясните, почему этот разговор важен для вас. Будьте лаконичны. Это мероприятие организовано для их семей, а не для нас.
Это слова Тома Мэтьюза из введения к книге. Прочитайте их так, как написано, с паузами.
Затем дочитайте отрывок для всей аудитории: «Потому что такие семьи, как ваша, появляются каждый день, даже когда вы устали, на пределе сил, переживаете и несете на себе больше, чем большинство людей когда-либо сможет по-настоящему понять».
Дайте этим словам дойти до слушателей. Затем скажите: сегодня вечером речь не о том, чтобы иметь ответы на все вопросы. Речь о том, чтобы понять путь и найти следующий правильный шаг.
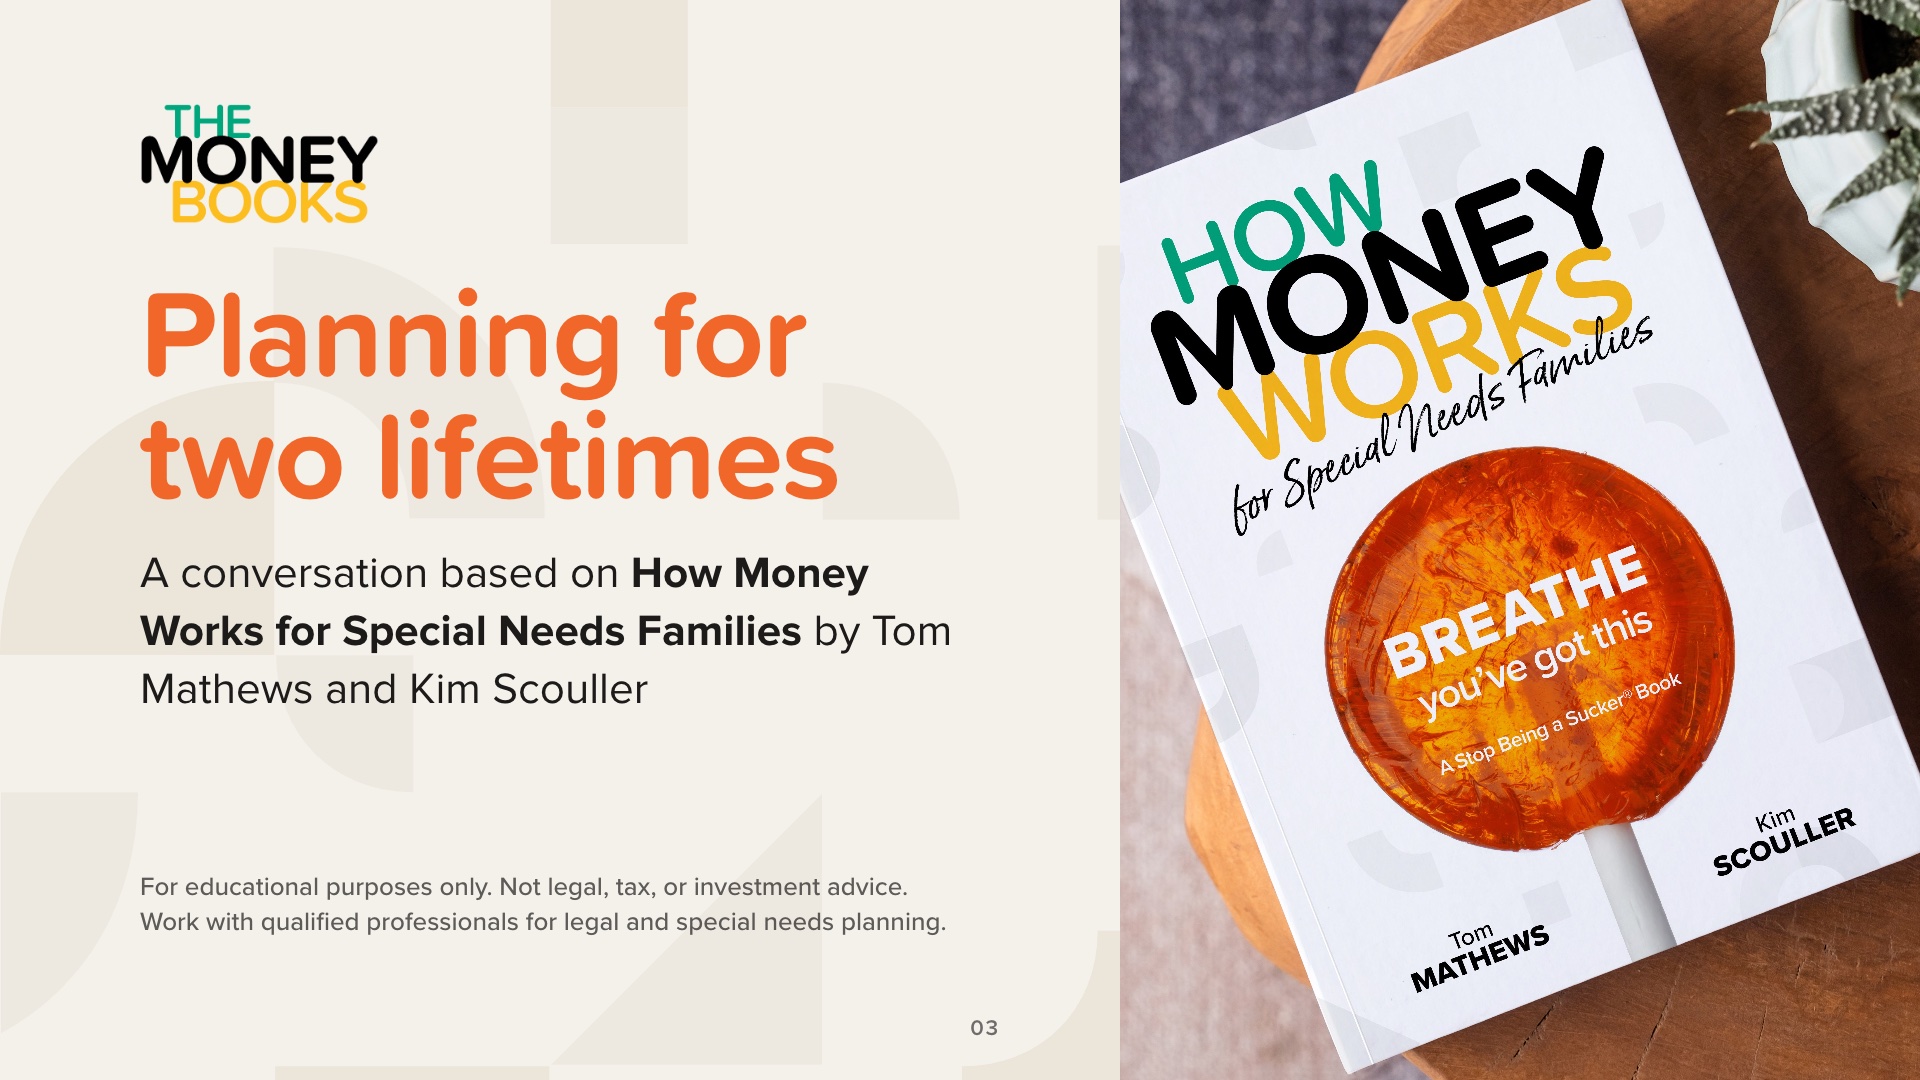
Сегодня мы рассмотрим книгу «Как устроены финансы для семей с детьми с особыми потребностями» (How Money Works for Special Needs Families) авторов Тома Мэтьюса и Ким Скоуллер из серии «TheMoneyBooks».
Определимся с ожиданиями и прочитаем вслух строку внизу слайда: данная информация носит исключительно образовательный характер. Мы не будем рекомендовать какие-либо продукты, и ничто из сказанного сегодня не является юридической, налоговой или инвестиционной консультацией. По вопросам юридического планирования и планирования в связи с особыми потребностями семьям следует обращаться к квалифицированным специалистам. Позже мы поговорим о том, кто должен входить в эту команду.
План нашей встречи состоит из пяти частей:
1. Реалии: с чем сталкиваются семьи с детьми с особыми потребностями
2. Программы: государственные программы, простым языком
3. Концепции: три финансовые концепции
4. Этапы: 7 финансовых этапов, включая документы, которые защищают будущее вашего ребенка
5. Следующие шаги
Небольшие квадратики в верхней части каждого слайда показывают, на каком этапе мы находимся.
Эта книга написана для всех участников кружка, а не только для родителей. Эти пять пунктов взяты прямо из книги, а последний предназначен для людей из окружения семьи: любящего члена семьи или друга, готового протянуть руку помощи, сказать слова поддержки и предоставить необходимые ресурсы как сейчас, так и в будущем.
Прочитайте каждый из них. Затем скажите: если вы узнали себя на этом слайде, то вы оказались в нужном месте.
По желанию, только если группа чувствует себя комфортно: попросите поднять руки родителей, бабушек и дедушек, братьев и сестёр, а также других членов семьи или друзей. Никогда не ставьте кого-либо в неловкое положение и не просите никого делиться диагнозом или личной историей.
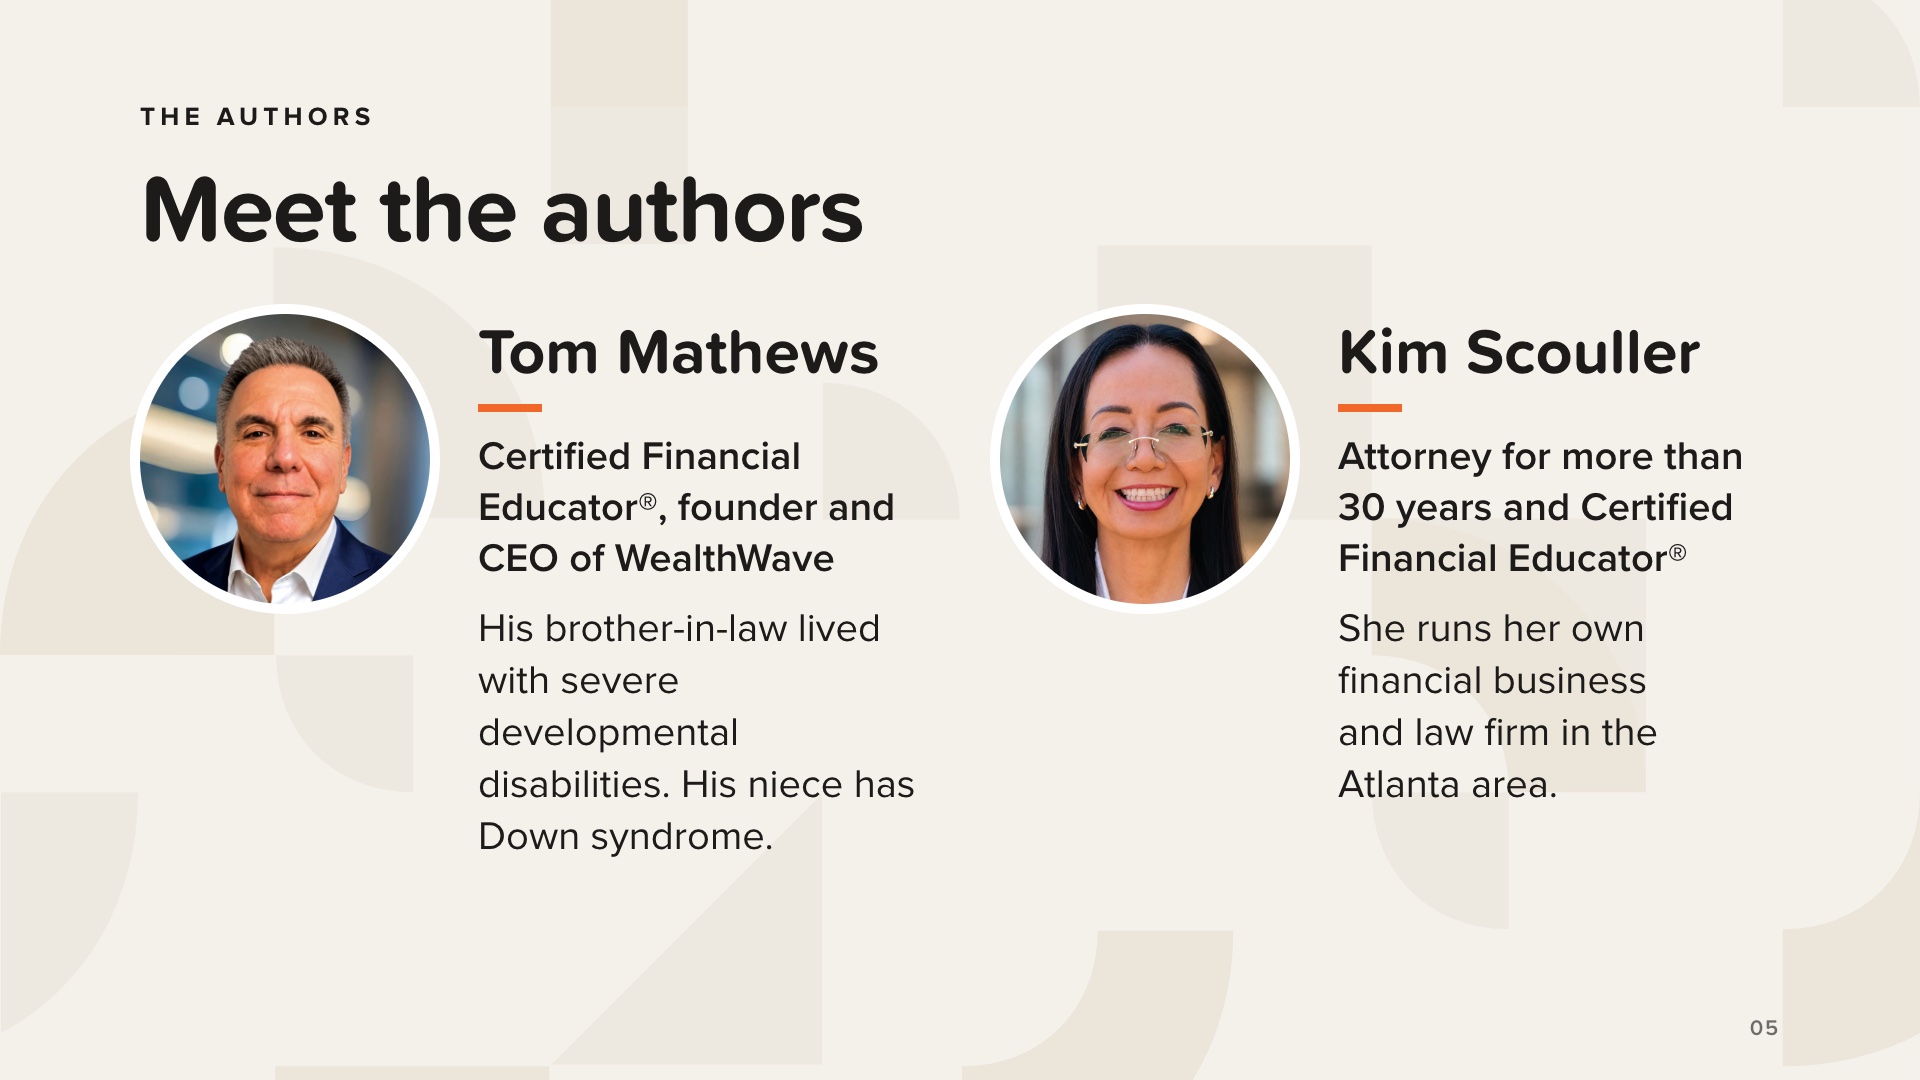
Том Мэтьюз — сертифицированный финансовый педагог (Certified Financial Educator®), а также основатель и генеральный директор компании WealthWave. В предисловии к книге он объясняет, почему эта книга имеет для него личное значение: его шурин страдал тяжелыми нарушениями развития, включая церебральный паралич и эпилепсию, а у его племянницы диагностирован синдром Дауна.
Ким Скоуллер работает адвокатом более 30 лет. Она работала штатным юристом и президентом брокерско-дилерской компании, а сегодня руководит собственным финансовым бизнесом и юридической фирмой в районе Атланты. Она также является сертифицированным финансовым педагогом (Certified Financial Educator®). В книге она пишет: «Как финансовый специалист и юрист…», и именно благодаря этому сочетанию в книге параллельно рассматриваются вопросы денег и юридических документов.
Не добавляйте личных сведений об авторах, кроме тех, что приведены здесь.
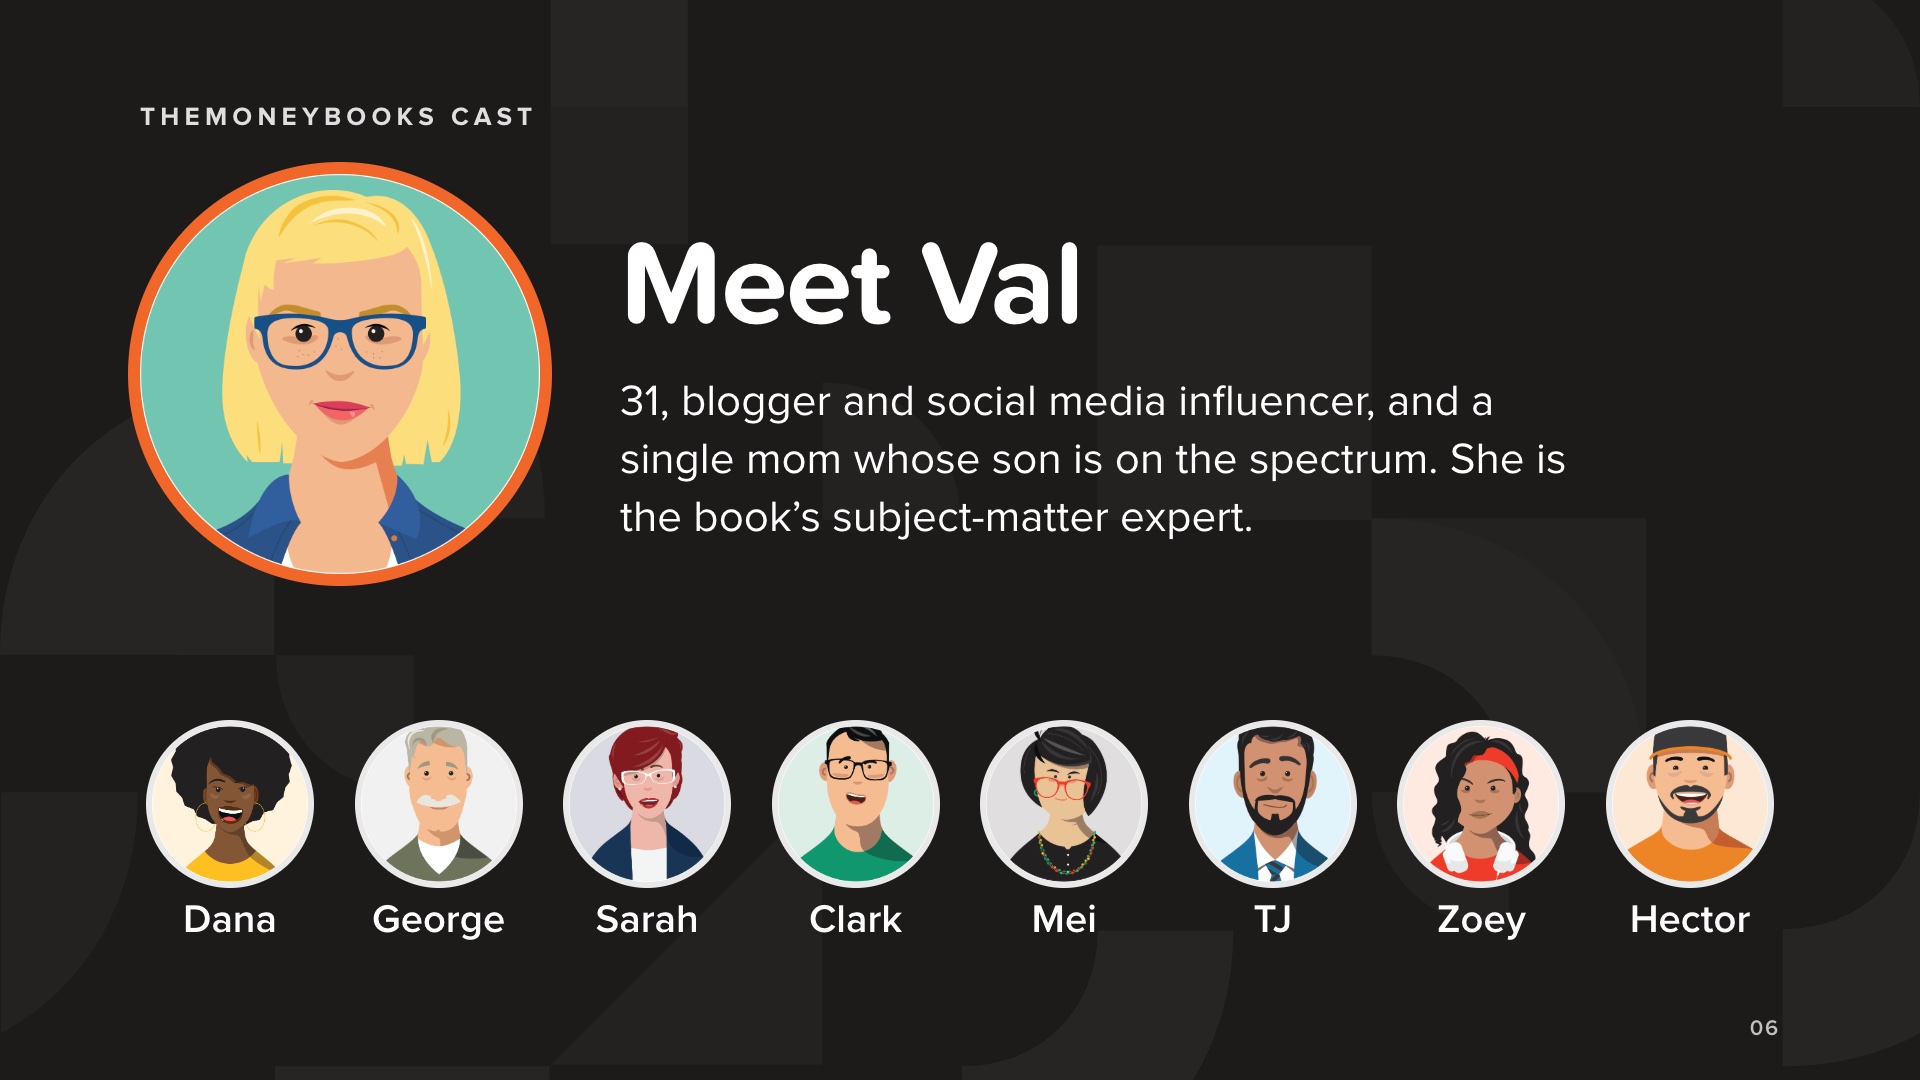
Как и в каждой книге серии «TheMoneyBooks», в этой тоже есть свои герои.
Вал ведет беседу. Ей 31 год, она блогер и инфлюенсер в социальных сетях, а также мать-одиночка, чей сын страдает аутизмом. Она является экспертом по теме книги.
Остальные участники учатся вместе с ней и задают вопросы, которые многие семьи боятся задать: Дана, 42 года, директор больницы; Джордж, 67 лет, отставной военный офицер; Сара, 49 лет, агент по недвижимости; Кларк, 36 лет, водитель сервиса каршеринга; Мэй, 56 лет, профессор истории; Т. Дж., 32 года, продавец медицинского оборудования; Зои, 19 лет, студентка университета; и Гектор, 28 лет, владелец ресторана.
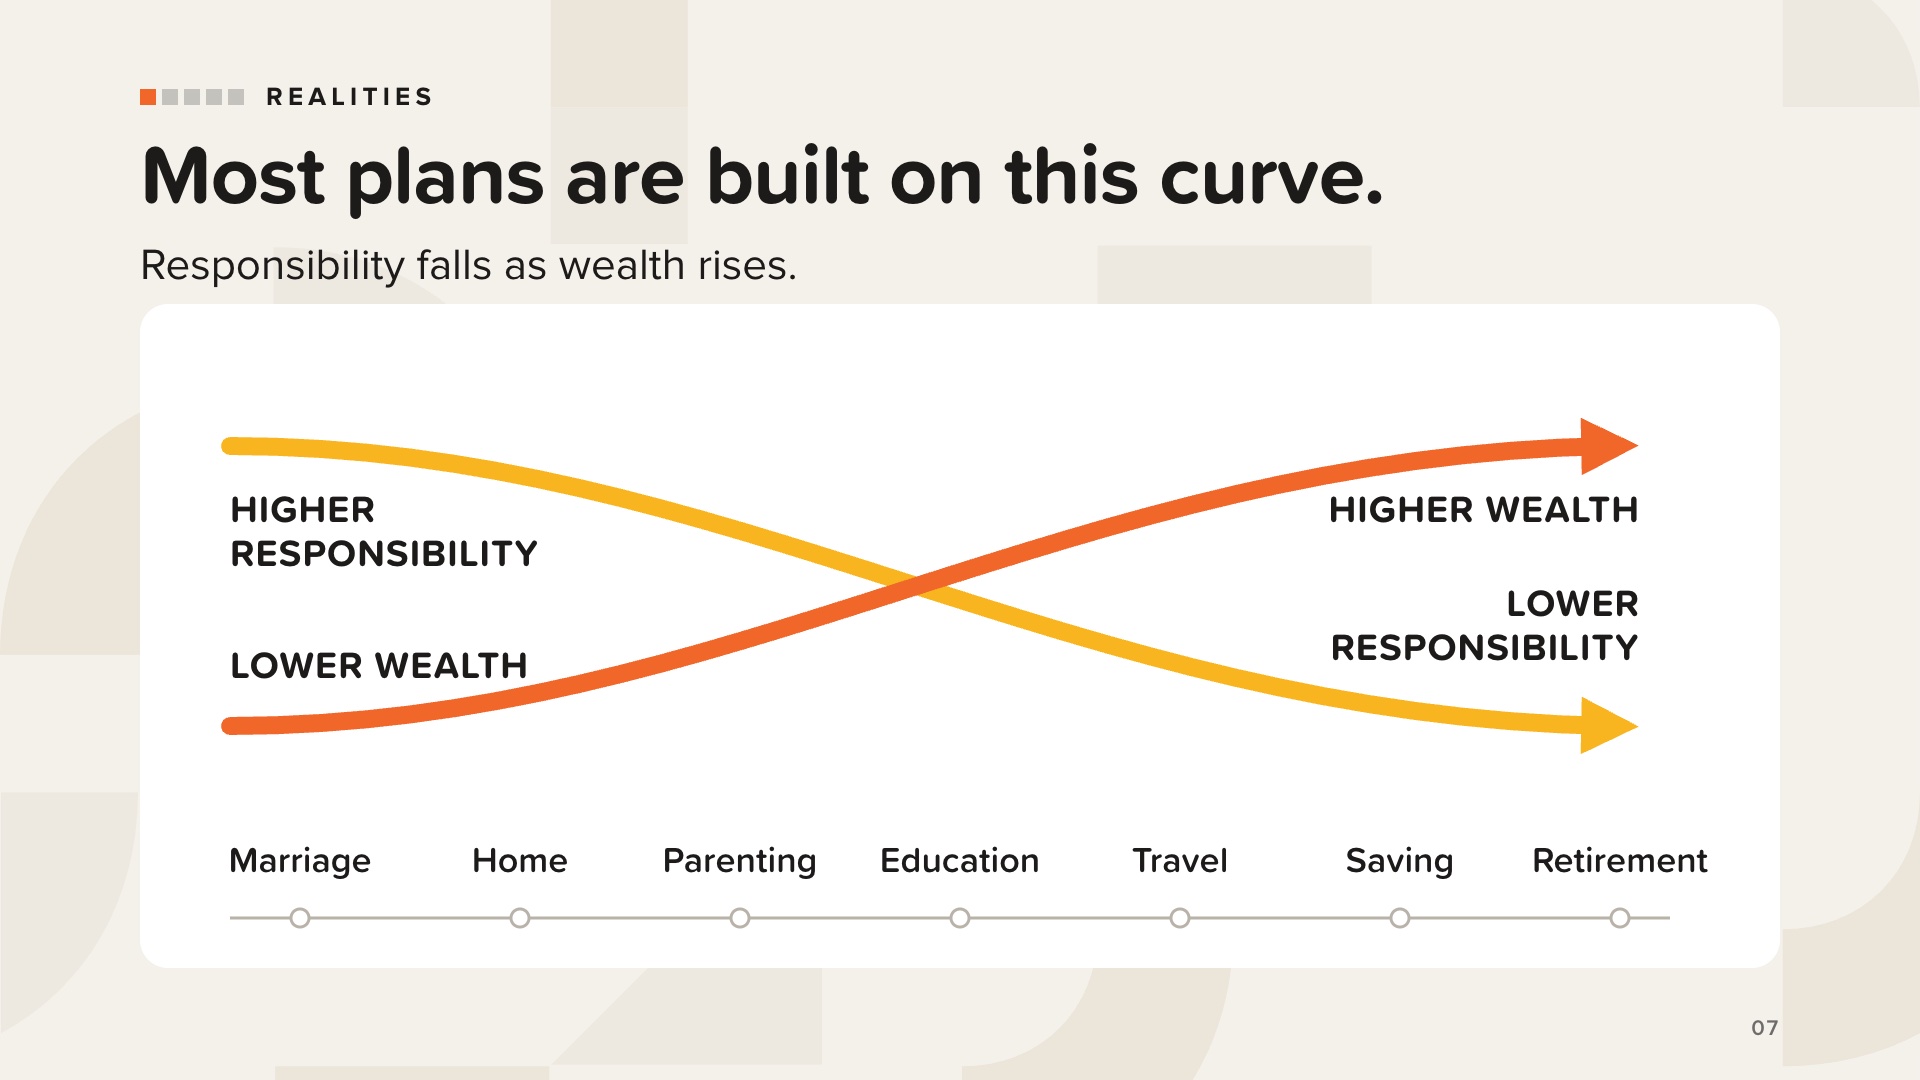
Практически каждый финансовый план в Америке строится на основе этой кривой.
Когда дети маленькие, на родителях лежит наибольшая ответственность при наименьшем объеме средств. Дети растут, карьера набирает обороты, накопления увеличиваются. Родители ожидают, что их финансовая ответственность будет снижаться по мере роста их благосостояния, и надеются, что их дети станут финансово самостоятельными и создадут собственные семьи.
Это и есть традиционная кривая X: снижение ответственности (желтый) и рост благосостояния (оранжевый).
[Перейдите к следующему слайду, чтобы показать, что меняется для семей с детьми с особыми потребностями.]
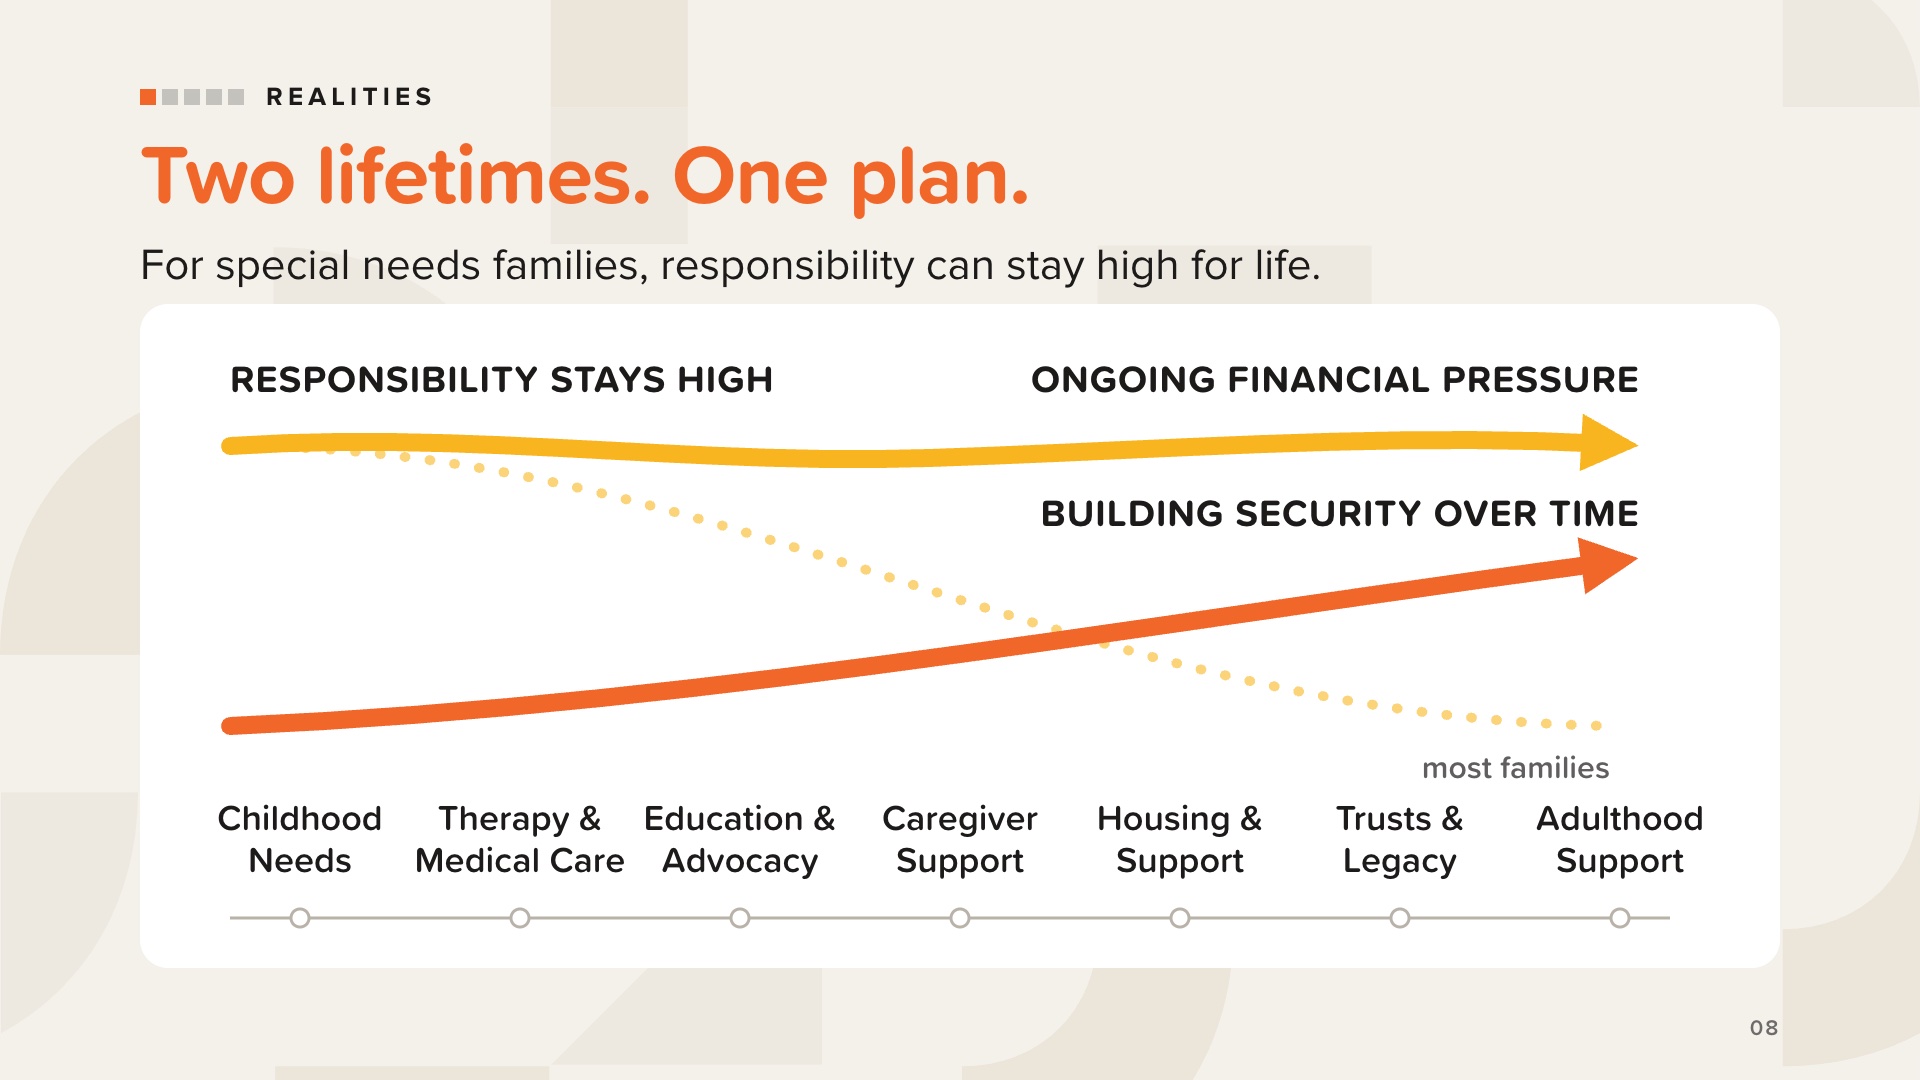
Для родителей детей с ограниченными возможностями ситуация обстоит иначе. Кривая расходов, которая для других семей идет по нисходящей, может оставаться на высоком уровне на протяжении всей жизни.
Помимо того, что планируют большинство родителей, многим семьям приходится оплачивать дополнительные визиты к врачам, лекарства, пребывание в больнице и операции; терапию; индивидуальные образовательные программы; услуги по уходу; специализированное оборудование; а также переоборудование дома и автомобиля.
Таким образом, эти родители выполняют две задачи одновременно. Сегодня они оплачивают более высокие расходы на проживание и медицинское обслуживание, а также планируют на две жизни: свою собственную и жизнь своего ребенка.
Пунктирная линия — это кривая с предыдущего слайда: снижающаяся нагрузка, которую ожидают большинство семей. Укажите на неё, а затем на жёлтую линию, которая остаётся на высоком уровне.
Как говорится в книге, это самая тяжёлая финансовая задача, которая может выпасть на долю семьи, но она также подразумевает ответ. Две жизни. Один план. В этом и заключается цель книги.
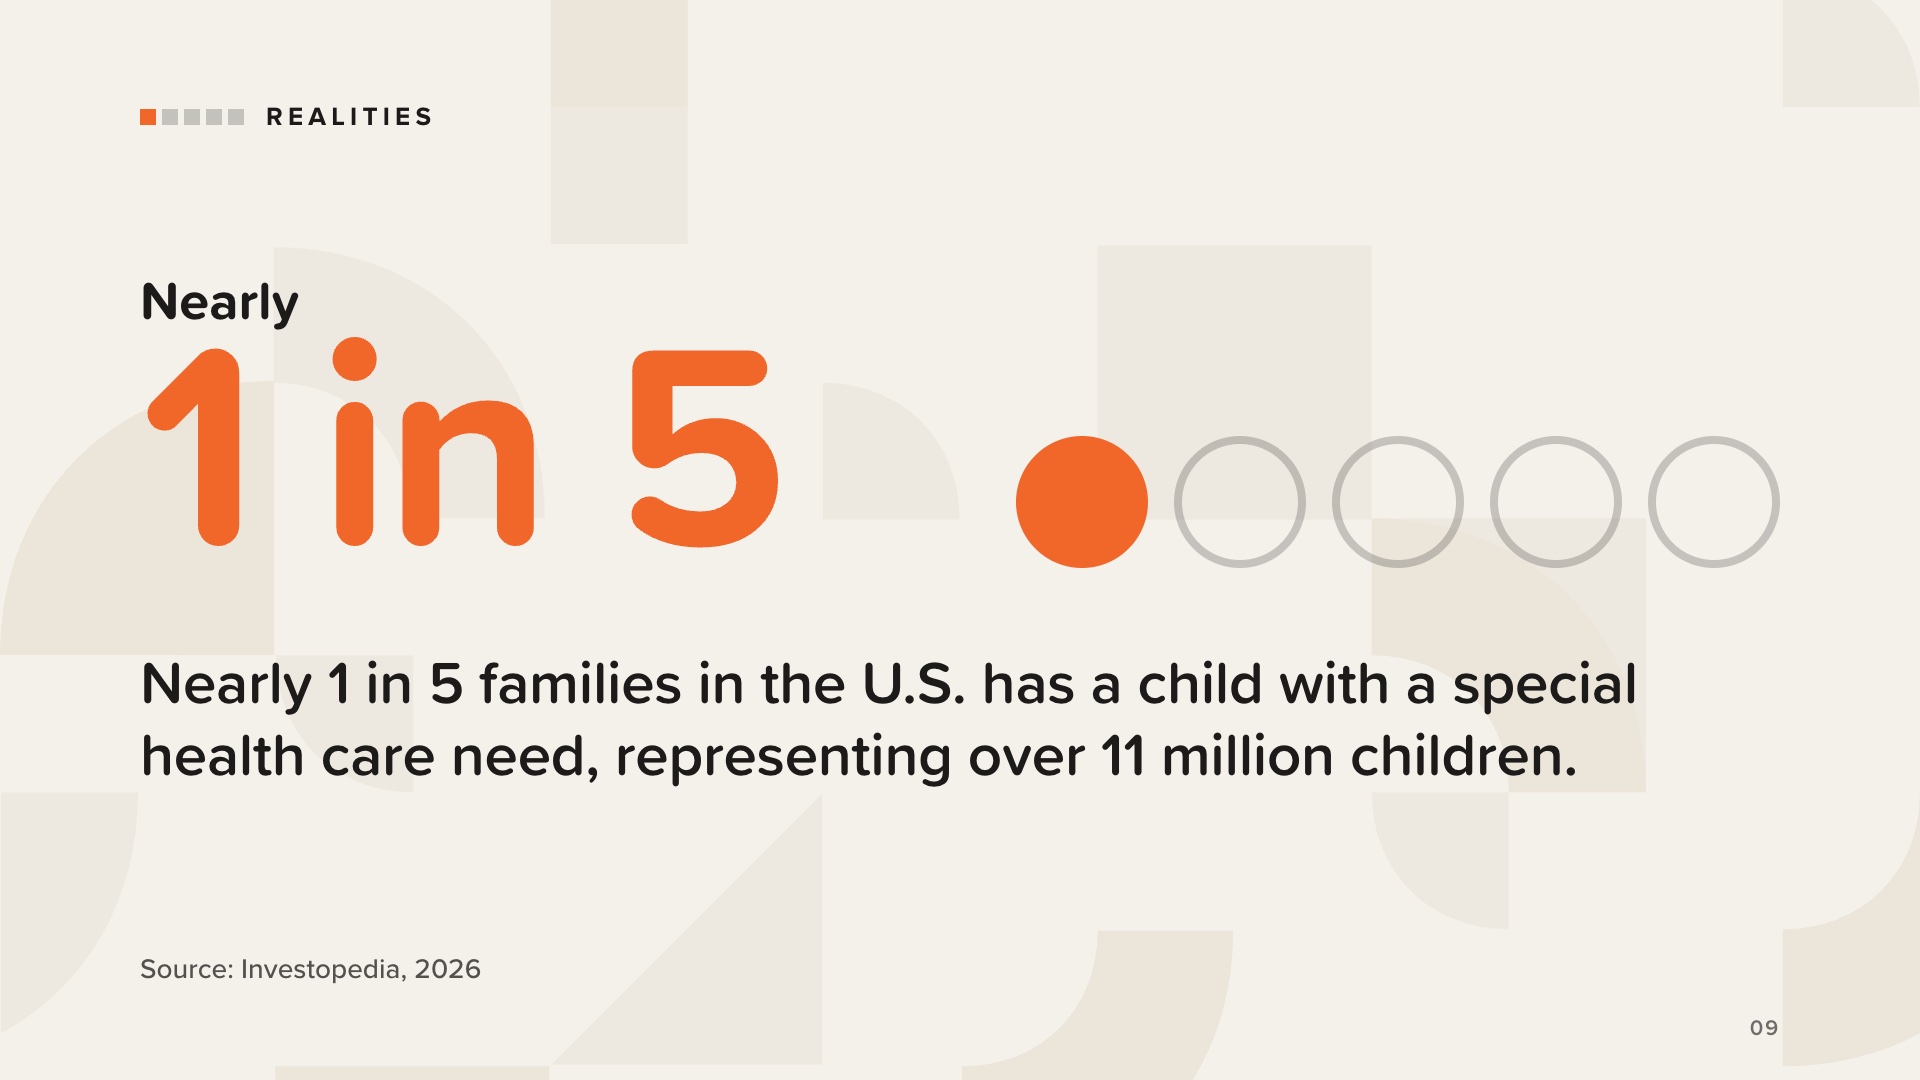
Начнём с того, сколько семей находится в подобной ситуации. Почти каждая пятая семья в США имеет ребёнка с особыми потребностями в медицинском уходе, что составляет более 11 миллионов детей.
Если вы находитесь в этом зале, потому что любите одного из этих детей, то вы далеко не одиноки.
Используйте именно эту формулировку; именно эта цифра приведена в книге.
Источник: Investopedia, «Финансовое планирование для семей, в которых есть люди с ограниченными возможностями: краткое руководство», Мэтт Райан Веббер (6 января 2026 г.).
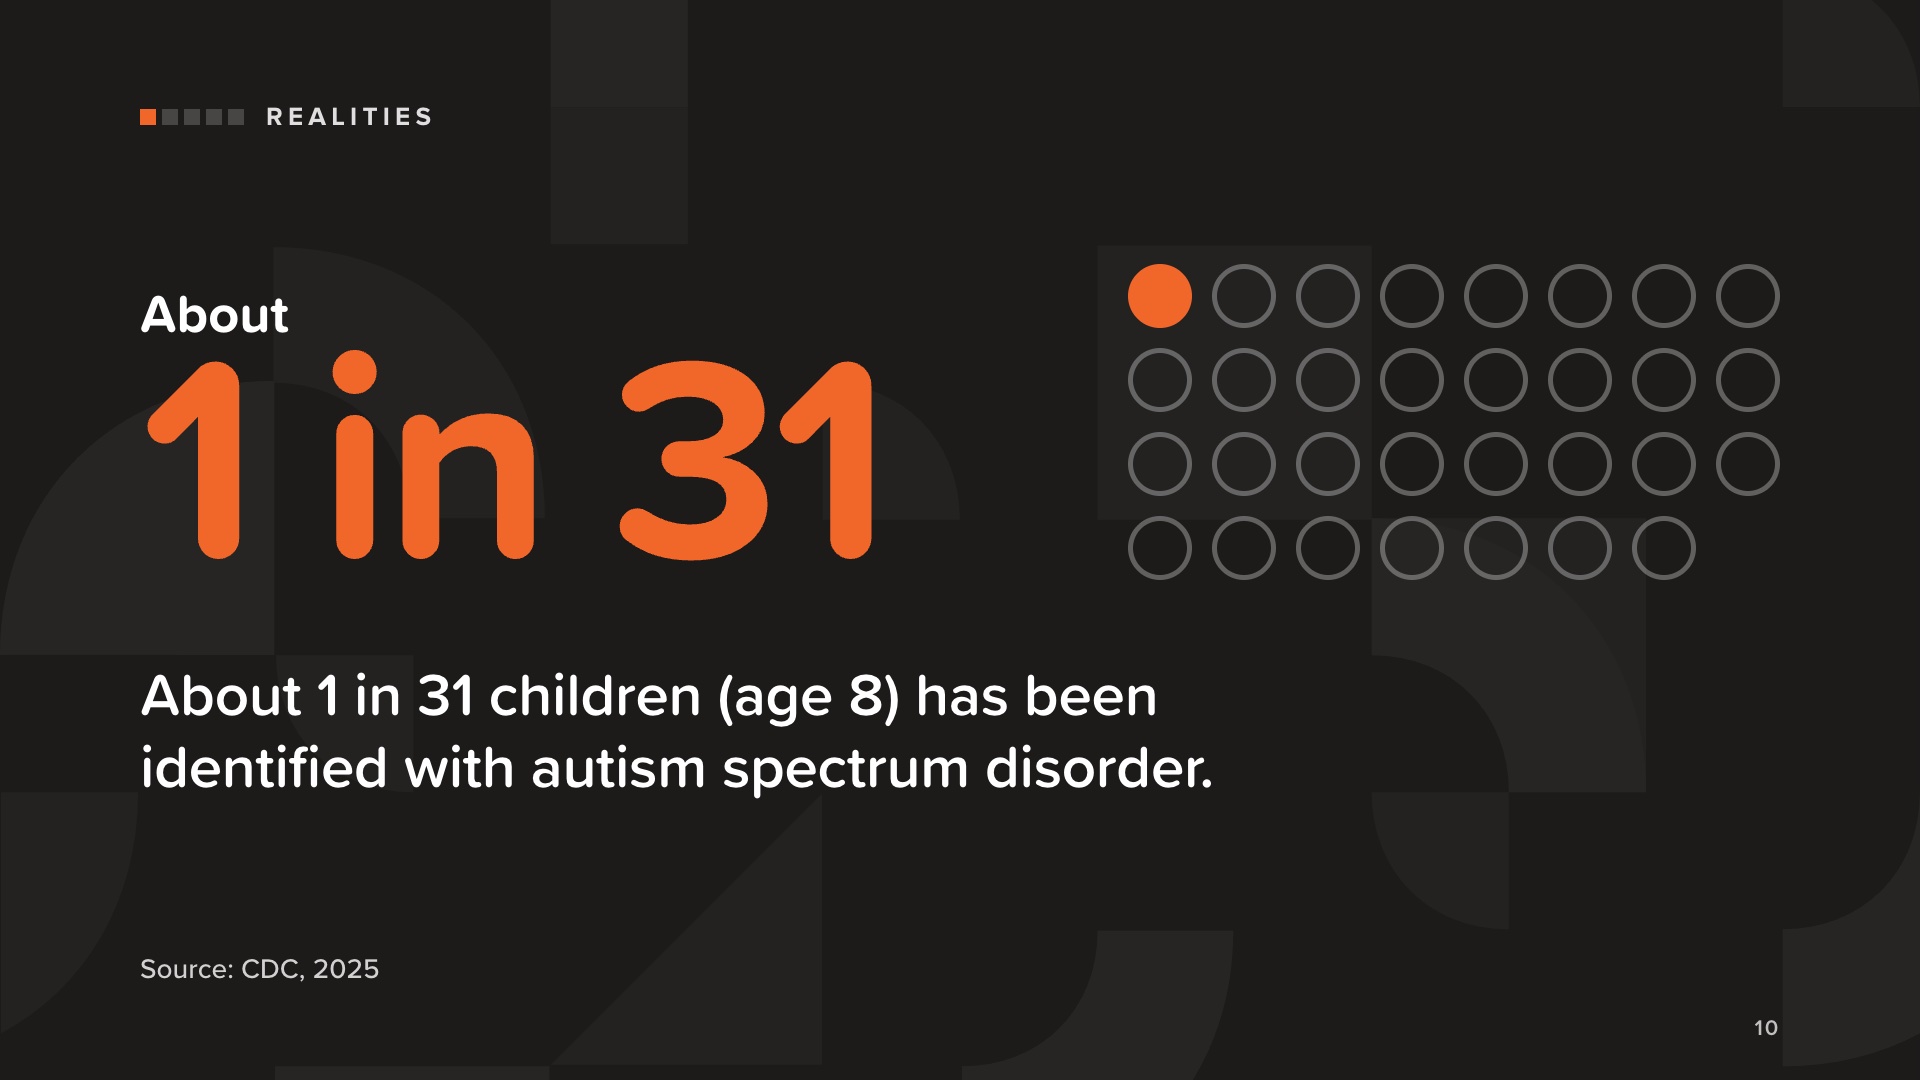
Примерно у одного из 31 ребенка (в возрасте 8 лет) диагностировано расстройство аутистического спектра. В книге у сына Вэл диагностировано расстройство аутистического спектра.
Используйте формулировки, ориентированные на человека: «ребенок с аутизмом» или «ребенок с расстройством аутистического спектра». Избегайте таких выражений, как «страдает от».
Источник: Центры по контролю и профилактике заболеваний, «Распространённость и раннее выявление расстройств аутистического спектра среди детей в возрасте 4 и 8 лет — сеть ADDM, 16 центров, США, 2022 г.», MMWR Surveillance Summaries 74(SS-2), 17 апреля 2025 г.
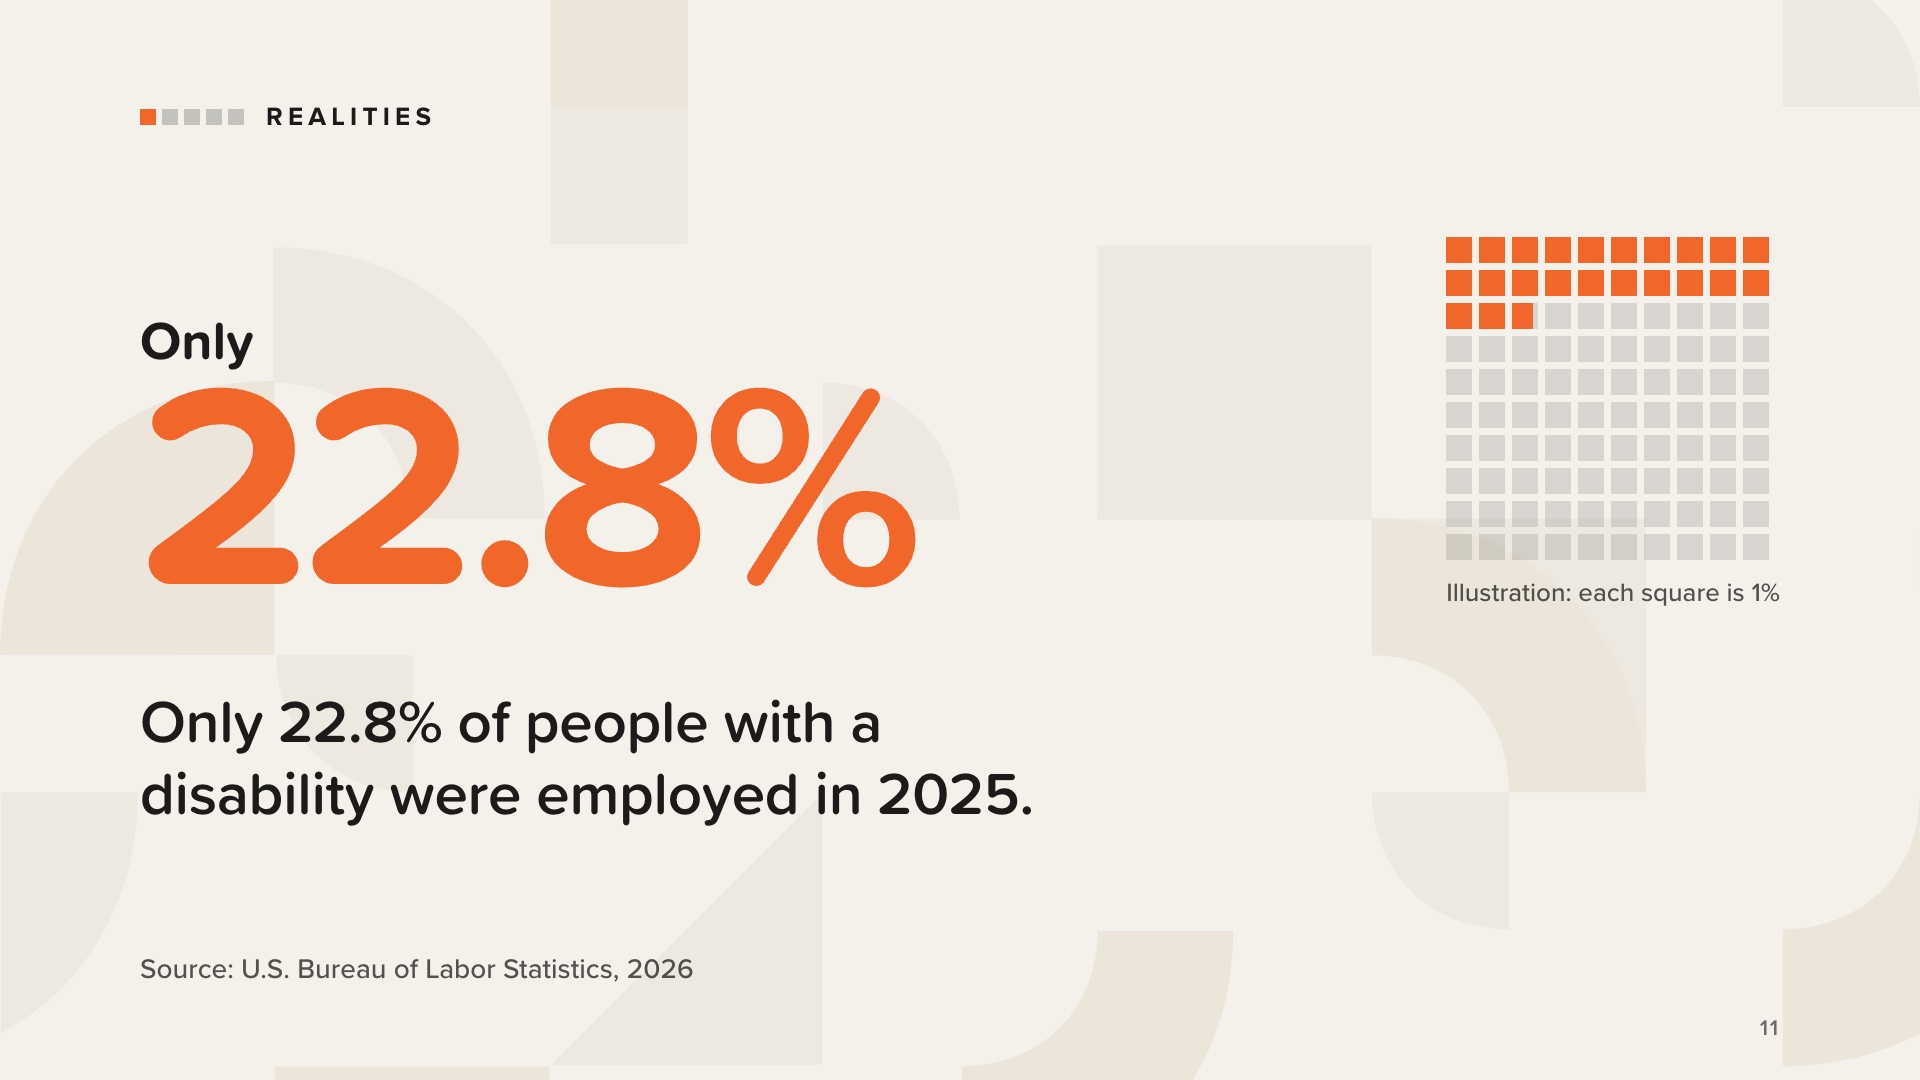
Для многих семей обязанности продолжаются и после окончания детства. В 2025 году только 22,8 % людей с инвалидностью имели работу.
Это означает, что многие взрослые с инвалидностью полагаются на государственные пособия, помощь семьи и другие ресурсы для покрытия расходов на проживание и медицинское обслуживание — как в детстве, так и во взрослом возрасте. Именно поэтому план должен охватывать две жизни.
Квадраты иллюстрируют один и тот же показатель: каждый из них соответствует 1 % людей с инвалидностью.
Источник: Бюро статистики труда США, «Люди с инвалидностью: характеристики рабочей силы — 2025 год», пресс-релиз USDL-26-0364, 3 марта 2026 г.
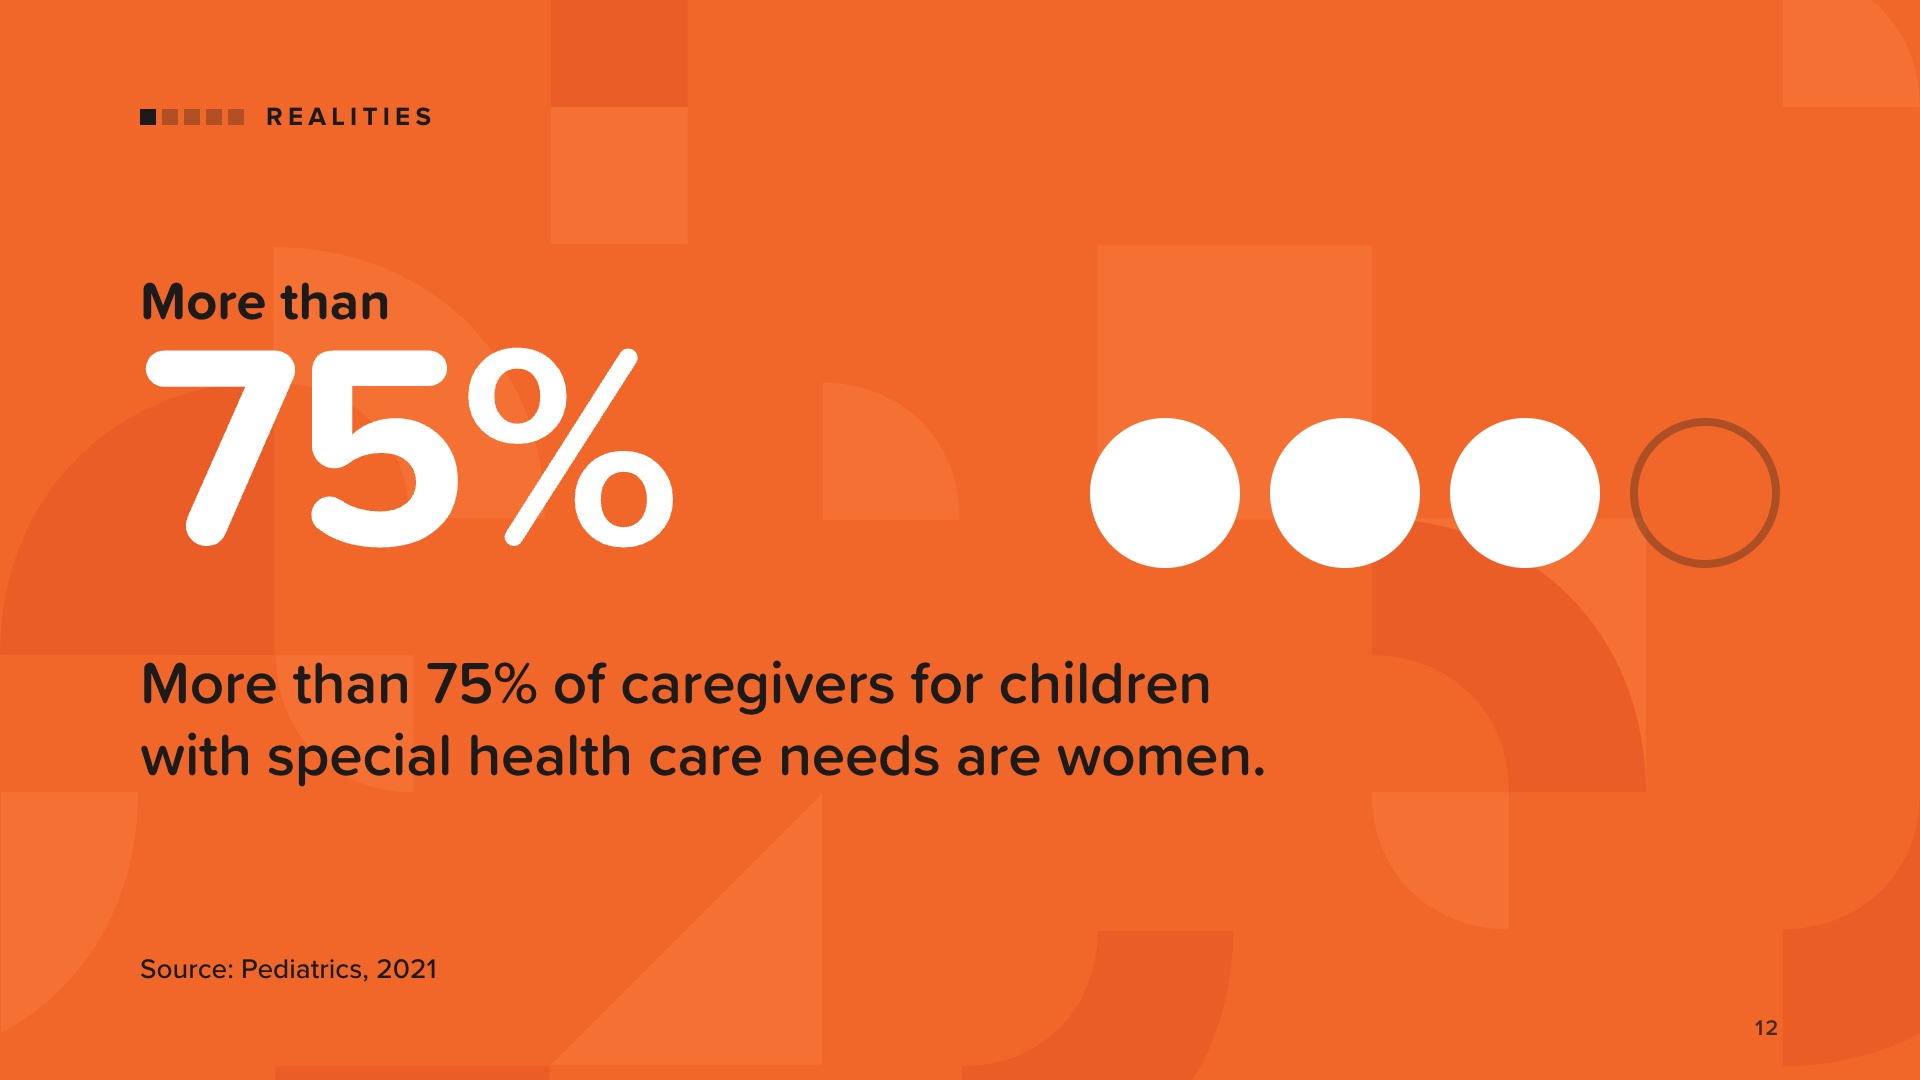
Уход за ребенком с особыми потребностями требует времени: посещение врачей, сеансы терапии, родительские собрания в школе, а порой и постоянный присмотр. Многие детские учреждения не могут принимать детей с особыми потребностями, а услуги частных воспитателей могут стоить дороже, чем позволяет большинство семейных бюджетов.
Поэтому один из родителей часто вынужден искать более гибкую работу, работать неполный рабочий день или вовсе уйти с работы. Обычно этим родителем оказывается мать. Более 75 % лиц, осуществляющих уход за детьми с особыми потребностями в медицинском обслуживании, — женщины.
Источник: Фостер, Чорний, Квон, Кан, Херд-Гаррис и Дэвис, «Дети с особыми потребностями в медицинском уходе и отказ от трудовой деятельности членов семьи», Pediatrics 148(3), сентябрь 2021 г. (По данным исследования, этот показатель составляет 76,4 %.)
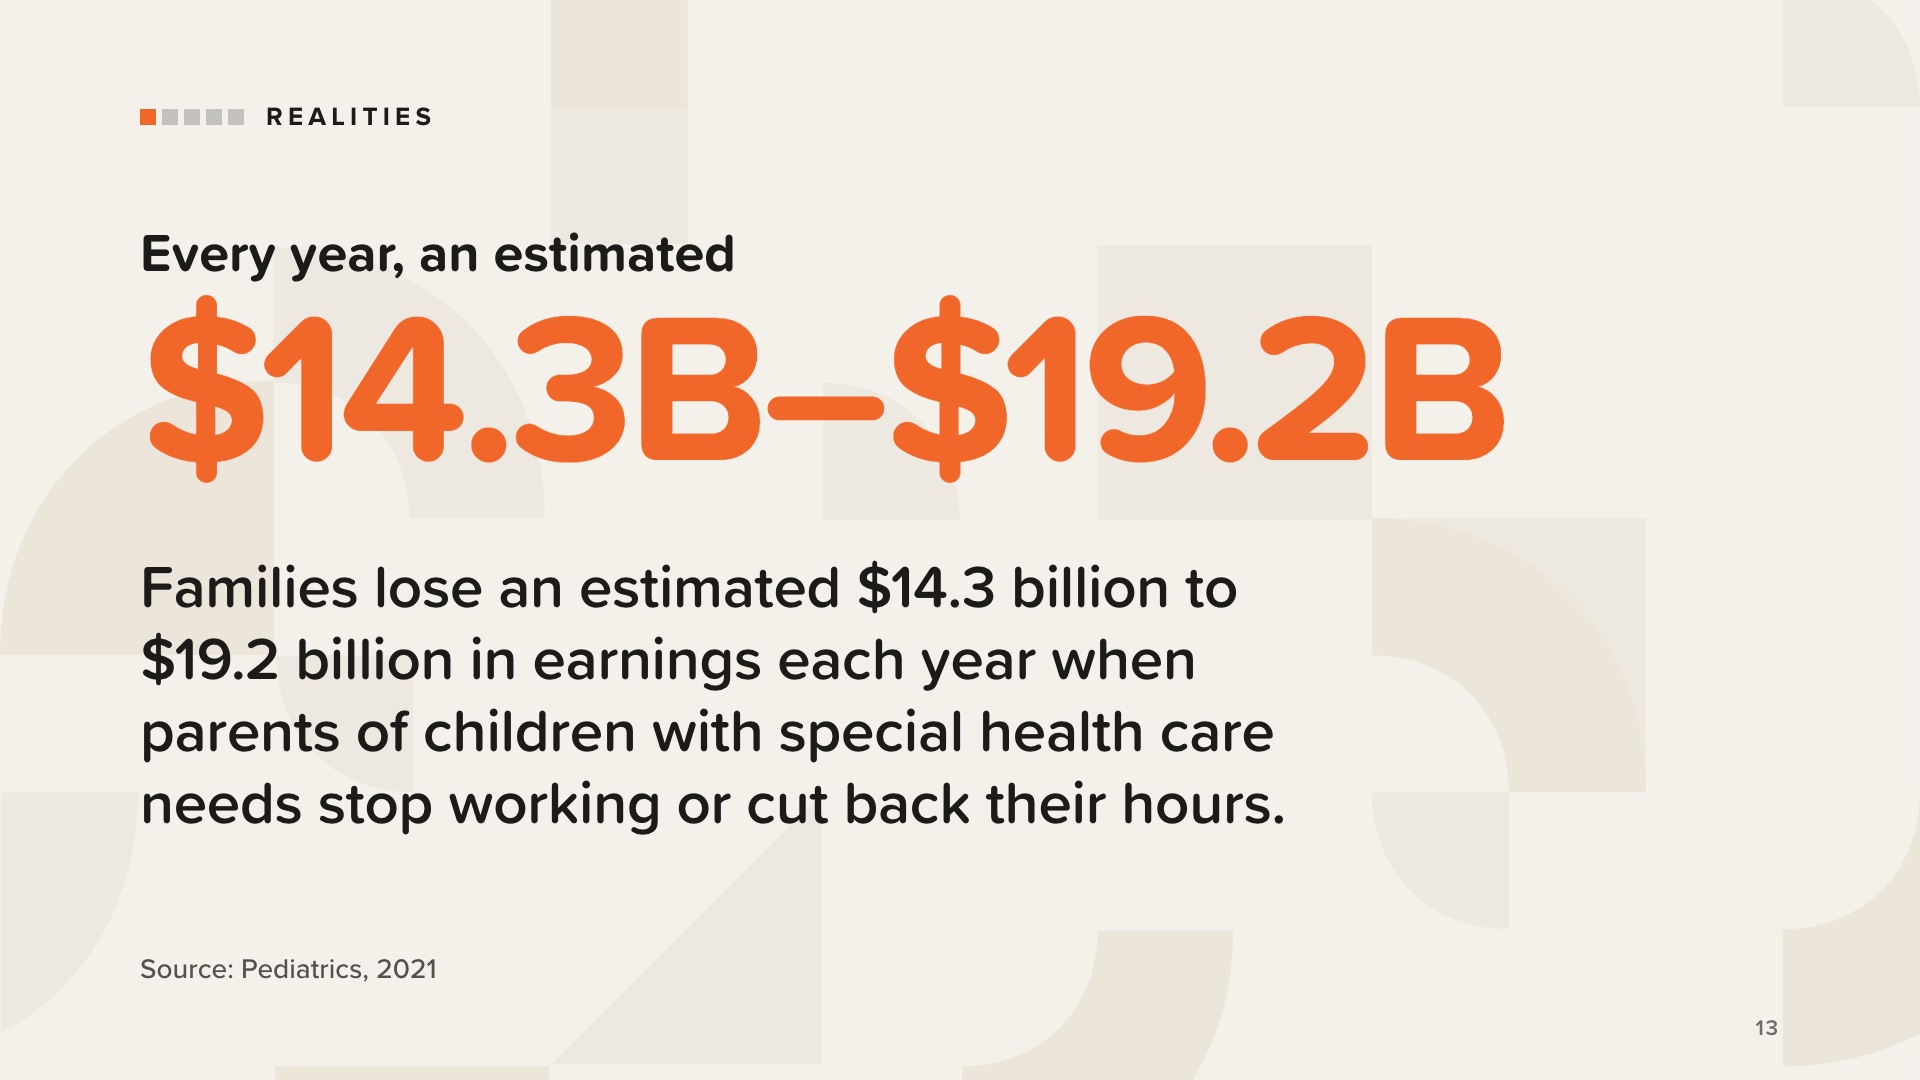
Когда один из родителей уходит с работы, семья теряет не только заработную плату. В книге перечислено, что ещё может быть утрачено: отчисления на пенсионное обеспечение, софинансирование со стороны работодателя, история заработка для целей социального страхования, медицинские льготы, карьерный рост, профессиональные связи и перспективы увеличения дохода в будущем.
Эти потери могут проявиться не сразу, но с годами они накапливаются.
В книге также приведены вопросы, которые следует задать себе перед принятием решения: каков реальный чистый доход? Какие льготы будут утрачены? Какова долгосрочная цена для карьеры? Что произойдет с пенсионным обеспечением? Какие риски связаны с одним источником дохода? Как это повлияет на будущие выплаты близким? Есть ли другие варианты, например, гибкий график работы?
Источник: Foster et al., «Дети с особыми потребностями в медицинском уходе и отказ от работы членов семьи», Pediatrics 148(3), сентябрь 2021 г.
Семьи детей с ограниченными возможностями почти в два раза чаще, чем другие семьи, сталкиваются с финансовыми трудностями, связанными с расходами на медицинское обслуживание.
Скажем прямо: это не личная неудача. Это реальность, с которой сталкиваются многие семьи, и именно поэтому финансовое образование и наличие плана имеют столь большое значение.
Придерживайтесь формулировок, приведенных на слайде. Не добавляйте фразы типа «не могут спать» или другие детали, которых нет в исследовании.
Источник: Houtrow, Shearer, McKernan, Kuhlthau и Agrawal, «Обеспокоенность расходами на медицинское обслуживание и финансовые трудности семей детей с ограниченными возможностями», JAMA Network Open 8(4):e257826, 24 апреля 2025 г.
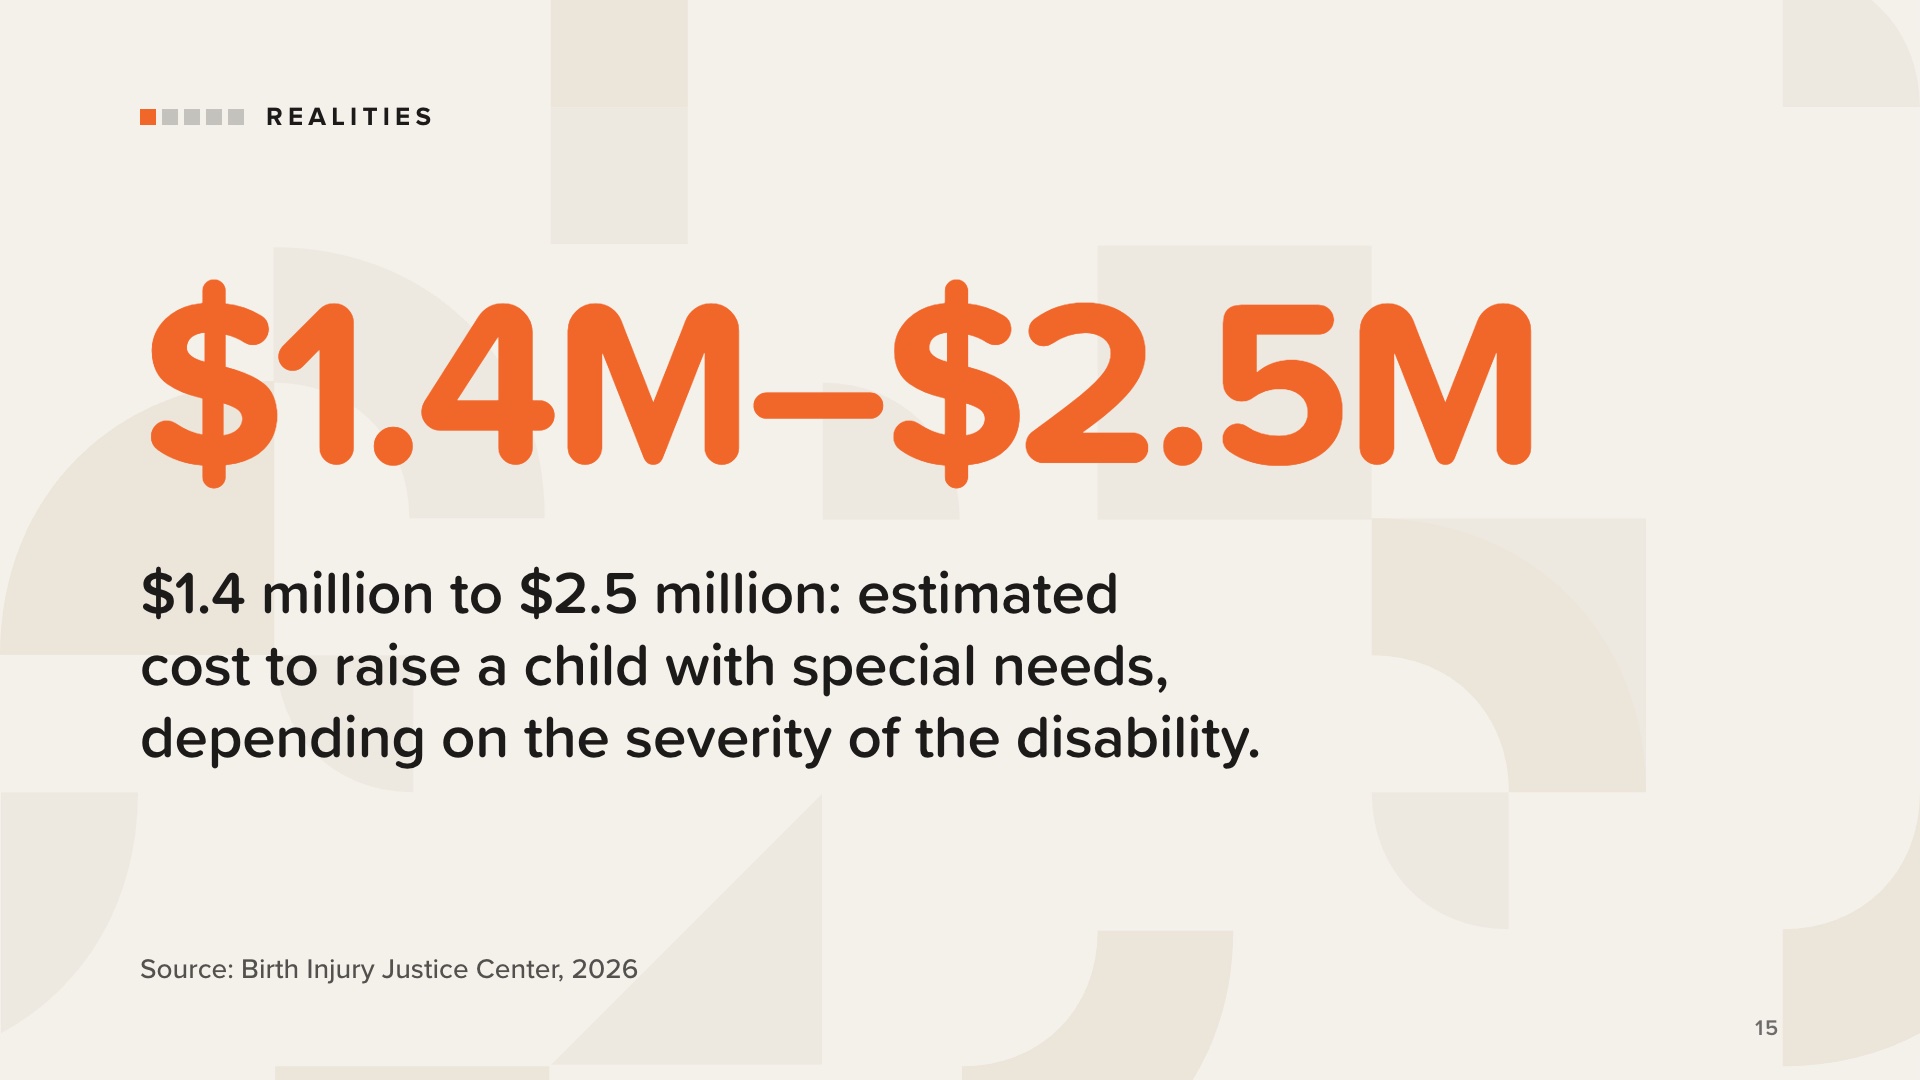
От 1,4 до 2,5 миллиона долларов — такова примерная стоимость воспитания ребенка с особыми потребностями, в зависимости от степени тяжести инвалидности.
Это лишь приблизительная оценка, а не прогноз для какой-либо конкретной семьи.
Цель не в том, чтобы кого-то напугать. У каждой семьи свои цифры, поэтому план необходимо составлять исходя из ваших собственных данных.
Источник: Birth Injury Justice Center, «Финансовая поддержка детей с ограниченными возможностями», Кэти Лавендер, дипломированная медсестра (5 января 2026 г.).
Теперь о государственных программах простым языком. Помощь существует. Просто найти её и сохранить может быть непросто.
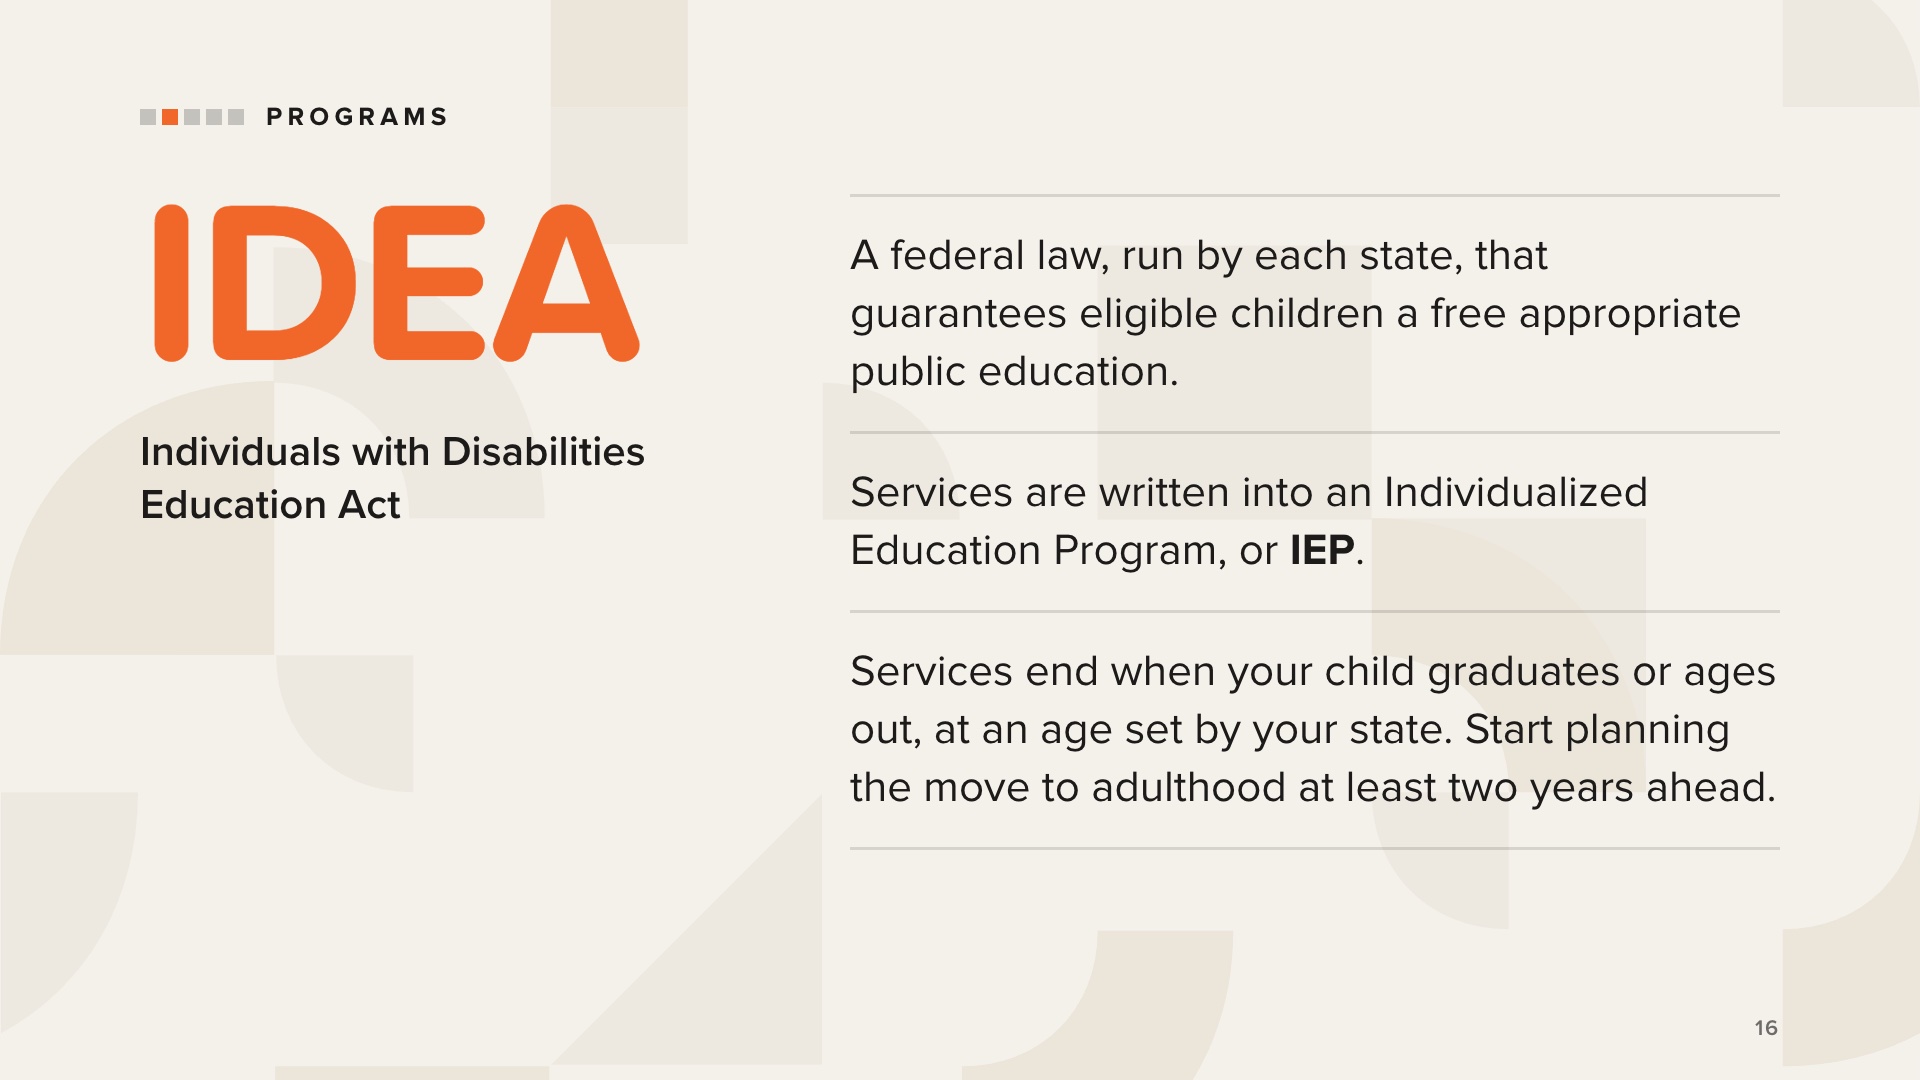
Закон об образовании лиц с ограниченными возможностями (IDEA) — это федеральный закон, реализуемый на уровне штатов. Он гарантирует бесплатное надлежащее государственное образование в наименее ограничивающей среде детям с ограниченными возможностями, имеющим на это право. Он охватывает раннее вмешательство для младенцев и детей ясельного возраста, а также услуги специального образования в школьные годы.
Услуги предоставляются в основном в рамках индивидуальной образовательной программы (IEP), разрабатываемой совместно с родителями, педагогами и другими специалистами.
Вот что важно. Эти услуги заканчиваются, когда ваш ребенок заканчивает школу или достигает предельного возраста, который зависит от вашего штата. После этого основная ответственность за образовательные услуги переходит к семье. В книге рекомендуется подготовиться к этому переходу как минимум за два года до окончания предоставления услуг.
В каждом штате также существует финансируемая из федерального бюджета Система защиты и адвокации (Protection and Advocacy System), которая обеспечивает юридическую защиту интересов людей с ограниченными возможностями. Их список приводится на сайте Национальной сети по правам людей с ограниченными возможностями (National Disability Rights Network).
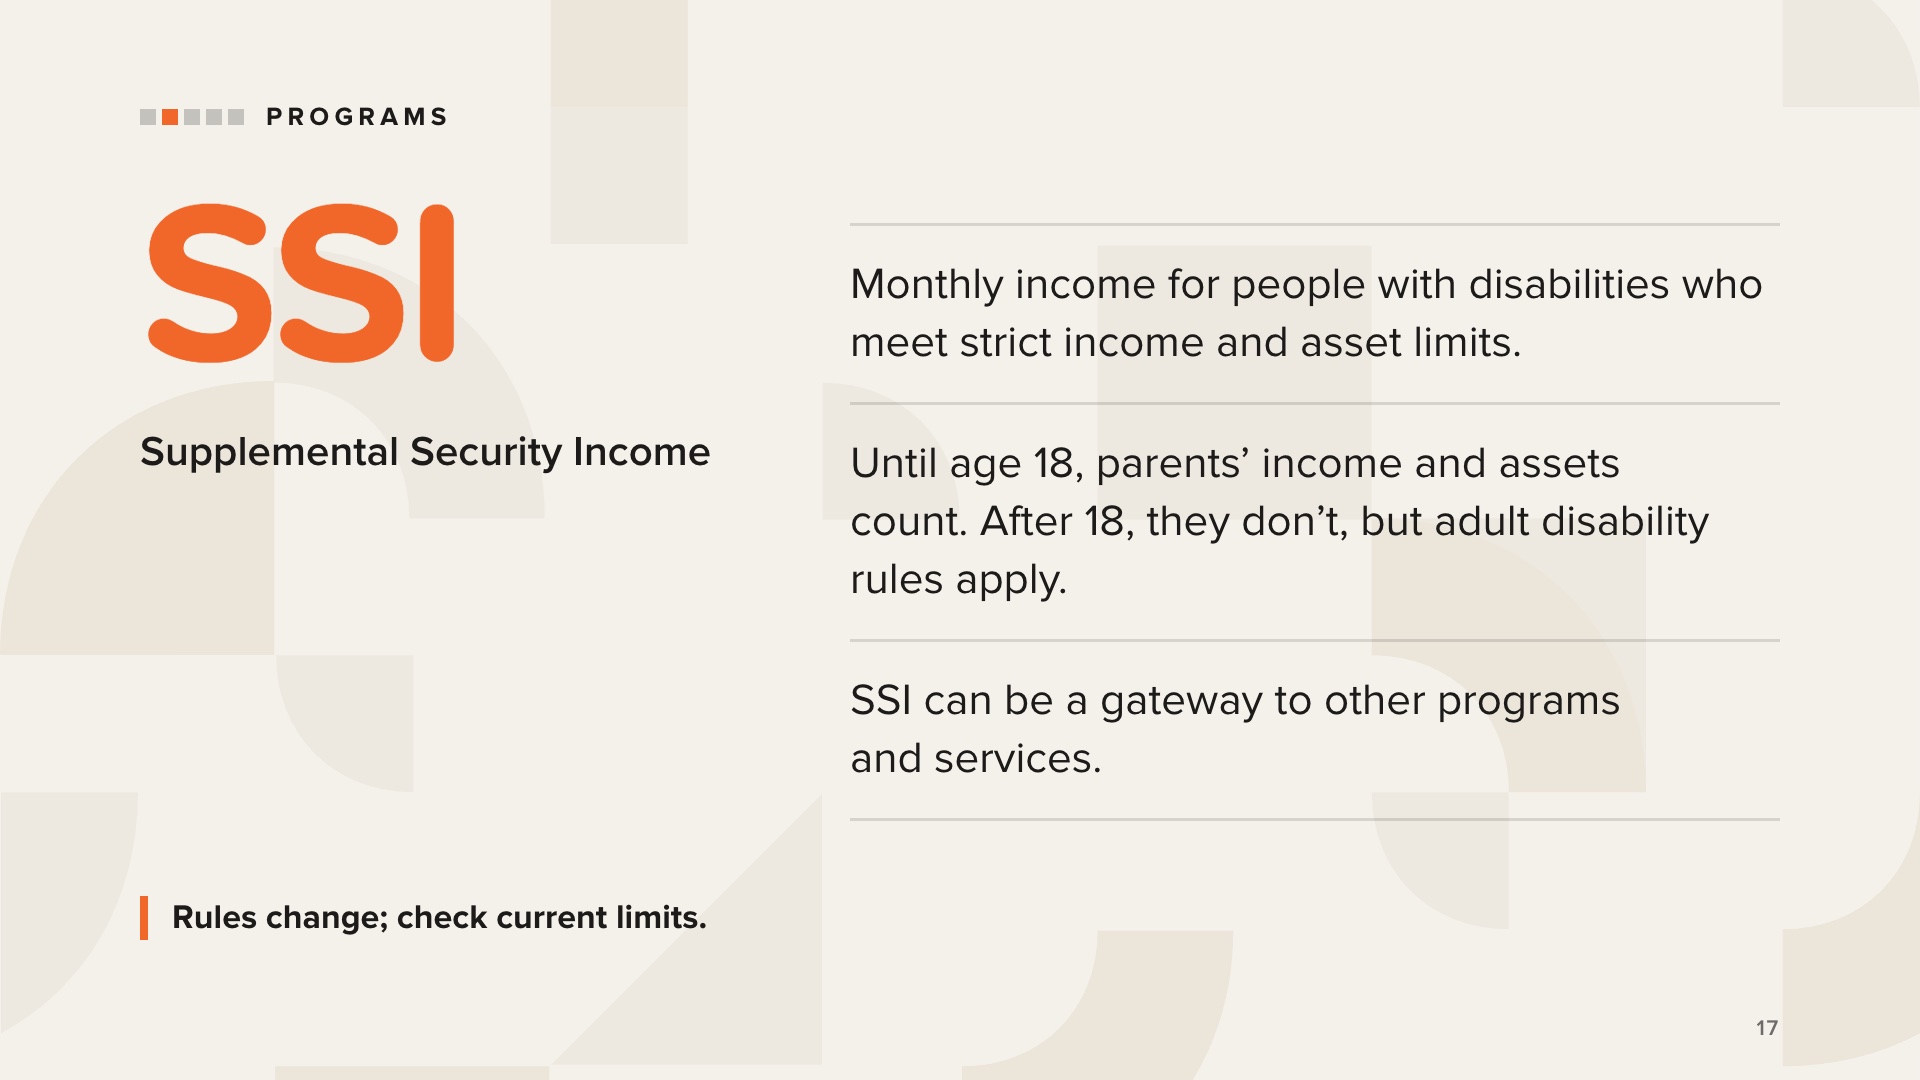
Программа SSI (Supplemental Security Income, «Дополнительный доход по социальному обеспечению») предоставляет ежемесячные денежные выплаты лицам, соответствующим критериям участия.
Эта программа основана на «проверке материального положения». До достижения ребенком 18 лет учитываются доходы и активы родителей, причем установленные пределы очень низкие, поэтому многие семьи не соответствуют критериям участия, пока их ребенок является несовершеннолетним.
По достижении ребенком 18 лет доходы и активы родителей больше не учитываются. Однако Управление социального обеспечения вновь проверяет право на получение пособия, руководствуясь правилами для взрослых с инвалидностью. Об этом — на следующем слайде.
Право на получение SSI часто открывает доступ к другим программам и услугам.
Не называйте предельные суммы по памяти и никогда не говорите никому, что он имеет или не имеет право на получение пособия. Правила и пределы меняются, поэтому направляйте семьи на сайт Управления социального обеспечения (ssa.gov) и к их собственным специалистам для получения актуальных данных.
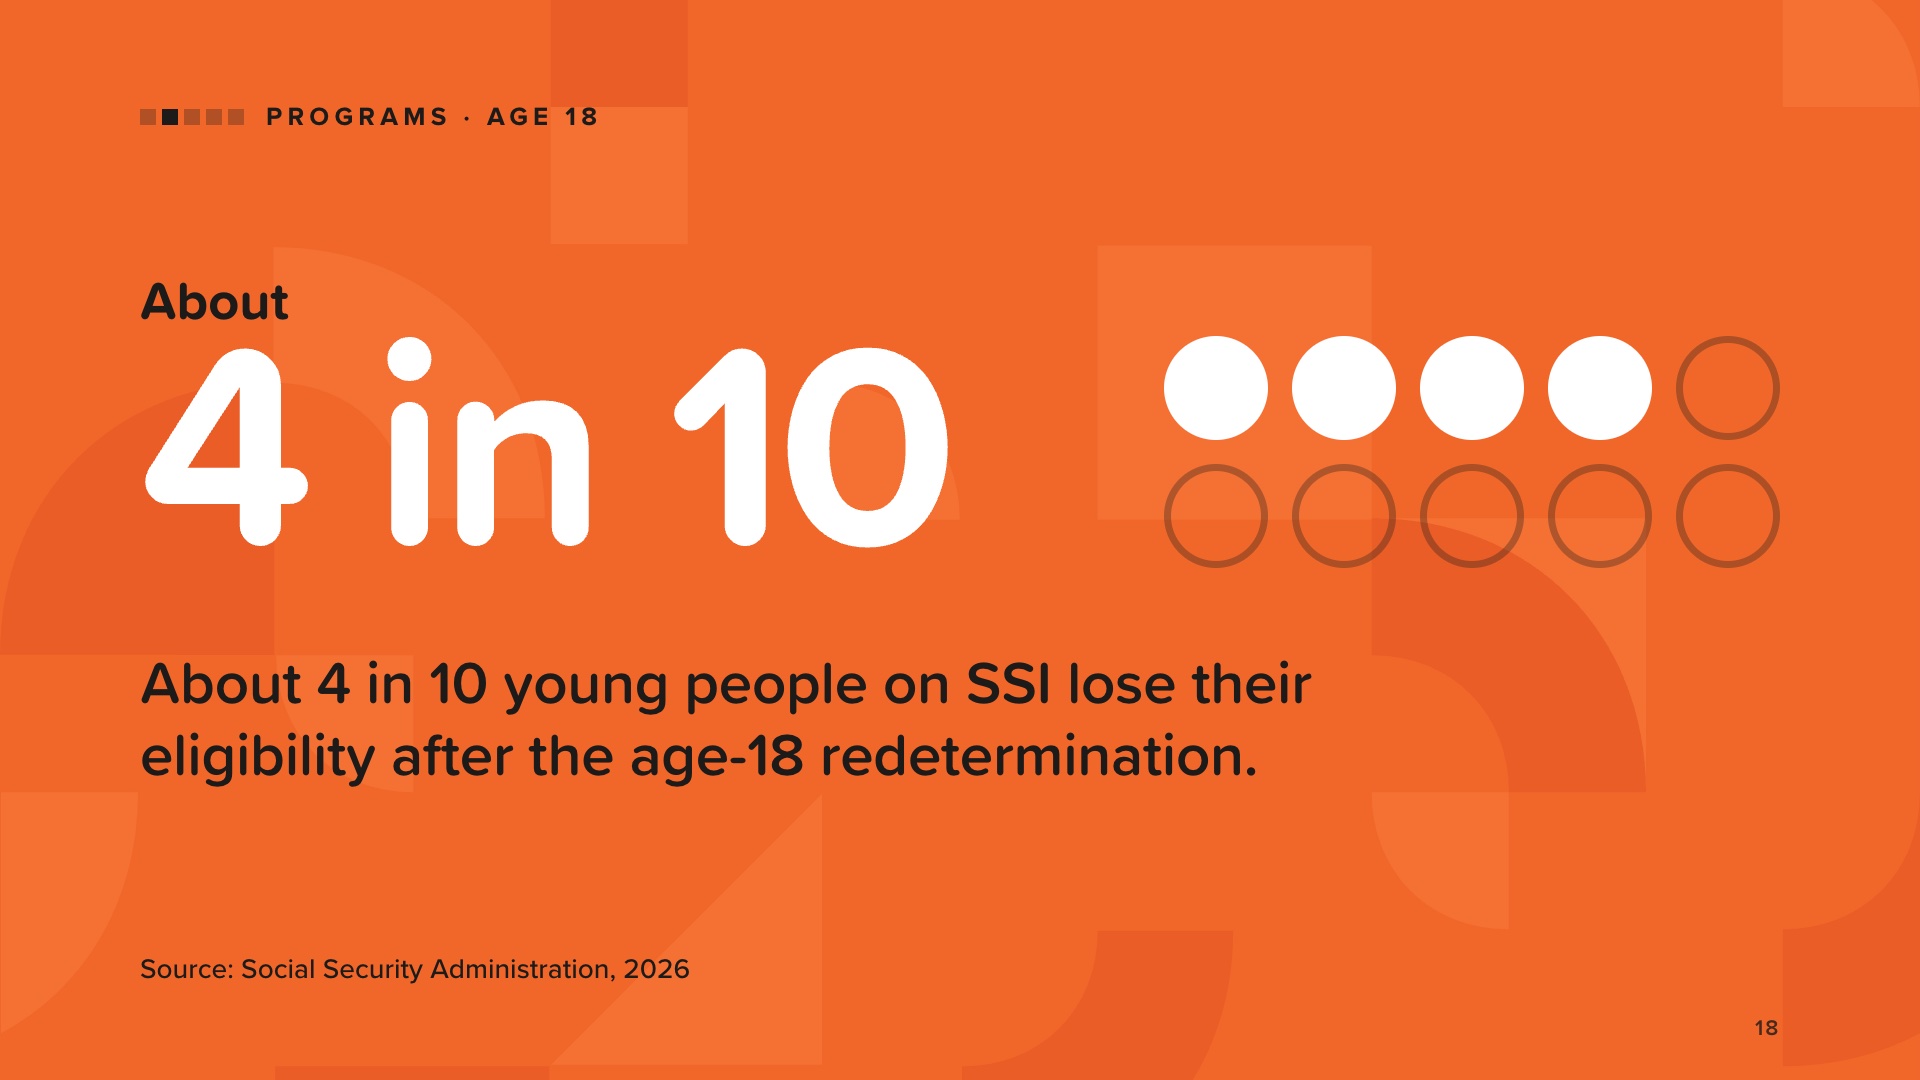
В 18 лет Управление социального обеспечения пересматривает право молодого человека на дальнейшее получение SSI, применяя при этом правила, действующие для взрослых с инвалидностью, а не для детей. Это означает необходимость заполнения новых форм и предоставления документов, подтверждающих наличие тяжелого нарушения здоровья, препятствующего полноценной трудовой деятельности.
Примерно 4 из 10 молодых людей, получающих SSI, теряют право на пособие после пересмотра в 18 лет.
Что из этого следует для семей: знайте о предстоящем пересмотре и заранее подготовьте необходимые документы. Система защиты и адвокации каждого штата может помочь с апелляциями по SSI и спорами о выплатах.
Используйте формулировку «примерно 4 из 10». Если кто-то спросит о других цифрах, это самые последние данные Управления социального обеспечения (Ежегодный отчет по программе SSI за 2026 год).
Источник: Управление социального обеспечения, «Ежегодный отчет по программе дополнительного дохода (SSI) за 2026 год», таблица V.D4, 22 июля 2026 г.
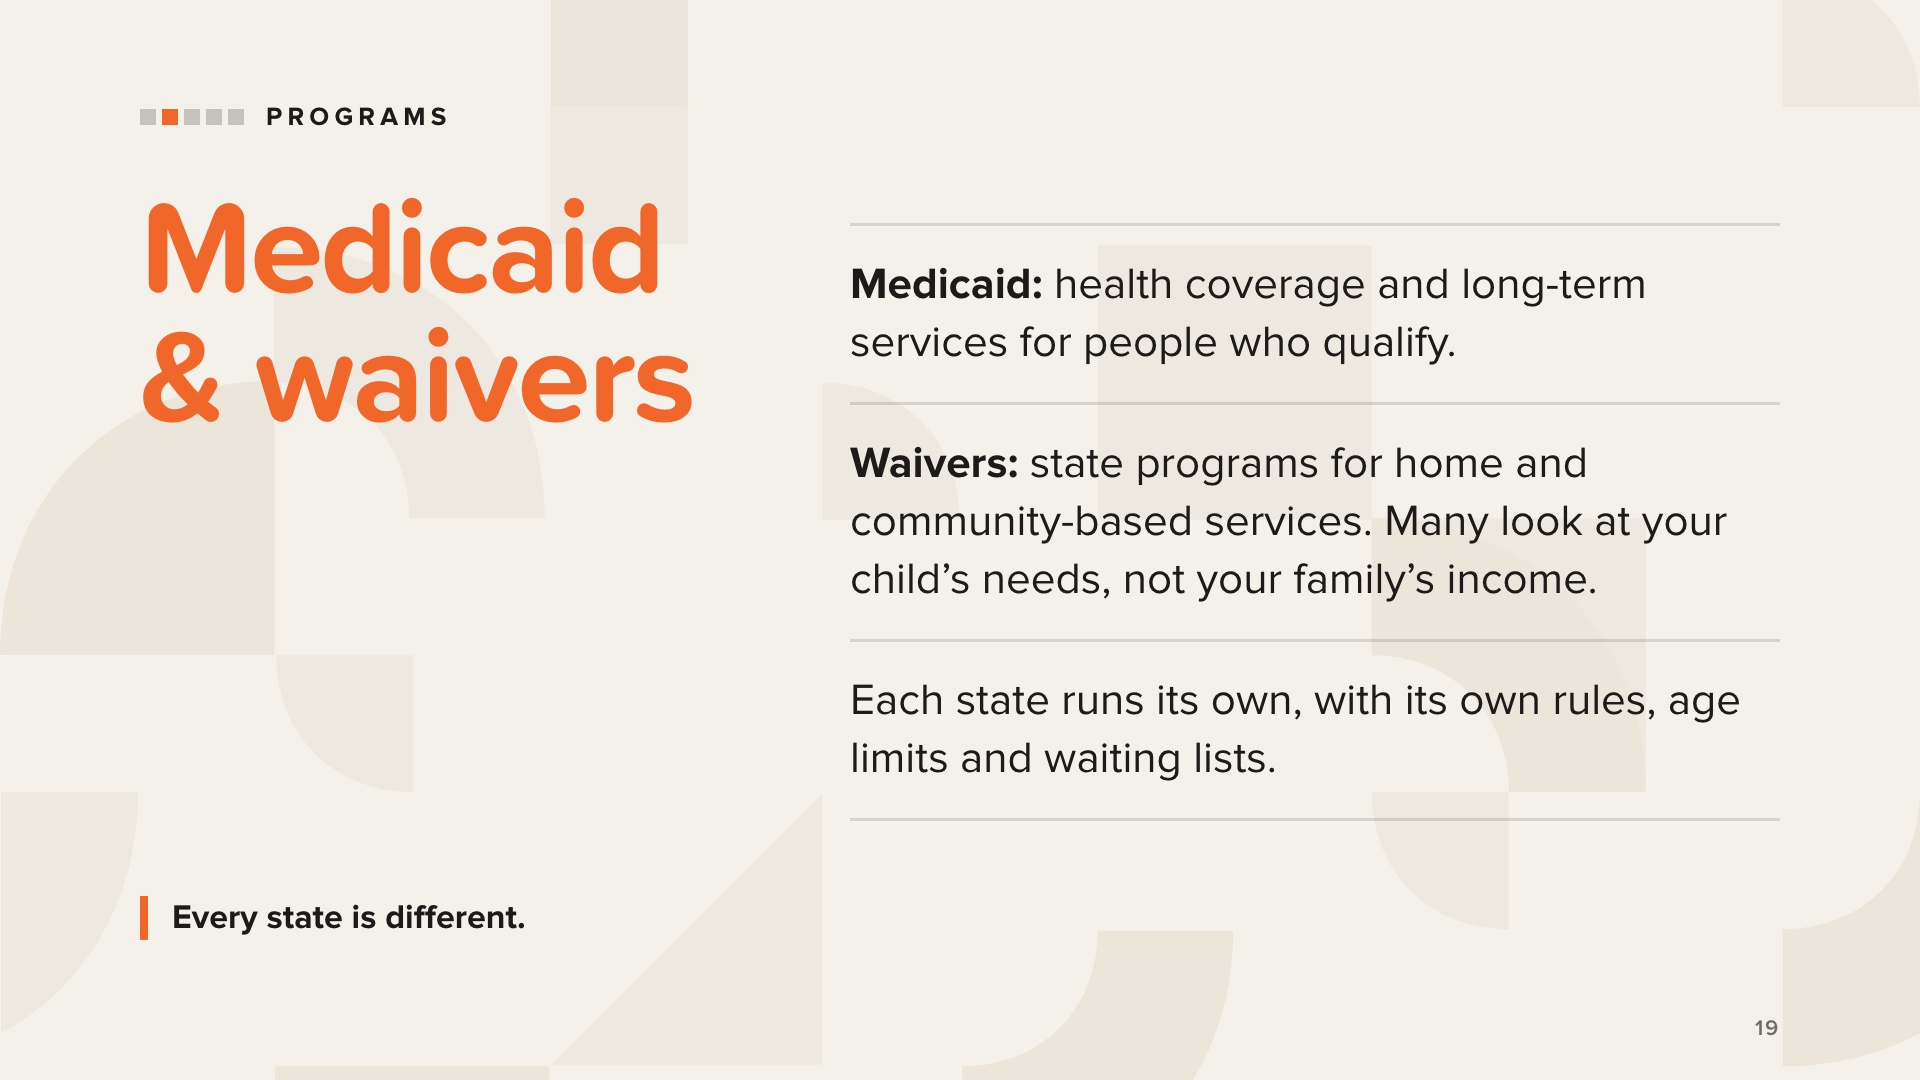
Medicaid — это программа, ориентированная на потребности. Помимо медицинской и стоматологической помощи, она может финансировать дневные программы для взрослых с особыми потребностями, а в некоторых штатах — оплачивать услуги семейных опекунов. В большинстве штатов люди, получающие SSI, также имеют право на Medicaid. Семьям следует уточнить информацию в своём штате.
Программы исключений (waivers) — это следующий вариант для семей, не имеющих права на Medicaid. Наиболее распространённой из них является программа исключений «Услуги на дому и в сообществе» (HCBS). Во многих программах исключений учитывается инвалидность или уровень необходимого ухода, а не доходы родителей.
Примером из книги служит программа исключений «Кэти Беккетт», также называемая «Deeming Waiver» или «TEFRA Medicaid». Она доступна во многих штатах для детей в возрасте до 18 лет и не учитывает доходы родителей.
Обращайте внимание на возрастные ограничения и ежегодное продление. Некоторые программы заканчиваются по достижении 18 или 21 года, а некоторые необходимо продлевать каждый год.
На сайте Medicaid.gov программы перечислены по штатам. Никогда не обещайте никому право на участие в программе.
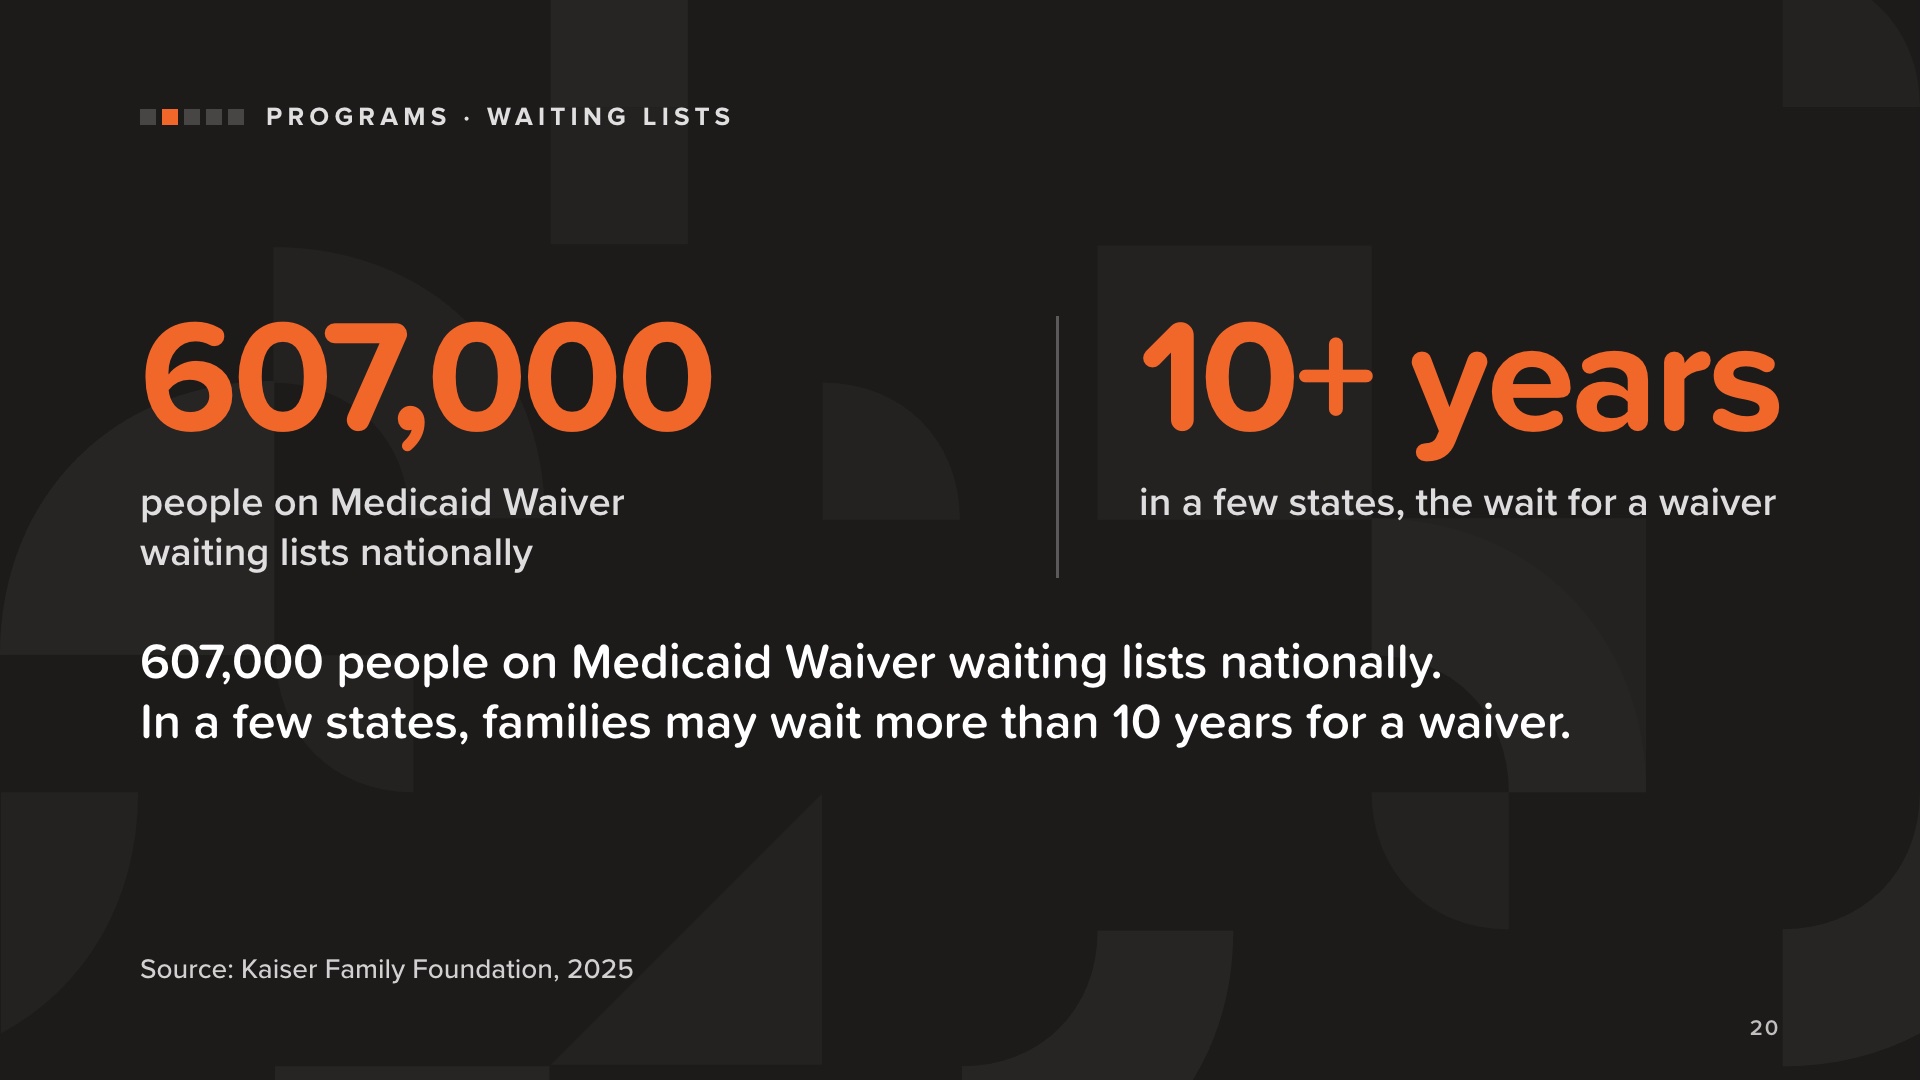
В каждом штате количество мест в программах исключений ограничено, поэтому многие семьи вынуждены ждать месяцами, а порой и годами.
По всей стране в списках ожидания на участие в программах исключений Medicaid числятся 607 000 человек. И, как отмечается в книге, в некоторых штатах семьям может потребоваться более 10 лет, чтобы получить одобрение.
Что из этого следует для семей: заранее поинтересуйтесь списками ожидания и узнайте, как работает система ожидания в вашем штате.
Источник: Kaiser Family Foundation, «Обзор списков ожидания на услуги Medicaid на дому и в сообществе с 2016 по 2025 год», Алиса Бернс, Эбби Волк и Молли О’Мэлли Уоттс (20 ноября 2025 г.). Фраза «более 10 лет» взята из книги (с. 23), в которой цитируется тот же отчет KFF.
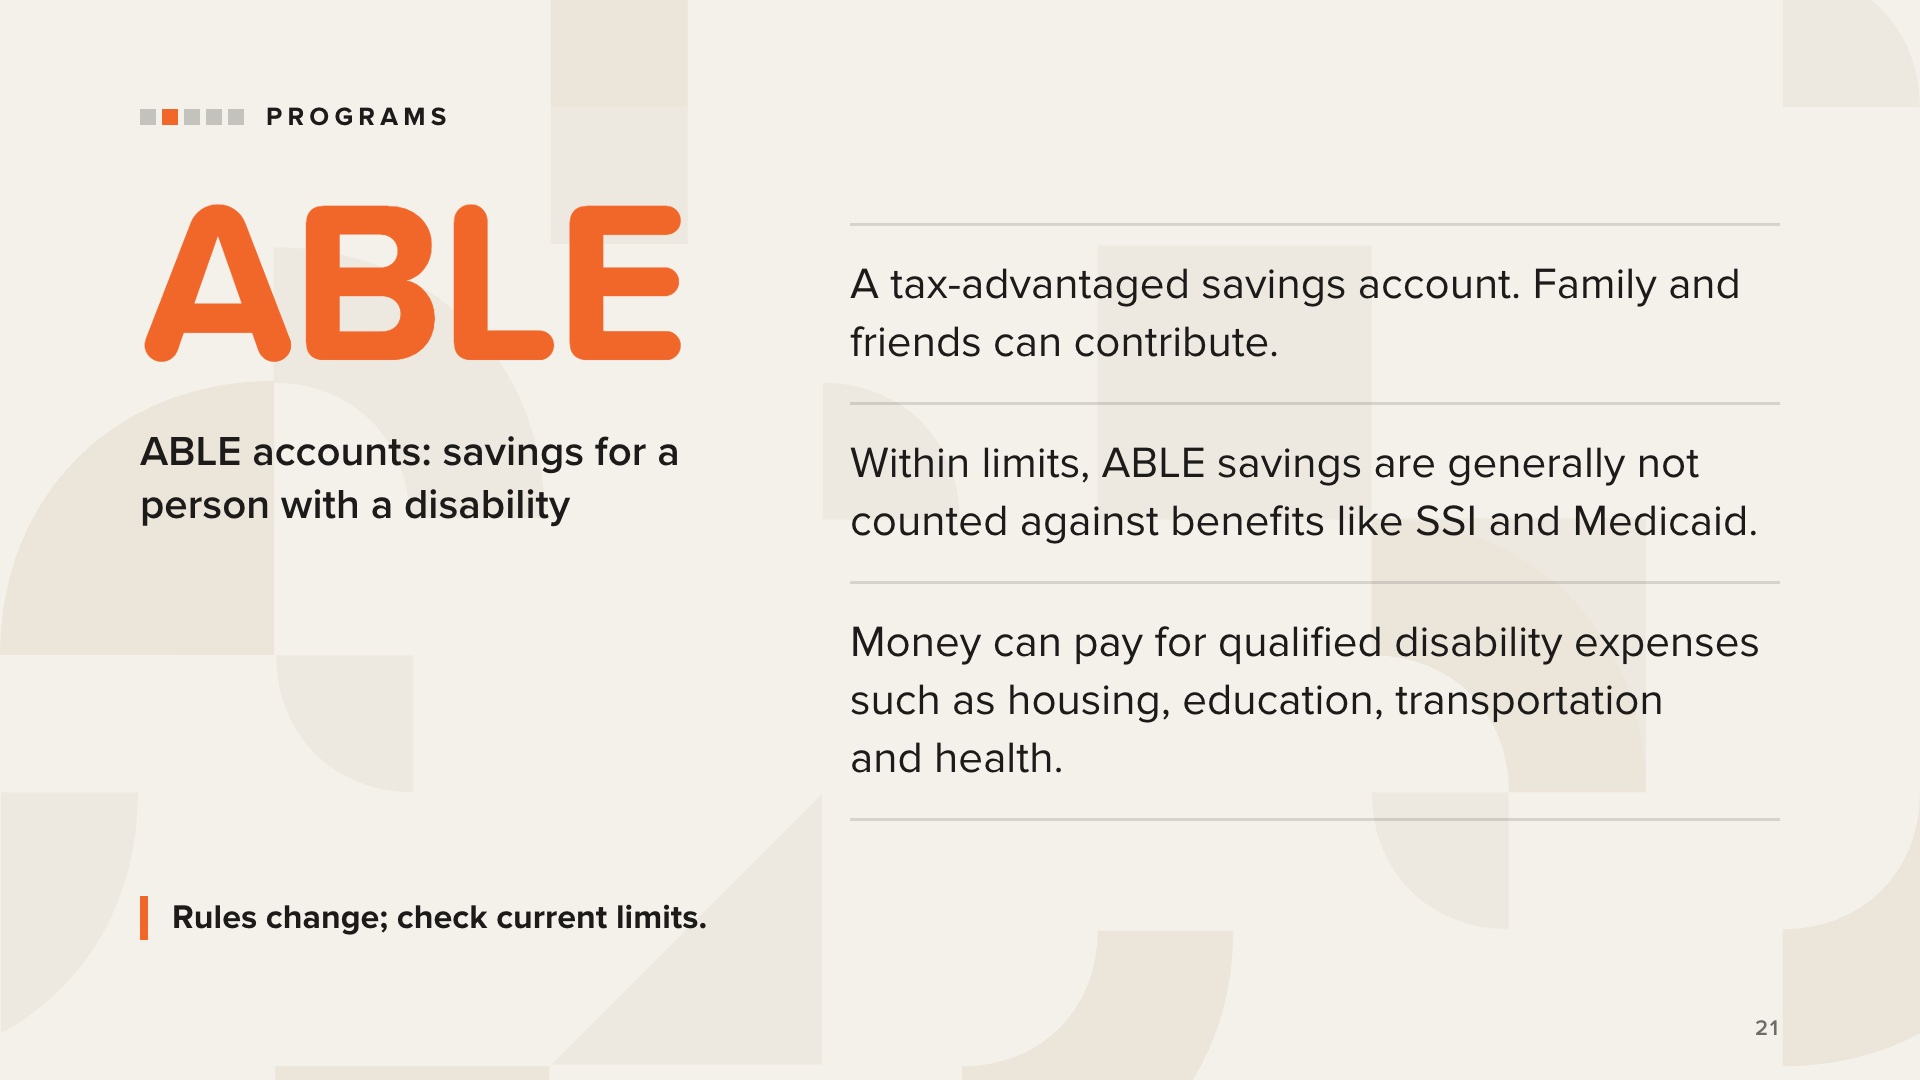
Счета ABLE были введены в соответствии с федеральным законом ABLE (Achieving a Better Life Experience). Иногда их называют счетами 529A.
Они были разработаны для того, чтобы люди с ограниченными возможностями могли в определенных пределах откладывать и приумножать средства, не теряя при этом важных государственных льгот. Вносить средства на такие счета могут члены семьи, друзья и другие лица.
Средства, снятые на «квалифицированные расходы, связанные с инвалидностью», могут покрывать расходы на образование, жилье, транспорт, профессиональную подготовку, вспомогательные технологии, здравоохранение, основные расходы на проживание и многое другое.
Что нужно знать:
• У одного человека может быть только один счет ABLE.
• Право на участие зависит от возраста, в котором возникла инвалидность.
• Действуют ограничения на взносы и остаток на счете, которые могут меняться. Актуальные правила можно уточнить в Национальном ресурсном центре ABLE (ablenrc.org) или в плане вашего штата.
• После смерти владельца счета программа Medicaid может предъявить права на оставшиеся средства.
Мы описываем, как работают счета ABLE. Мы не рекомендуем никаких конкретных планов или инвестиций.
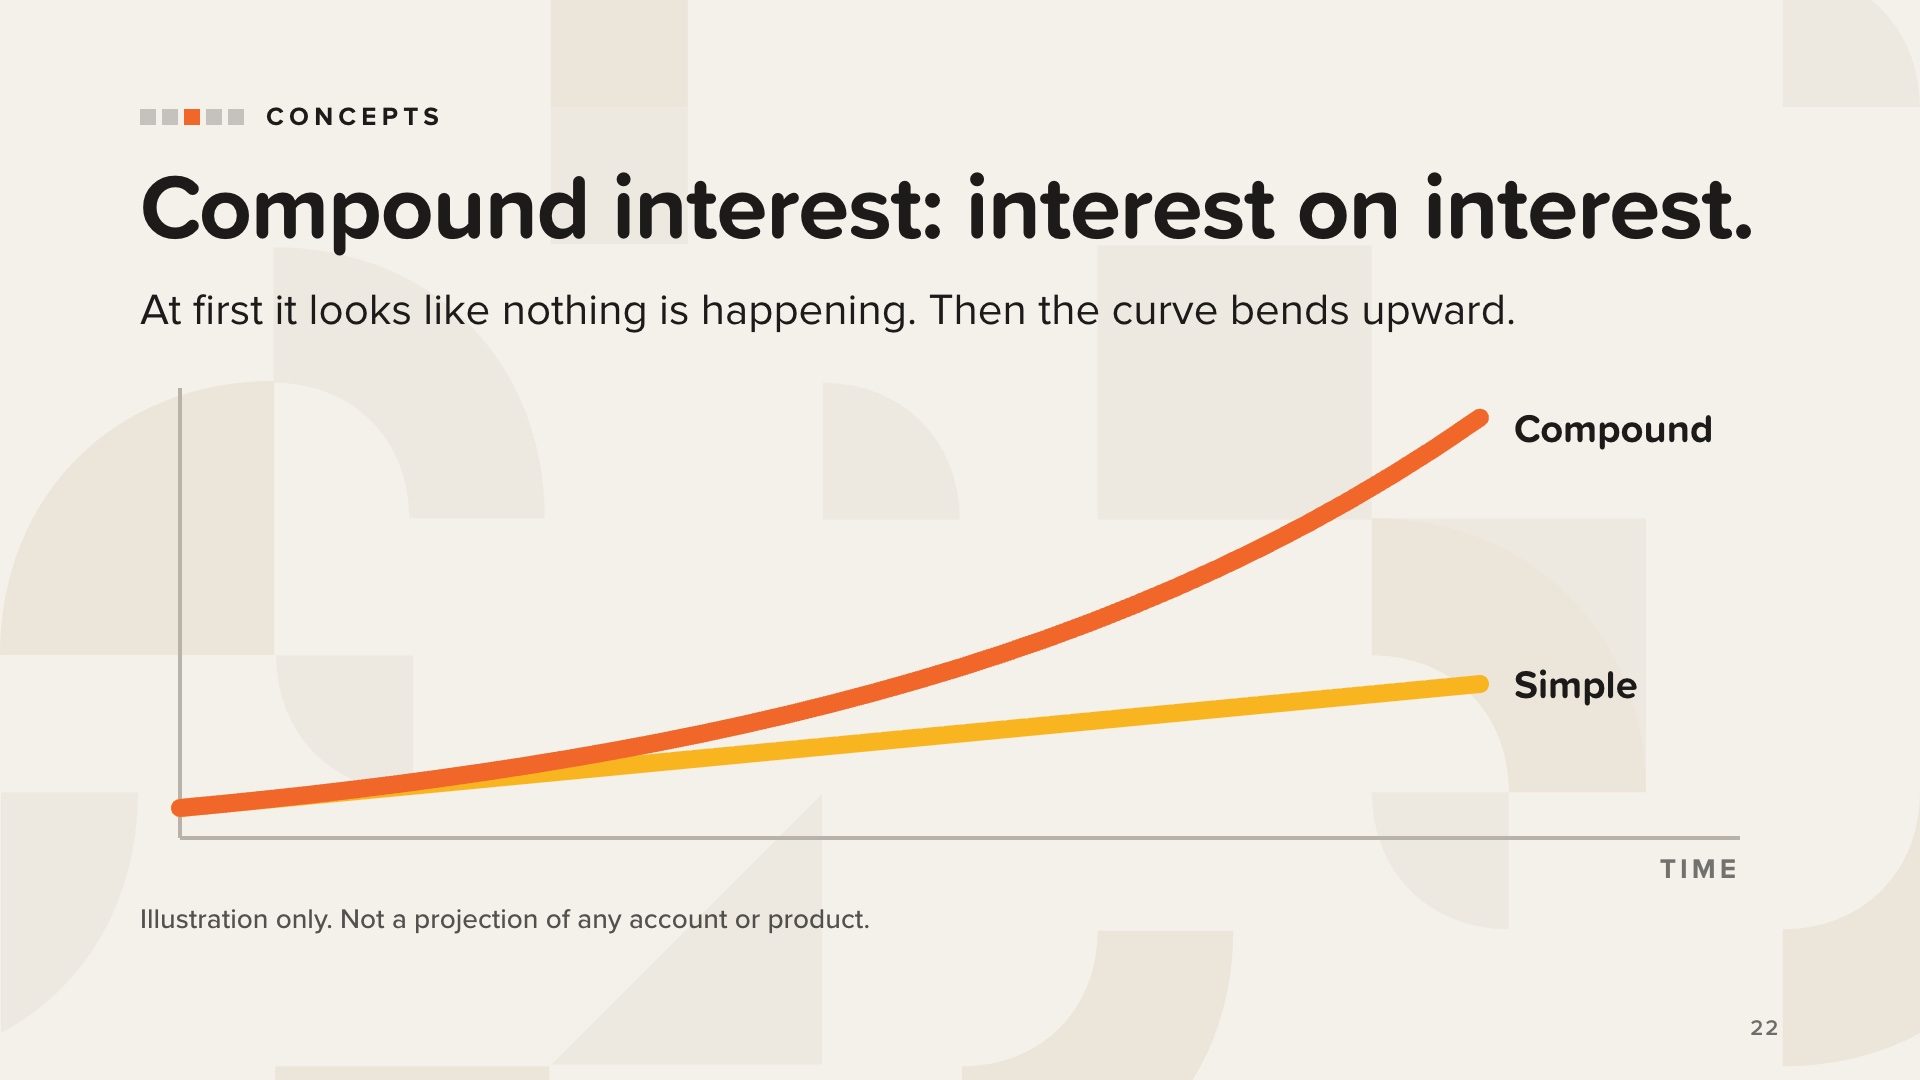
Начнём с самой простой идеи из этой книги: проценты. Проценты — это то, что приносят деньги, пока они просто лежат. Когда вы откладываете деньги, проценты работают на вас. Когда вы берёте в долг, вы, напротив, платите их. Это одна и та же сила, действующая в двух направлениях.
Простые проценты рассчитываются только с исходной суммы, поэтому она растёт по прямой линии (желтый график).
Сложные проценты рассчитываются с исходной суммы плюс все уже начисленные проценты. Это проценты на проценты, поэтому сумма растёт по кривой, которая постоянно изгибается вверх (оранжевая).
Сначала кривая сложных процентов выглядит невпечатляюще. Затем проценты начинают приносить проценты, и кривая поднимается так, что удивляет почти всех.
Та же математика работает против вас при расчёте остатков по кредитным картам.
Это иллюстрация идеи, а не прогноз. Не цитируйте ставки доходности или суммы в долларах.
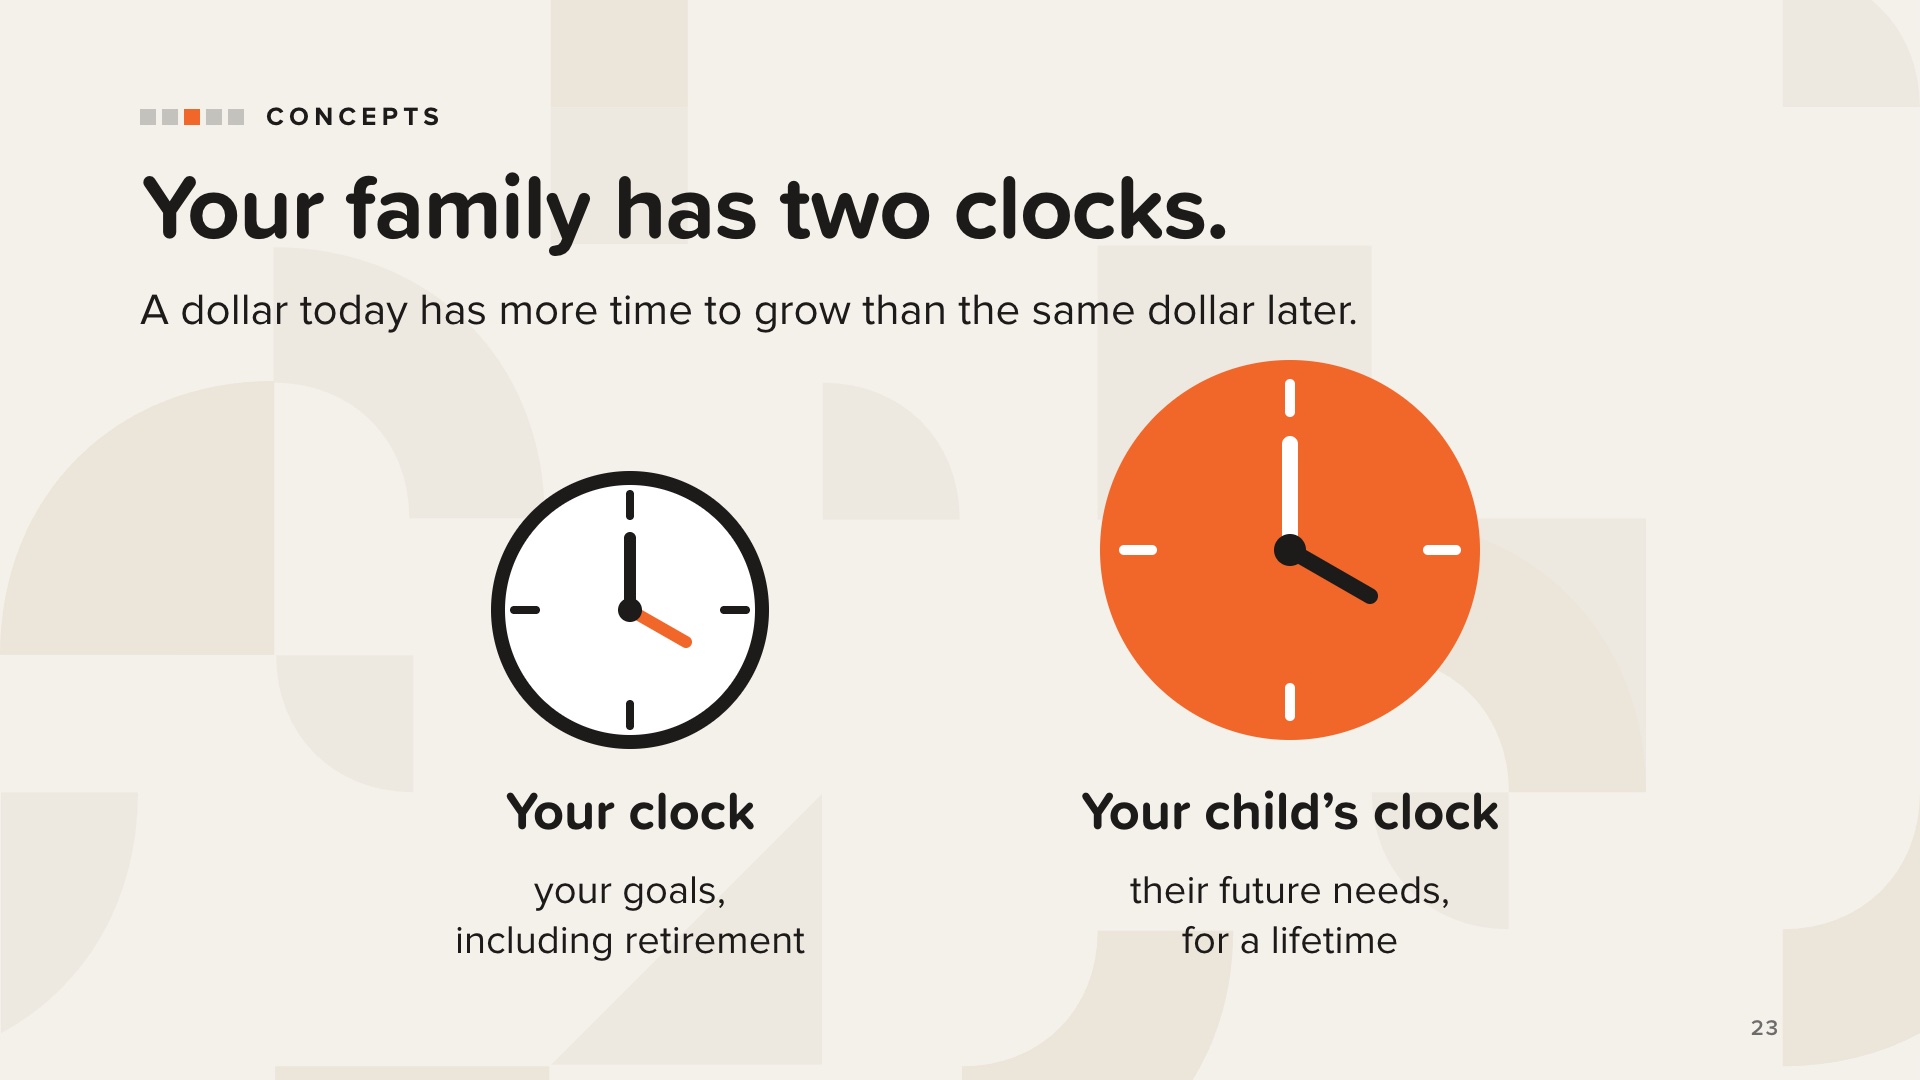
Временная стоимость денег означает, что доллар, которым вы располагаете сегодня, стоит больше, чем тот же доллар в будущем, поскольку у сегодняшнего доллара есть больше времени, чтобы принести доход.
В книге говорится, что у вашей семьи есть два «часа». Одни измеряют вашу временную шкалу и ваши цели, в том числе выход на пенсию. В зависимости от вашего возраста эти «часы» могут показывать 20, 30 или 40 лет. Другие часы — это часы вашего ребенка, и их циферблат может исчисляться 40, 60 или даже 80 годами. На этих часах время — невероятно ценный актив.
Вопрос, который, согласно книге, следует задавать в отношении любого доллара: на каких часах он находится? На ваших или на часах вашего ребенка?
Чем раньше вы начнете, тем меньше вам нужно откладывать. И начать никогда не поздно.
Только концепция. Не указывайте ставки или целевые суммы в долларах.
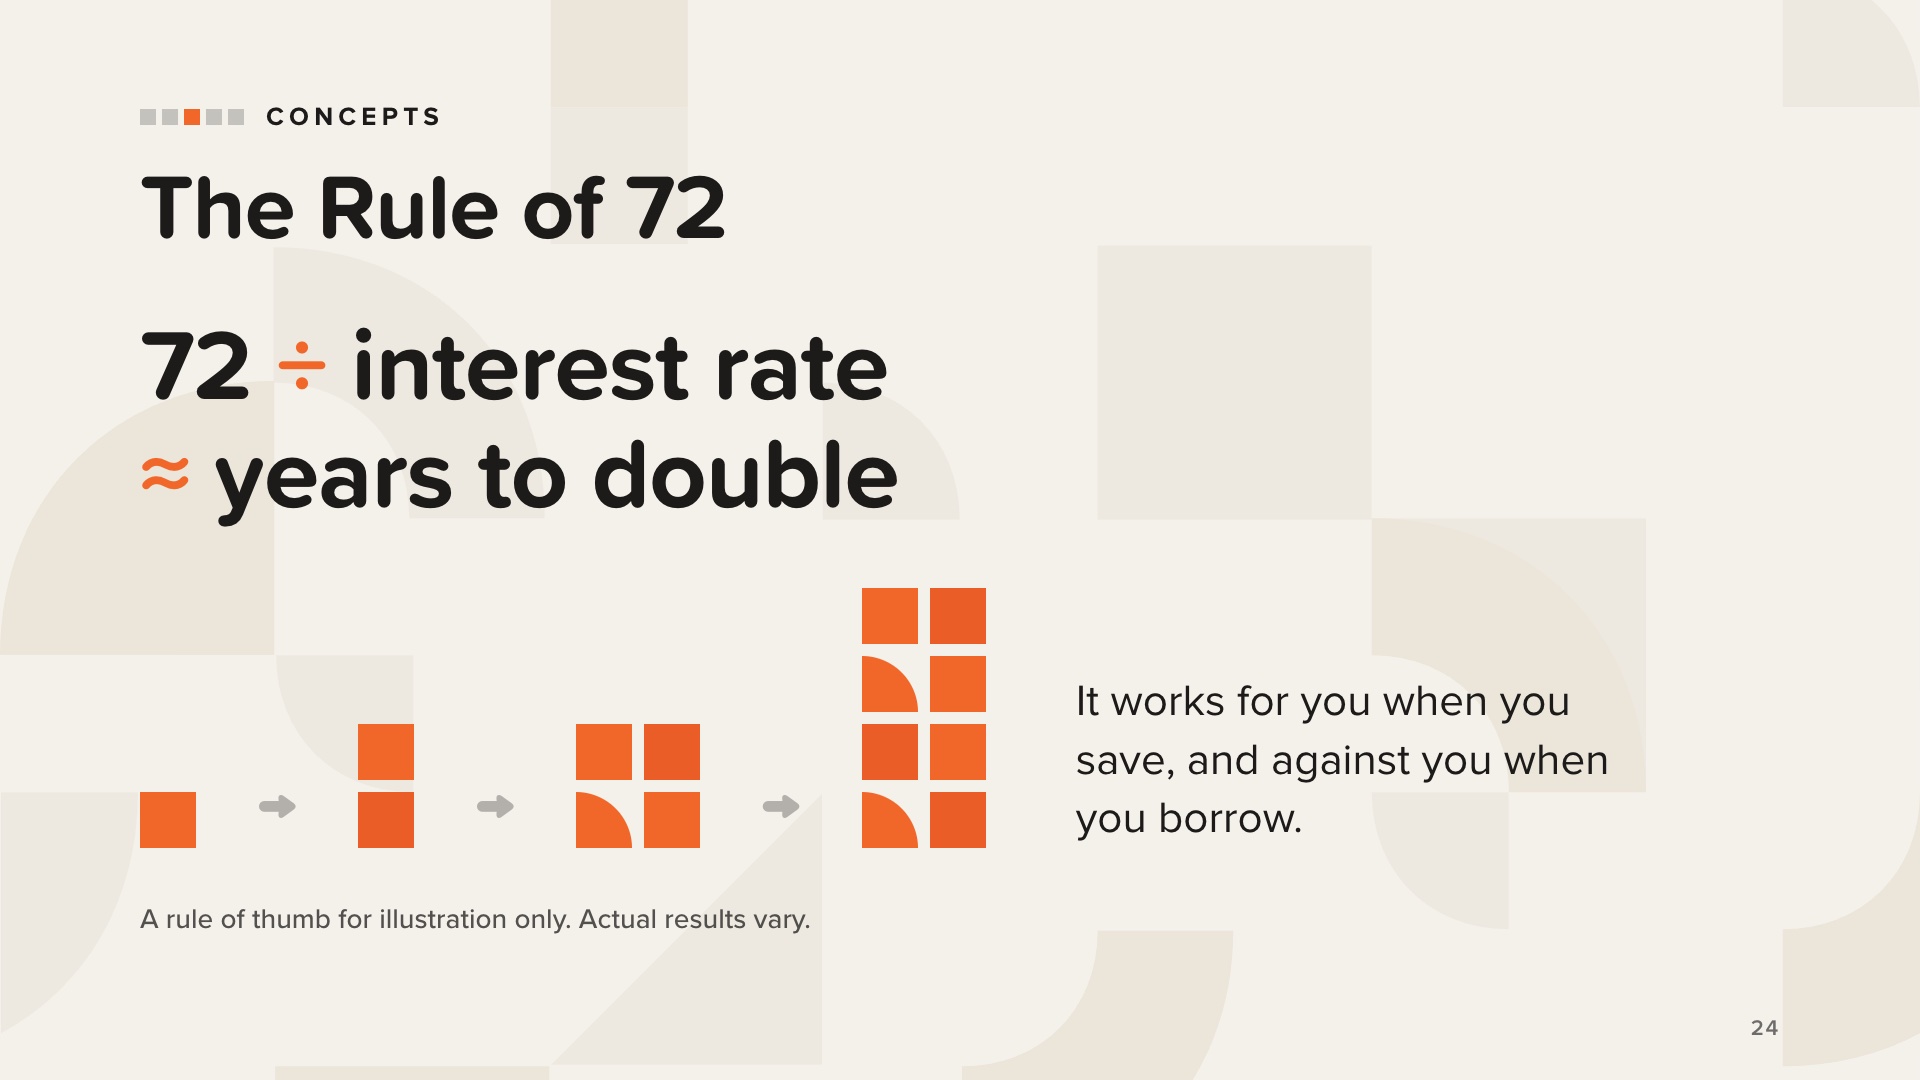
«Правило 72» — это быстрый способ оценить, за сколько времени сумма денег удвоится: разделите 72 на процентную ставку.
Как и сложные проценты, оно работает в вашу пользу, когда вы копите деньги, и против вас, когда вы берете в долг. Та же математика, которая удваивает сбережения, также удваивает сумму вашего долга по счетам с высокой процентной ставкой.
Домашнее задание из книги: соберите выписки из банковских счетов, пенсионных фондов и инвестиционных счетов, а также выписки по кредитным картам и кредитам. Посмотрите, какую прибыль приносит или какие расходы влечет за собой каждый из них, и воспользуйтесь «Правилом 72», чтобы понять, сколько «удвоений» работает в вашу пользу, а сколько — против вас.
Оставайтесь на концептуальном уровне. Не называйте конкретные ставки, не сравнивайте продукты и не давайте советов, куда кому-либо следует переводить деньги.
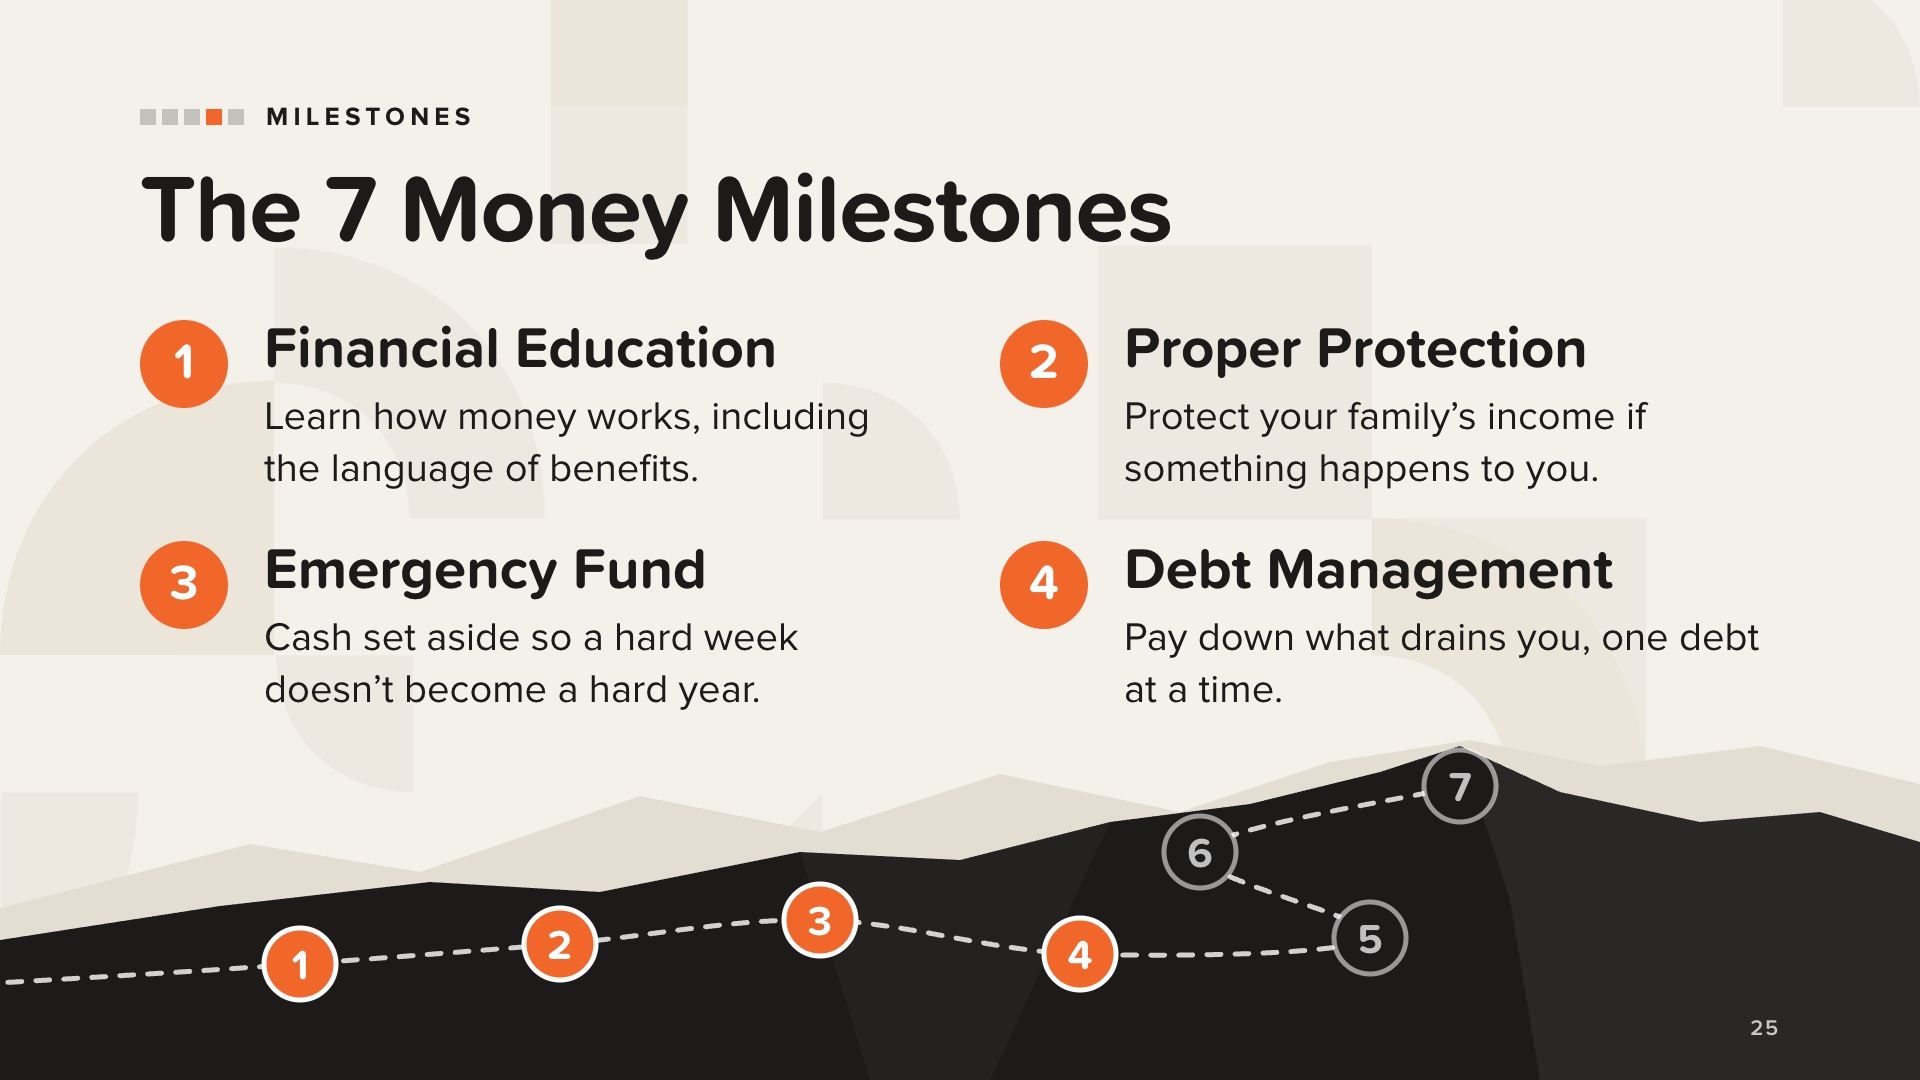
«7 финансовых этапов» — это дорожная карта, представленная в каждой книге серии «TheMoneyBooks». В данной книге они применяются к планированию для людей с особыми потребностями. «Путь в гору» — это собственное изображение этих этапов, предложенное автором книги: каждый следующий этап строится на предыдущем.
1. Финансовое образование стоит на первом месте, поскольку все остальные этапы основываются на нём. Для семей с детьми, имеющими особые потребности, существует второй набор терминов: государственные пособия, счета ABLE, назначение бенефициаров, трасты для людей с особыми потребностями, письма о намерениях. Никто не должен чувствовать себя отстающим из-за того, что ему этого никогда не объясняли.
2. Надлежащая защита: если ваш ребенок во всём зависит от вас, защита вашей семьи на случай, если с вами что-то случится, становится ещё более важной. Одно предупреждение из книги: если ребенок получает или может когда-нибудь получить государственные пособия, деньги, оставленные непосредственно ребенку, могут повлиять на его право на получение этих пособий. Мы вернёмся к этому в разделе «Защита состояния».
3. Резервный фонд: денежные средства на непредвиденные расходы. Для таких семей понятие «чрезвычайная ситуация» охватывает гораздо больше — например, оборудование, покупка которого не терпит отлагательств, или медицинская помощь, за которую нужно заплатить до получения пособий. Начните с малого, если это необходимо.
4. Управление долгами: больше никаких просрочек по платежам и сосредоточьтесь на погашении одного долга за раз.
Только образовательные цели. Не рекомендуйте конкретные продукты или суммы.
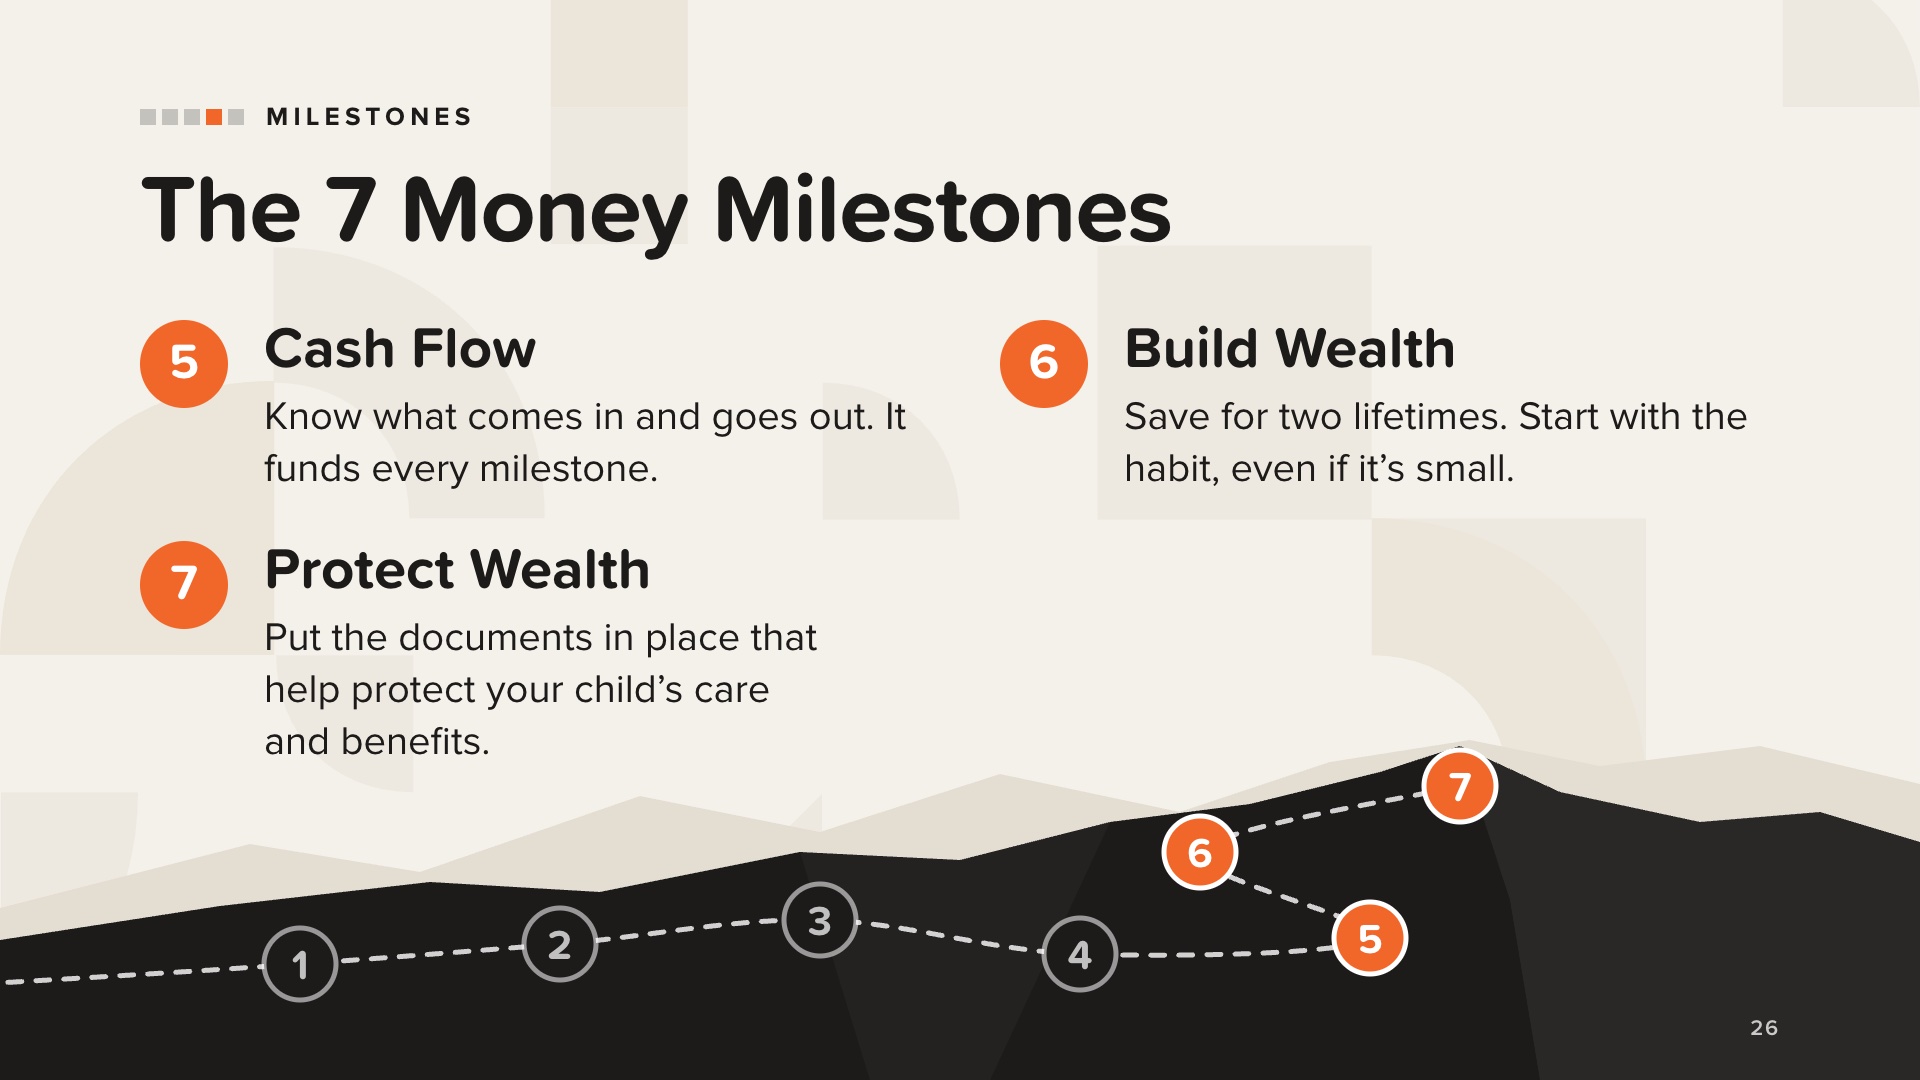
5. Денежный поток — это поступающие и уходящие деньги. То, что остается, идет на все остальное: резервный фонд на непредвиденные случаи, страхование, погашение долгов и накопление капитала. В книге приведен пример ежемесячного бюджета со строками, специально предназначенными для семей с детьми с особыми потребностями, такими как терапия, оборудование и пособия, учитываемые в качестве дохода.
6. Накопление капитала: вы копите на две жизни — свою и жизнь вашего ребенка. Начните с выработки привычки и откладывайте что-нибудь каждый день выплаты зарплаты, пусть даже небольшую сумму. Именно в этом разделе книга рассказывает о счетах ABLE.
7. Защита капитала — это этап, который многие родители откладывают дольше всего, потому что он требует ответов на самые сложные вопросы. Родители детей с особыми потребностями не могут себе позволить откладывать это. В книге это называется способом проявить любовь к своему ребенку: вы создаете и финансируете план по уходу за ним на тот случай, когда вас уже не станет.
Следующие четыре слайда посвящены ключевым документам.
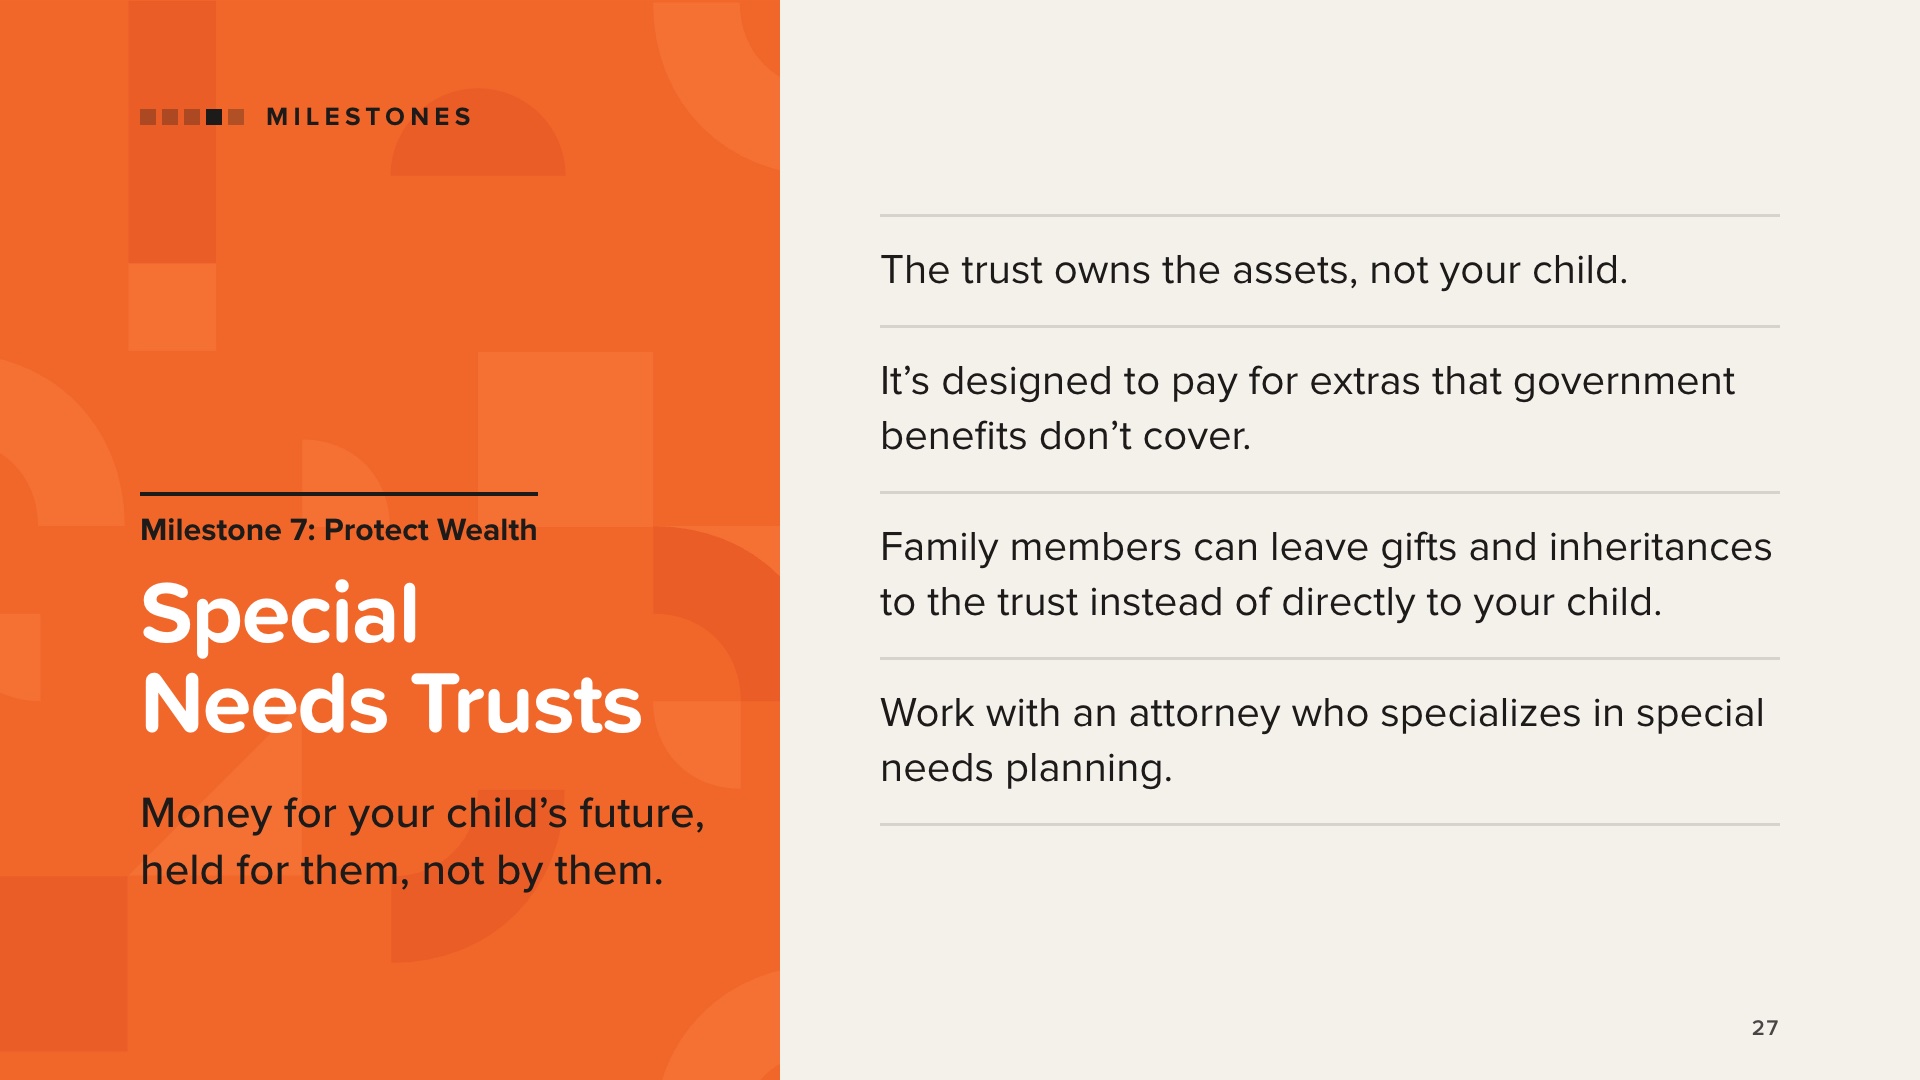
Траст для лиц с особыми потребностями предназначен для хранения активов лица с инвалидностью таким образом, что при правильном создании и управлении он помогает сохранить право на получение государственных пособий. Поскольку владельцем активов является траст, они не считаются собственностью ребенка. Траст оплачивает расходы, не покрываемые пособиями, такие как образование, поездки, развлечения, личный уход, а также другие товары и услуги, улучшающие качество жизни ребенка.
В книге описаны три типа:
• Третьи стороны трастов обычно создаются родителями для получения подарков и наследства от родственников и друзей. Их можно указать в качестве бенефициаров по полисам страхования жизни, пенсионным счетам и завещаниям.
• Первые стороны трастов хранят активы, которые уже принадлежат ребенку, например, наследство, оставленное непосредственно ему, или выплаты по урегулированию спора. Эти средства подлежат возмещению программе Medicaid после смерти ребенка.
• Объединённые трасты управляются некоммерческой организацией.
Это юридическая работа. В книге чётко сказано: обратитесь к адвокату или юридической службе, специализирующейся в этой области, потому что это слишком важно, чтобы рисковать пособиями вашего ребёнка. Не давайте юридических советов.
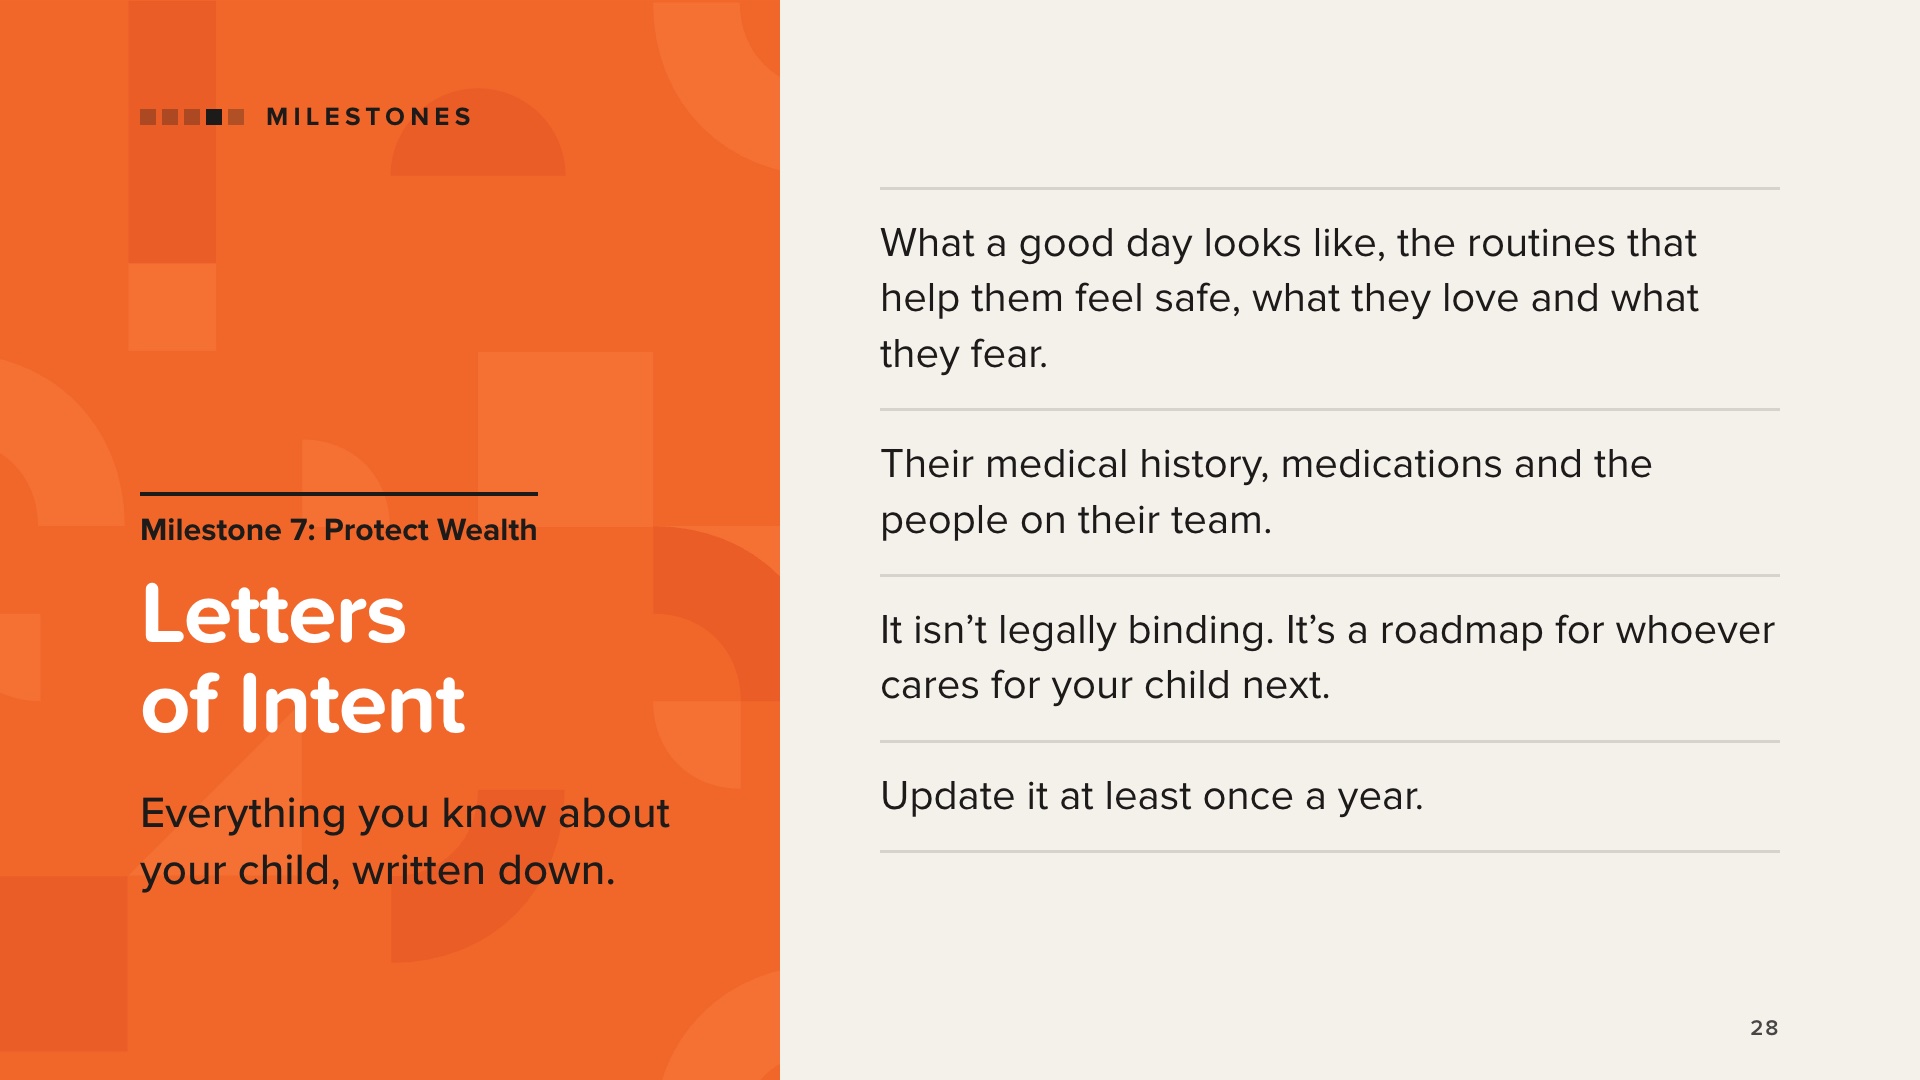
Письмо о намерениях — это неофициальный документ, который родители составляют, чтобы помочь будущим опекунам, если с ними что-то случится. Вы знаете своего ребёнка лучше всех, и именно здесь вы можете всё это записать.
В нём отражаются история болезни, диагнозы, принимаемые лекарства и планы лечения. Также в нём описываются те вещи, которые делают вашего ребёнка тем, кем он является: как выглядит его хороший день, какие привычки помогают ему чувствовать себя в безопасности, что делает его счастливым и комфортным, а также что вызывает у него самые сильные страхи. В ней перечислены все члены его команды — от опекунов и кураторов до учителей, терапевтов и врачей.
Этот документ не имеет юридической силы, но он служит дорожной картой для тех, кто возьмет на себя руководство, когда вы не сможете этого сделать. В книге его называют «живым документом», который следует обновлять не реже одного раза в год.
Книга содержит полный контрольный список, а образцы писем доступны в Интернете, например, на сайте The Arc.
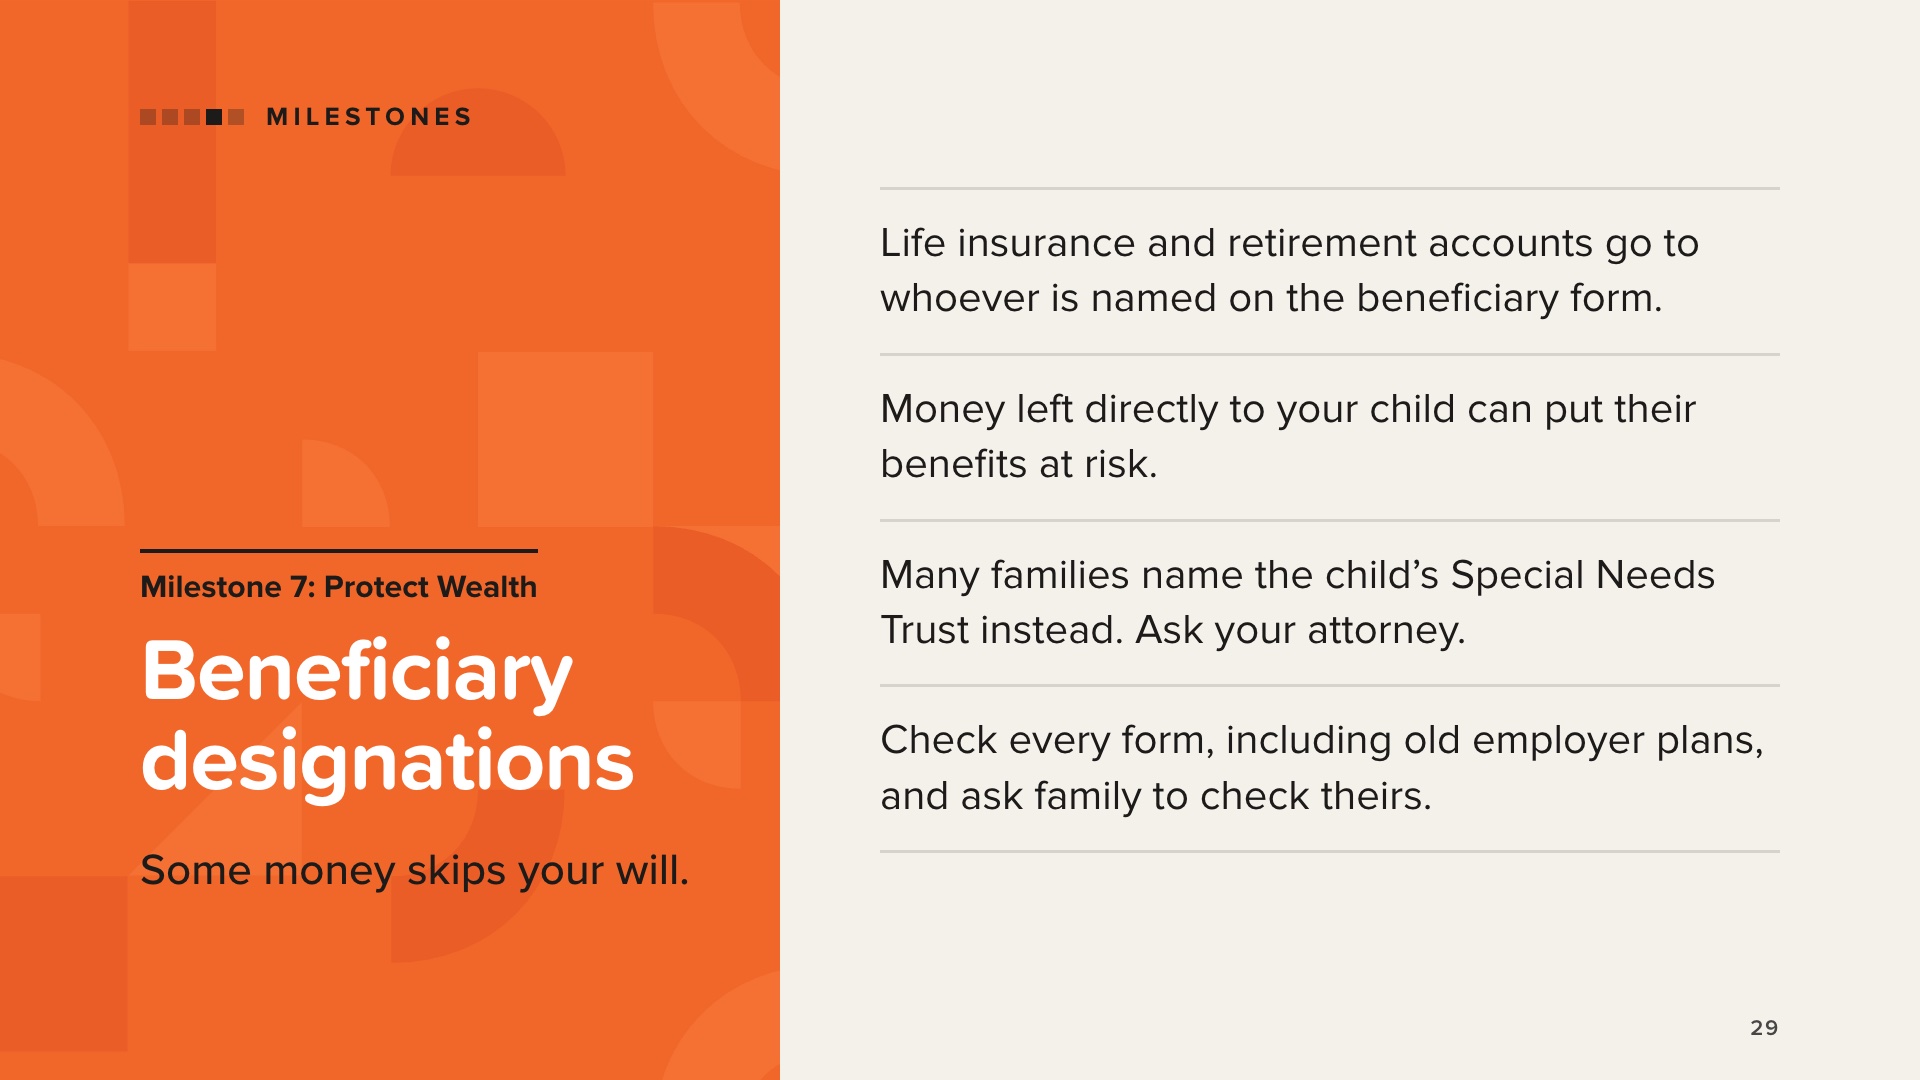
Некоторые активы автоматически переходят тому, кто указан в форме назначения бенефициара. Они не проходят через завещание или траст. К ним относятся страхование жизни, аннуитеты, индивидуальные пенсионные счета (IRA), пенсионные планы 401(k) и другие пенсионные программы.
Деньги, которые напрямую поступают ребенку, получающему пособия, могут поставить эти пособия под угрозу. Именно поэтому в книге говорится, что в качестве бенефициара следует указывать траст для детей с особыми потребностями, как только он будет создан.
Два практических совета из книги:
1. Проверьте все назначения бенефициаров, включая старые планы 401(k) от предыдущих работодателей.
2. Поговорите с бабушками и дедушками, а также другими членами семьи об их собственных формах назначения бенефициаров, завещаниях и трастах.
В книге рассказывается реальная история. Родители в возрасте за 80 лет завещали средства из индивидуальных пенсионных счетов (IRA) поровну своей дочери и сыну, который имеет инвалидность и зависит от государственных пособий. Поскольку деньги были завещаны непосредственно ему, семья столкнулась с трудным выбором, а решение этой проблемы обошлось дочери в значительную сумму налогов. Основная идея книги: своевременная проверка форм назначения бенефициаров вместе с адвокатом может помочь семьям избежать подобных ситуаций.
Направьте семьи к их адвокату. Никому не давайте советов по заполнению форм.
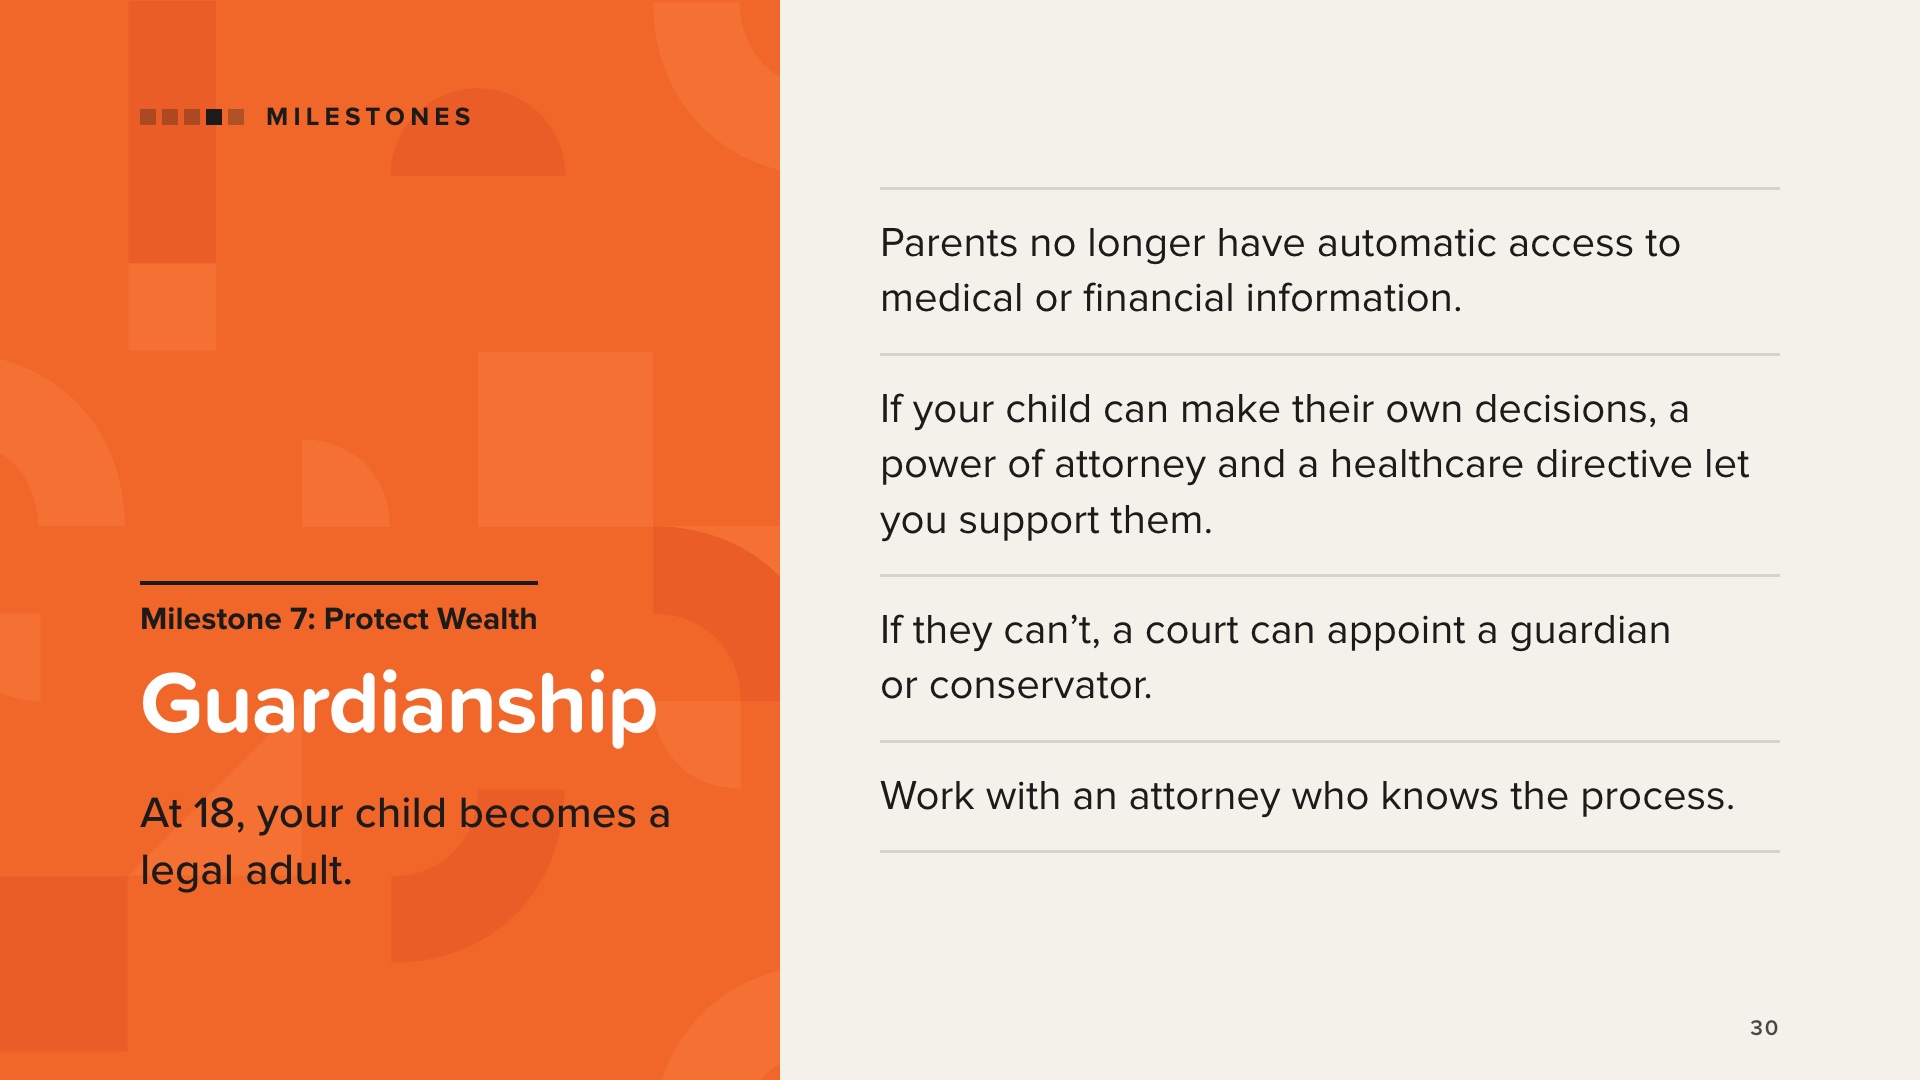
До достижения 18 лет родители, как правило, являются законными опекунами ребенка. По достижении 18 лет ребенок считается совершеннолетним с точки зрения закона. У него появляется собственное право на неприкосновенность частной жизни, а родители автоматически теряют доступ к медицинской и финансовой информации.
Если ваш ребенок способен самостоятельно заботиться о себе и принимать собственные решения, в книге рекомендуется обсудить с ним вопрос о доверенности и предварительном распоряжении о медицинском уходе, в которых вы будете указаны в качестве его представителя. Вы станете для него опорой, а не лицом, принимающим решения.
Если ваш ребёнок не может самостоятельно заботиться о себе, управлять своими финансами или принимать решения, касающиеся здоровья, вы можете обратиться в местный суд по семейным делам или суд по делам о наследстве с просьбой назначить вас опекуном или попечителем. В книге описываются два вида опекунства: опекунство над лицом (уход, здоровье, условия проживания) и опекунство над имуществом (собственность и финансы, за которыми суд тщательно следит).
В книге рекомендуется обратиться к адвокату, знакомому с этой процедурой. Начните этот разговор до того, как вашему ребёнку исполнится 18 лет.
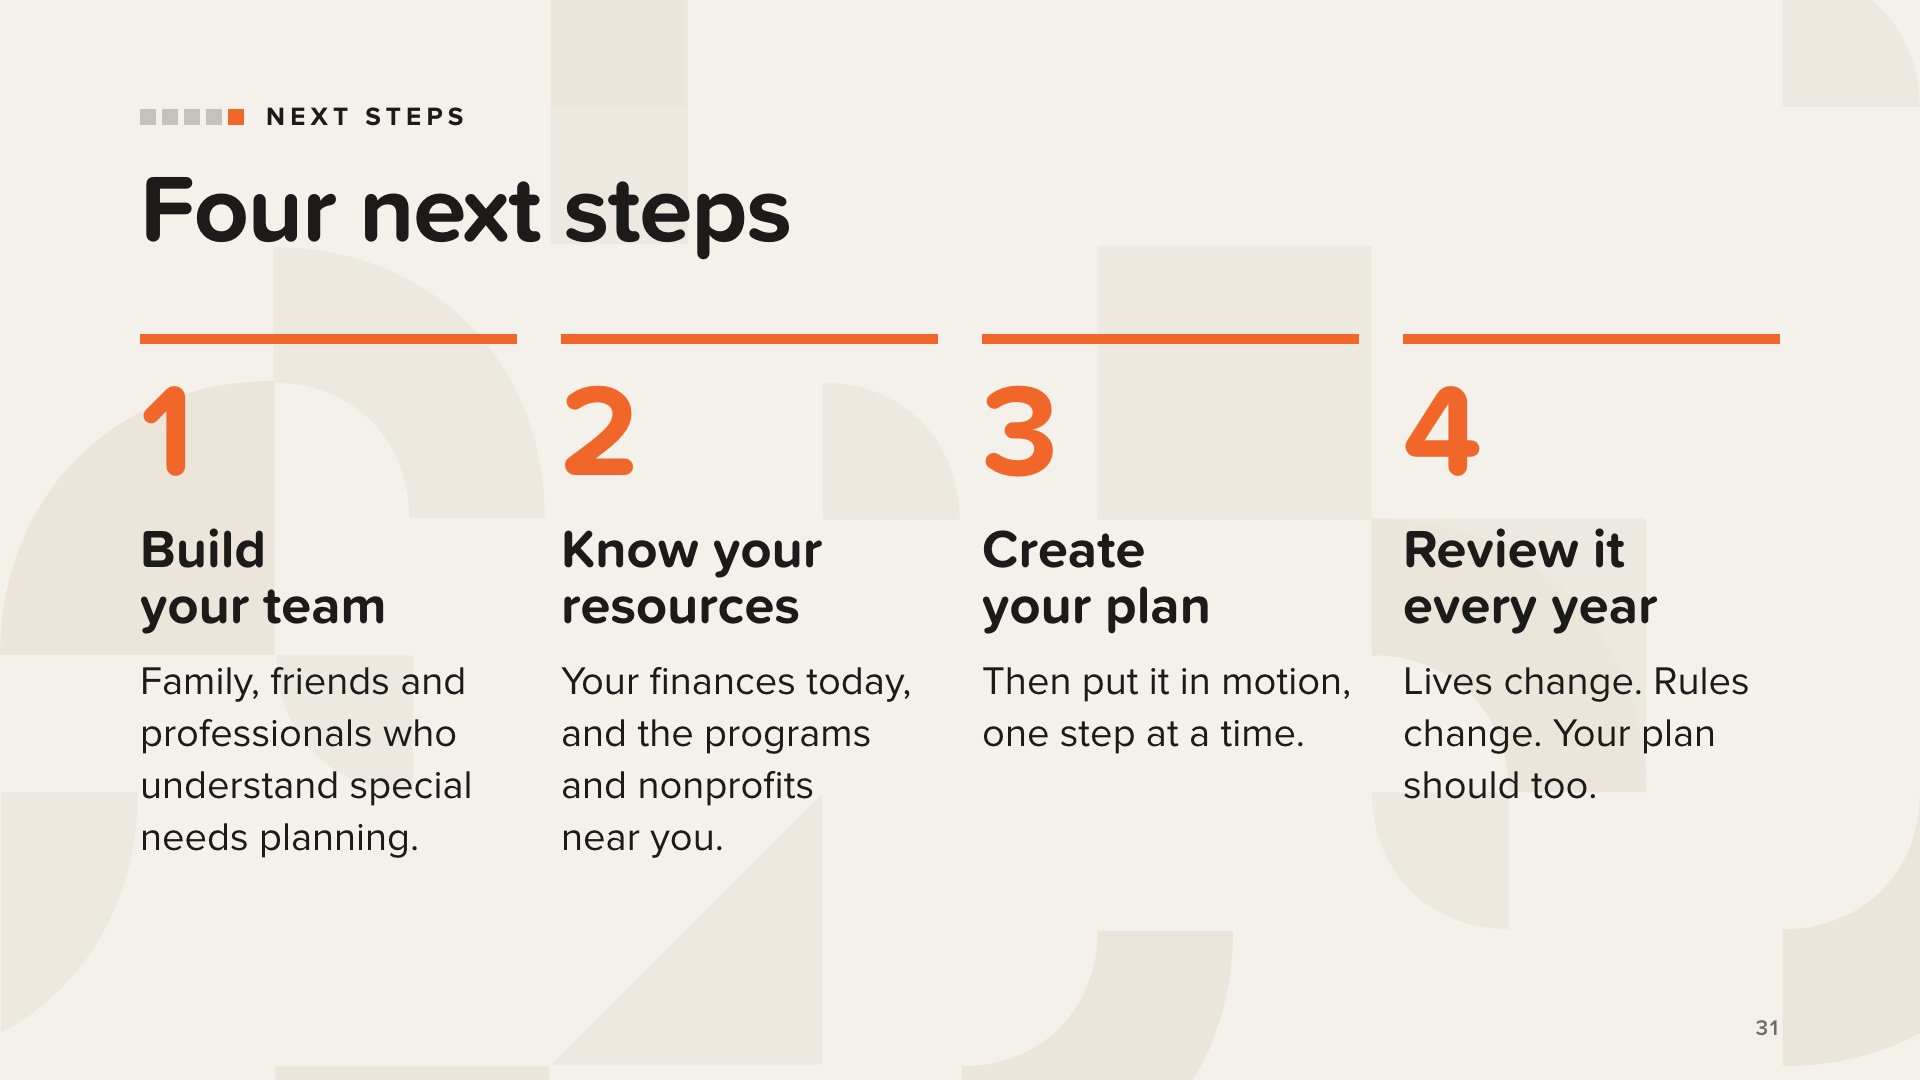
Книга завершается четырьмя следующими шагами.
1. Создайте свою сеть контактов и команду. В книге подруга, у которой тоже есть ребенок с особыми потребностями, дала Вэл совет, который изменил всё: найдите финансового специалиста, имеющего опыт работы с семьями с детьми с особыми потребностями, и сформируйте команду из друзей и родственников, которая будет поддерживать вас на каждом этапе. В вашу команду также могут войти юрист, специализирующийся на планировании для людей с особыми потребностями, налоговый консультант и команда специалистов, обеспечивающих уход за вашим ребенком.
2. Оцените своё финансовое положение и доступные ресурсы: в каком положении вы находитесь сегодня и какие государственные программы и некоммерческие организации доступны в вашем регионе.
3. Составьте и реализуйте свой план. Для начала не нужен идеальный план. Нужен правильный следующий шаг.
4. Ежегодно пересматривайте и корректируйте свой план. Дети растут, потребности меняются, а правила программ меняются.
Пусть этот слайд носит образовательный характер. Не рекламируйте здесь услуги.
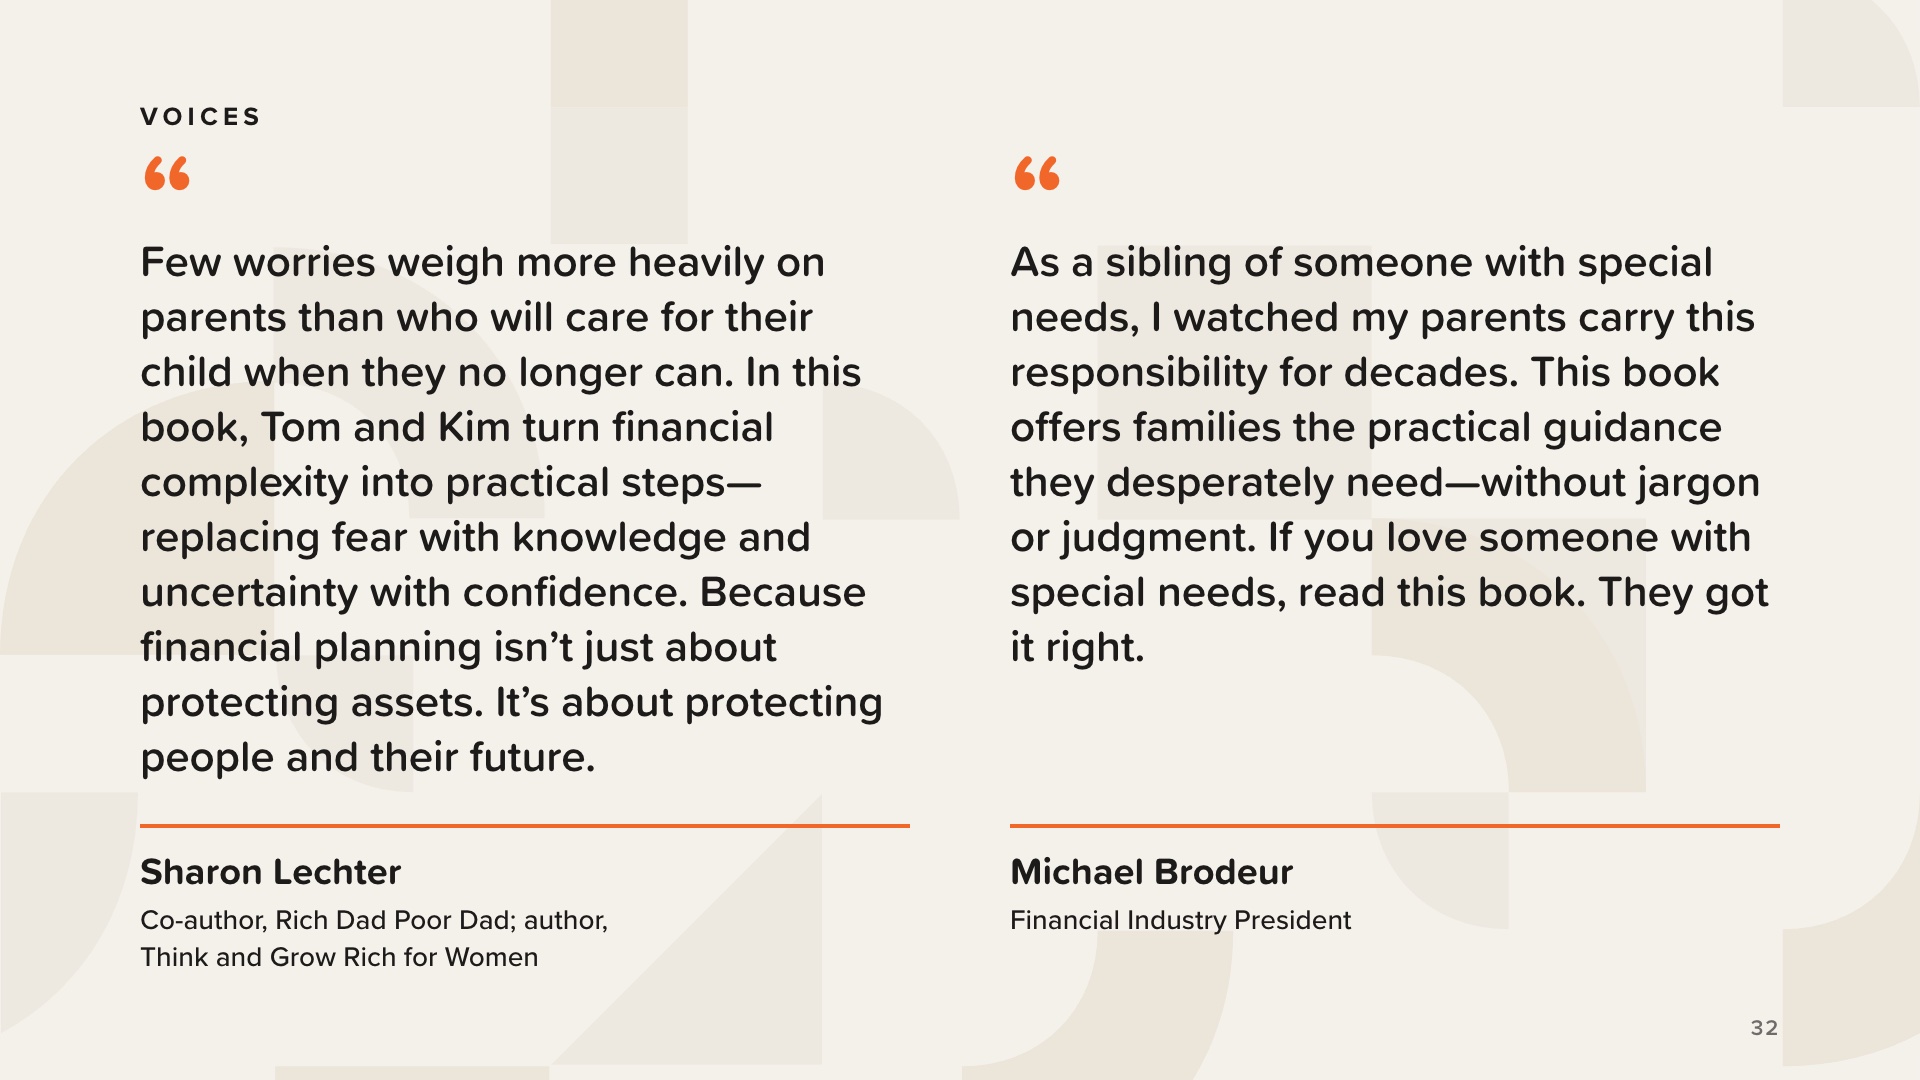
Два отзыва с задней обложки книги. Обе цитаты приведены полностью: прочтите их дословно, не перефразируйте.
Шэрон Лектер — соавтор книги «Богатый папа, бедный папа» и автор книги «Думай и богатей: для женщин».
Майкл Бродер — президент компании в финансовой отрасли. Он пишет как родной брат: он наблюдал, как его родители несли эту ответственность на протяжении десятилетий.
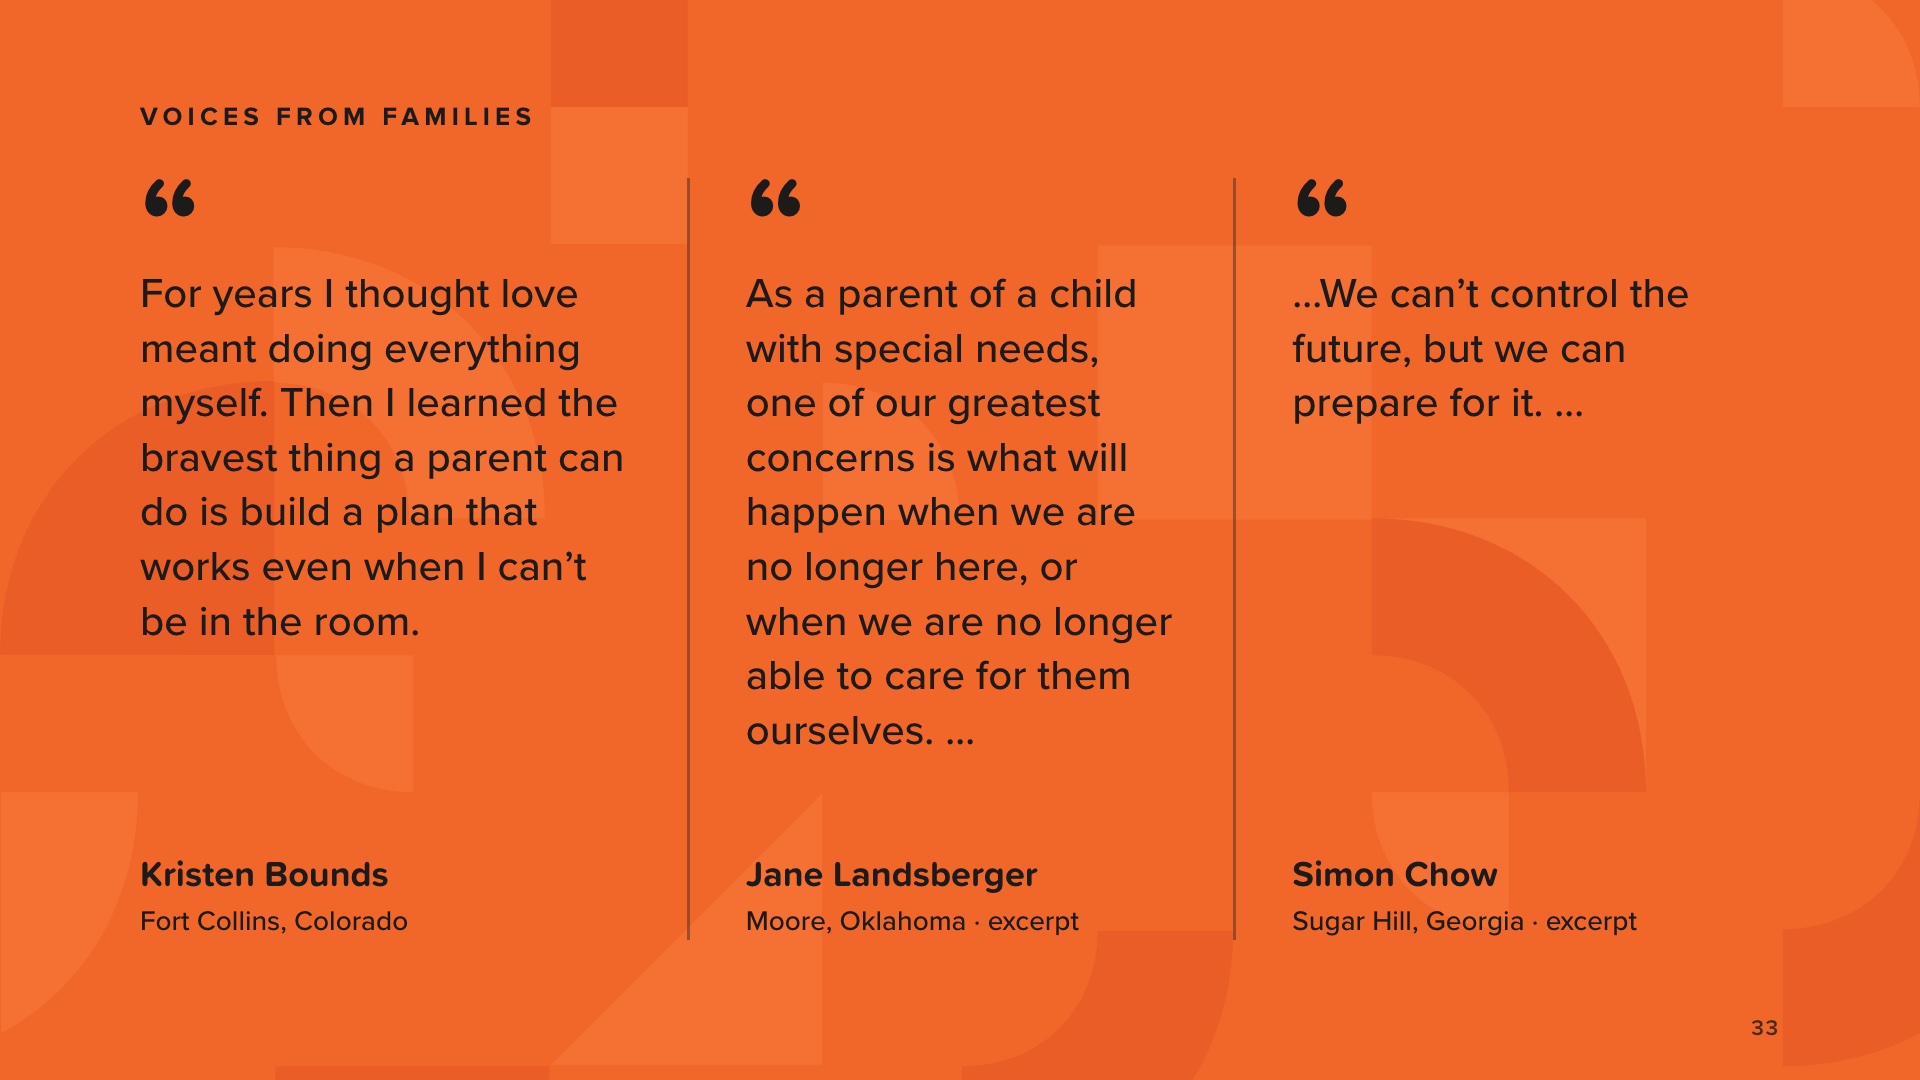
Это высказывания из книги, от людей, которым этот путь знаком не понаслышке. Читайте их медленно, слово за словом.
Цитаты Джейн Ландсбергер и Саймона Чоу приведены в сокращённом виде. Джейн продолжает: «Ежедневные обязанности могут отнимать невероятное количество энергии».
Саймон Чоу из Шугар-Хилла, штат Джорджия, — отец дочери с особыми потребностями. Его полная цитата начинается так: «Будучи отцом ребёнка с особыми потребностями, одним из моих самых больших страхов является вопрос о том, что с ней станет — не „если“, а „когда“ нас с женой не станет».
Среди других героев книги можно упомянуть: Денниса Фаррара, отца, который ведёт группу в социальных сетях, объединяющую несколько тысяч семей, и Кристин Скоуллер, сестру, готовящуюся взять на себя основную ответственность за уход за своим братом Фрэнки. Цитируйте их только дословно из книги.
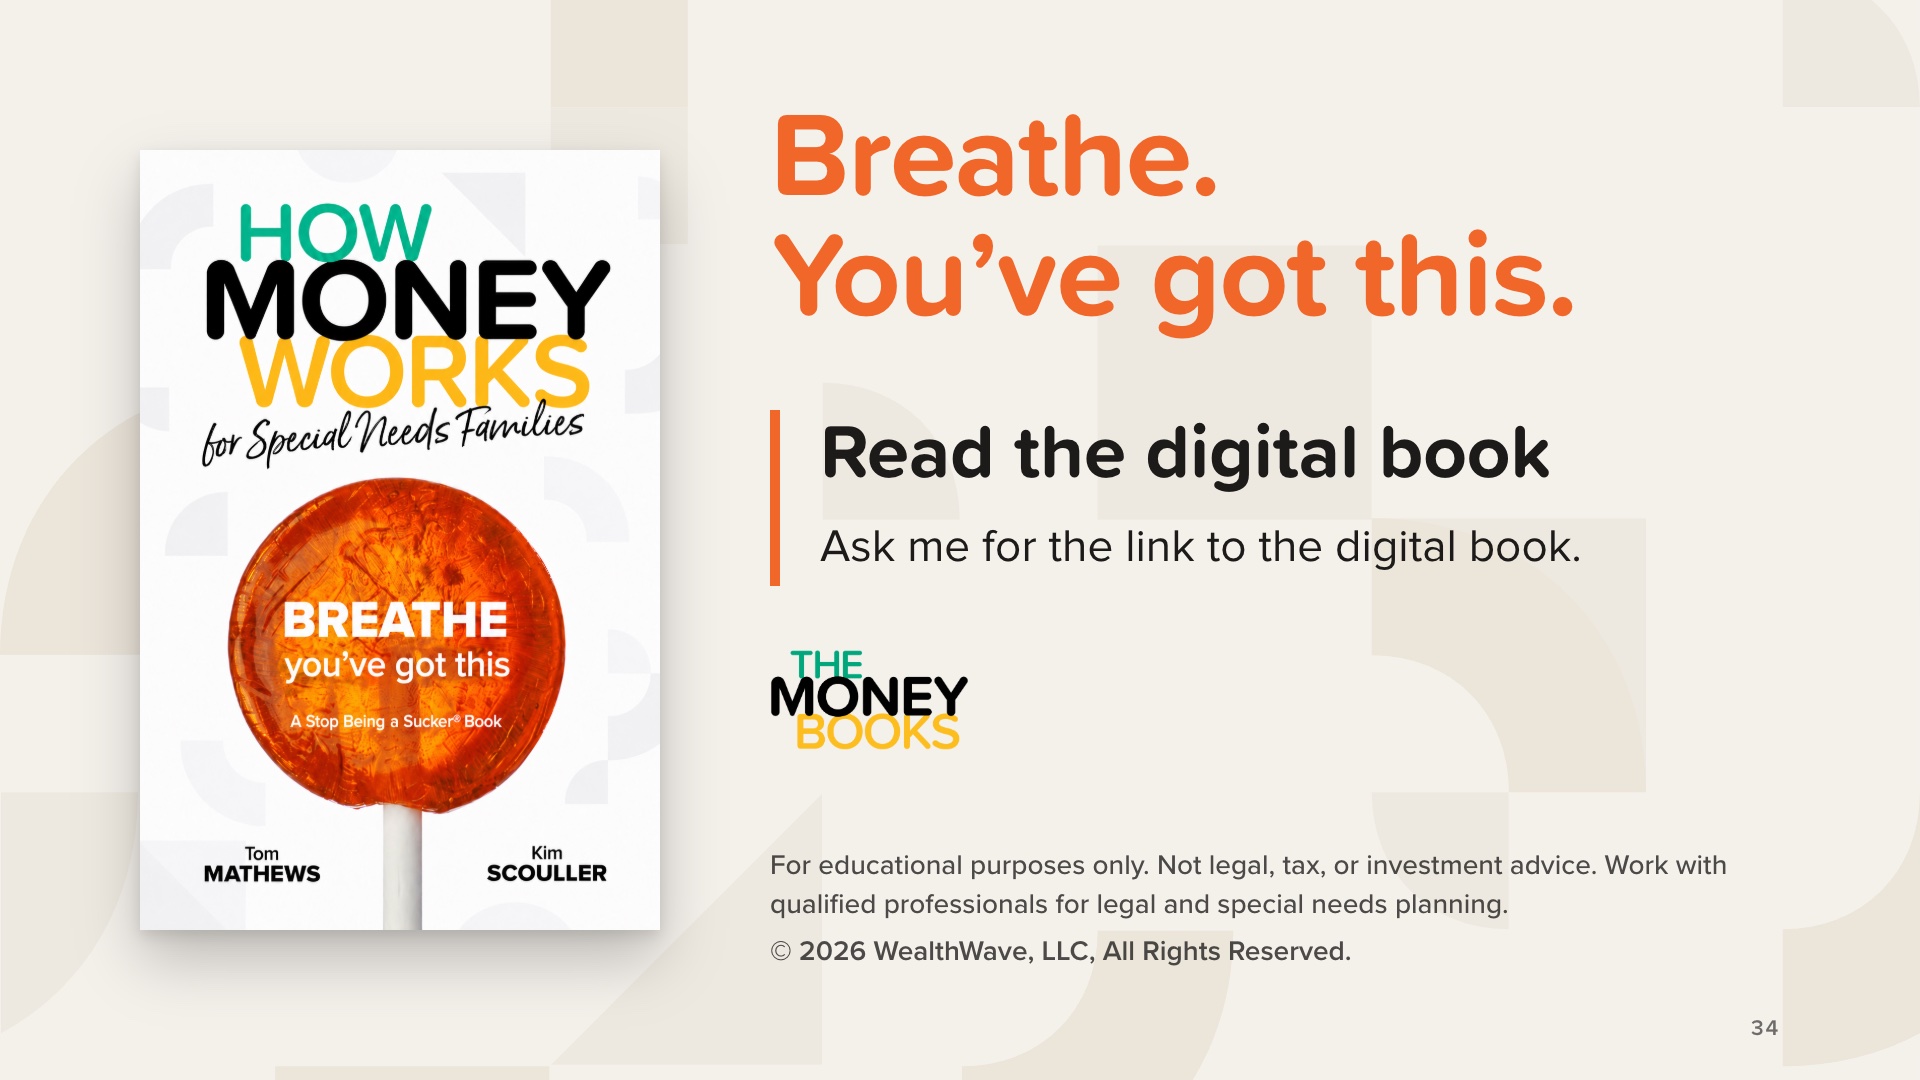
Завершите цитатой из введения Тома, прочитав её дословно: «Вы не отстаёте. Вы не дисквалифицированы. Вы не одиноки. И ещё не поздно. Чтобы начать, вам не нужен идеальный план. Вам нужен правильный следующий шаг».
Предложите всем прочитать электронную версию книги и сообщите, что вы пришлёте ссылку. Отправьте [свою ссылку] в чате (онлайн) или в последующем сообщении (при личной встрече).
[ваша ссылка] — это адрес страницы книги на вашем собственном сайте TheMoneyBooks в следующем формате: howmoneyworks.com/[ваше-имя]/bookpages/howmoneyworks-for-special-needs-families. Чтобы получить её, откройте свой сайт TheMoneyBooks, перейдите на страницу книги «Как устроены финансы для семей с детьми с особыми потребностями» и скопируйте адрес. На странице есть короткая форма регистрации; после регистрации откроется электронная версия книги, и контактные данные будут отправлены вам. Делитесь только своей собственной ссылкой и всегда отправляйте ссылку, а не саму книгу. Если кто-то спросит о печатном экземпляре: печатная версия книги будет доступна в ноябре.
Прочитайте вслух заявление об ограничении ответственности: информация предназначена исключительно для образовательных целей и не является юридической, налоговой или инвестиционной консультацией; по вопросам юридического планирования и планирования в связи с особыми потребностями обращайтесь к квалифицированным специалистам.
Поблагодарите аудиторию и предложите остаться для ответов на вопросы. Завершите там, где начали: вдохните. У вас всё получится.


